「またAIコンサルか」と思っていないか?孫正義の本丸に入り込む「JDSC」の正体
Sponsoredどこかで聞いたことがあるような、ないような。上場していたような、していないような。多くのFastGrow読者にとって、最初の印象はそのあたりではないだろうか。
株式会社JDSC。東大発で、データ分析やAI導入支援に長けている、堅実だが特に印象には残っていないAIコンサル、という程度の認知しかないないだろう。分かりやすいプロダクトはないし、目立った資金調達のニュースが続くわけでもない。
FastGrowが20代後半から30代前半の現役コンサルタント・事業会社人材にヒアリングしたところ、返ってきた声もこの見立てを裏づけるものだった。
ソフトバンクの下請けでは?
プロダクトがないから何をしているか分からない結局1社ずつの受託では?
技術者だらけの組織でビジネス職は通訳になるだけでは?
この会社を見誤ったのは、外部の読者だけではない。後述するが、2025年当時、ソフトバンク側が国内屈指のAI実装パートナーを選ぶ際、名だたるコンサルティング会社が連なる初期の招待リストにJDSCの名前はなかった。その後、実力を理解したソフトバンクが現在のパートナーシップを結ぶに至っているが、何が一体、ソフトバンク経営陣の意思を大きく変えたのであろうか。
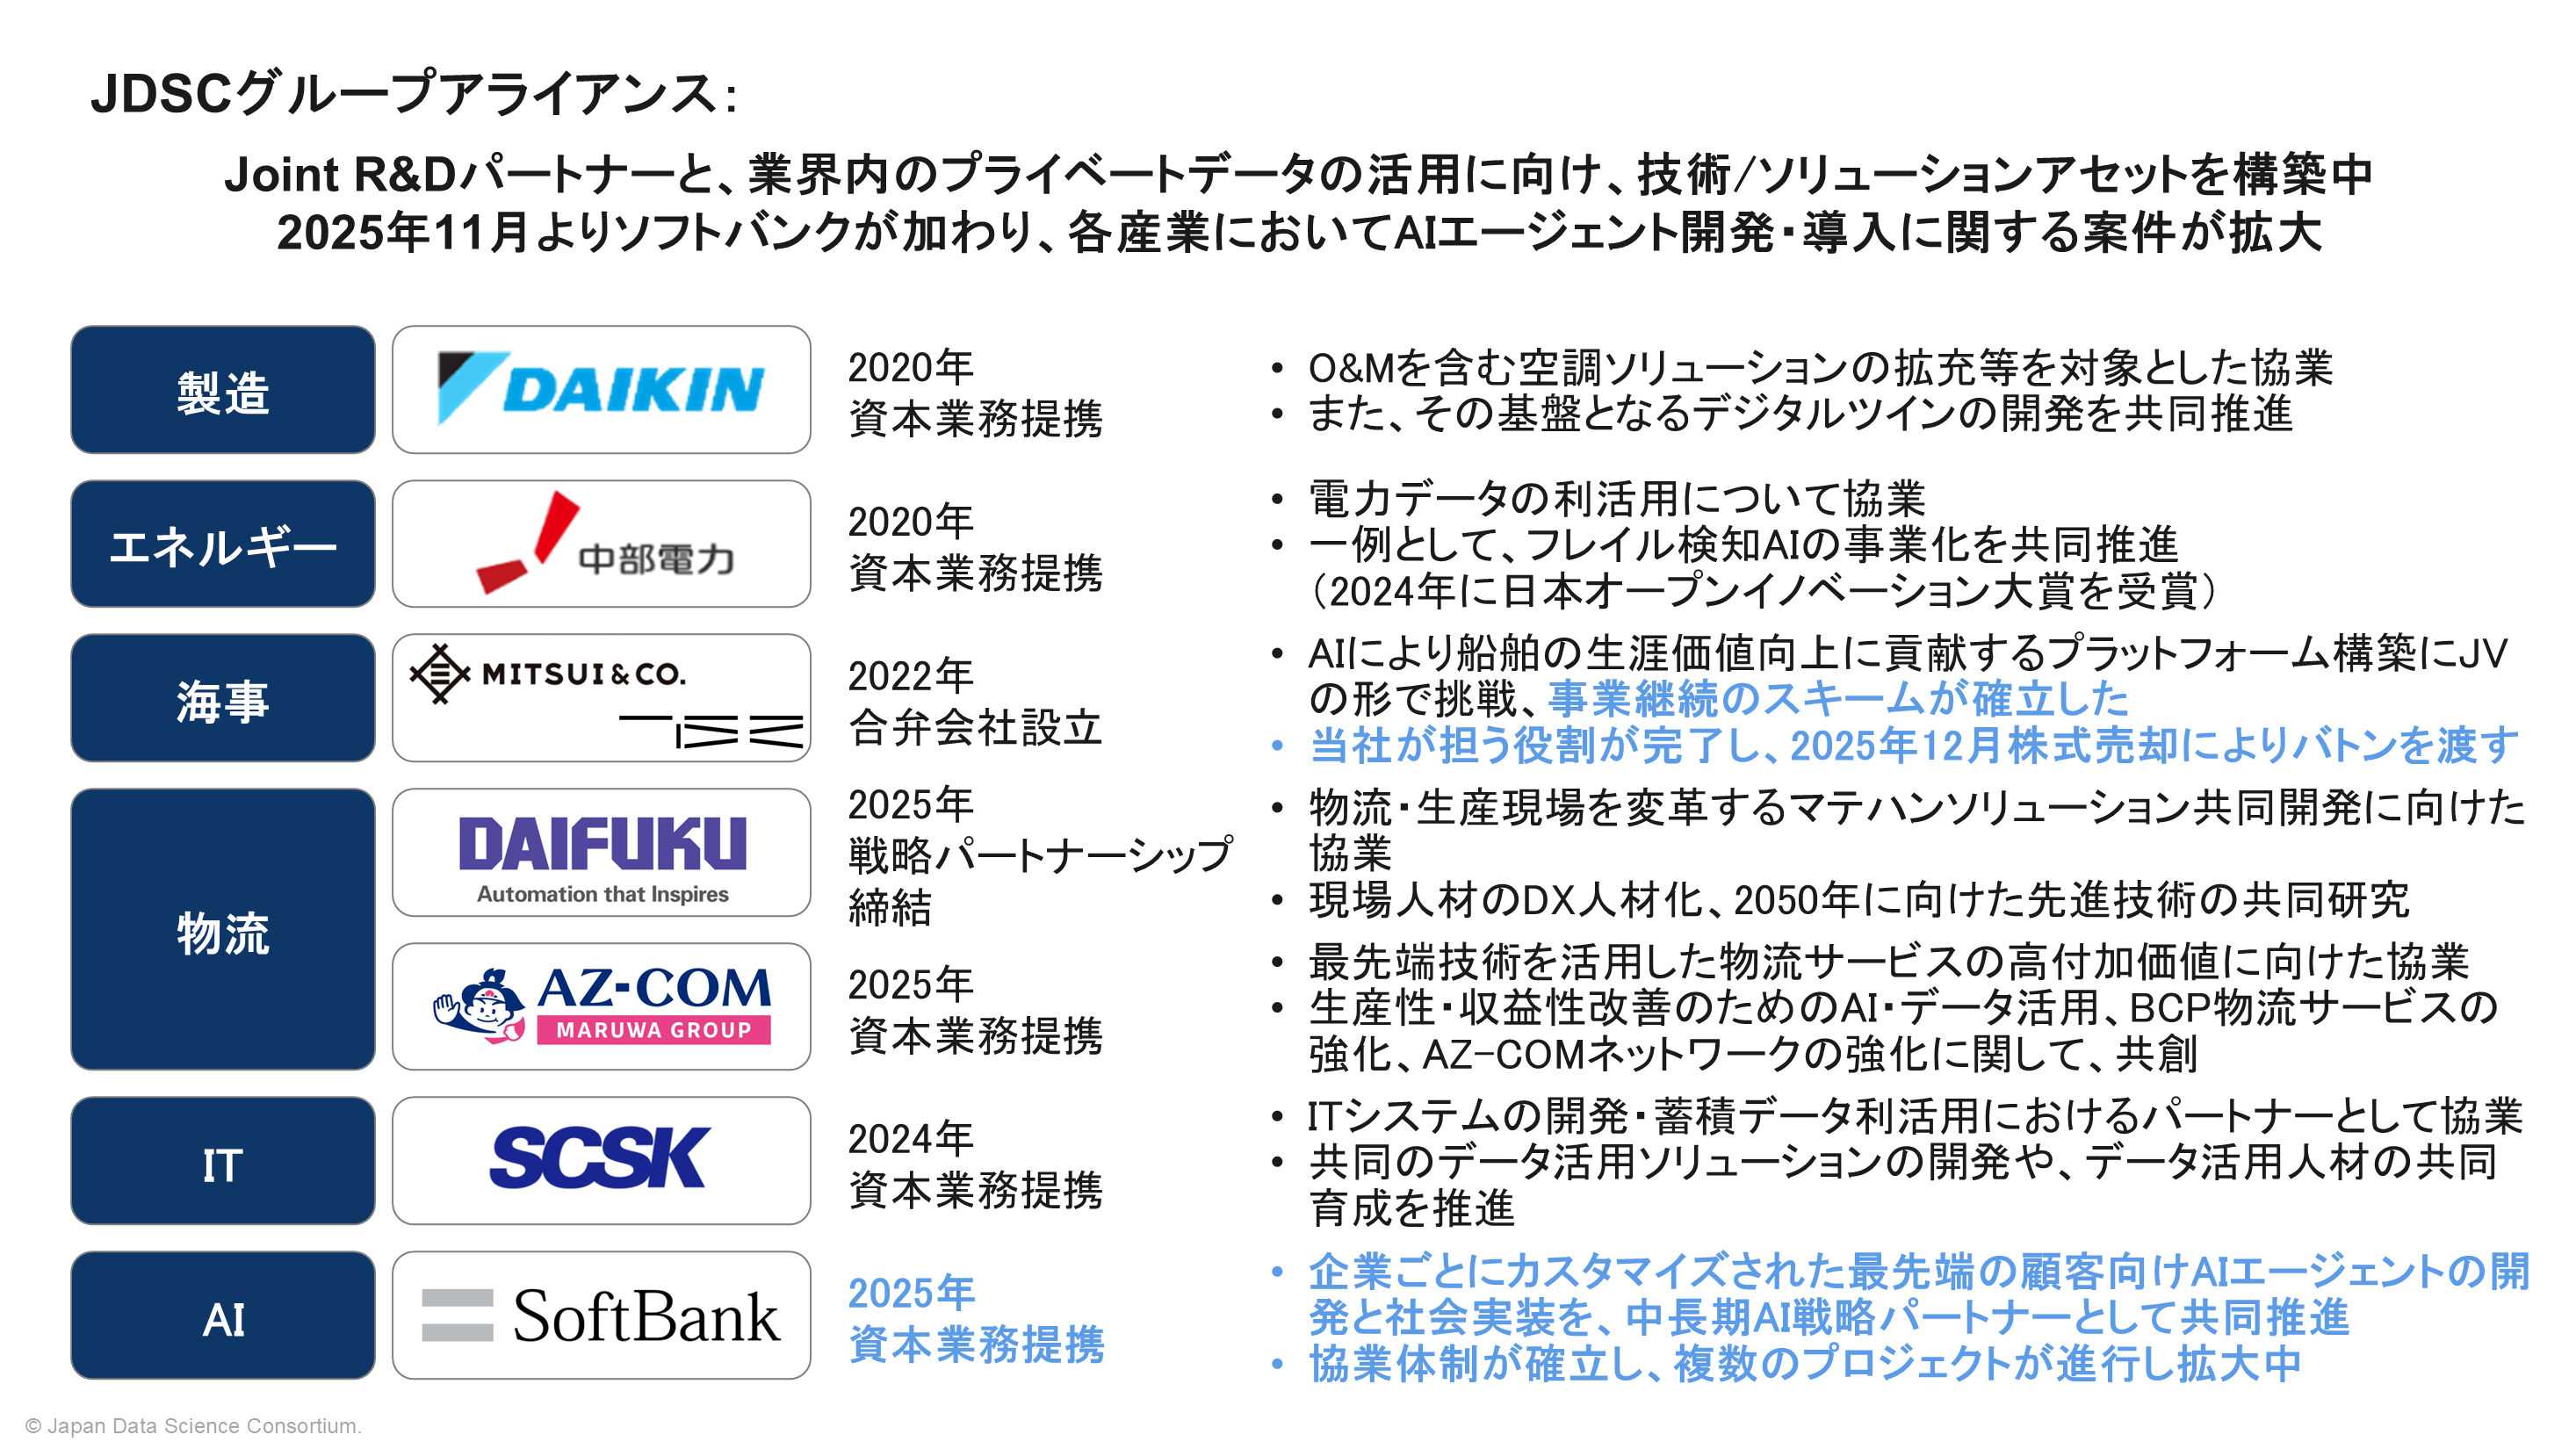
正直に言おう。約300名(2026年11月時点)の会社。事業ポートフォリオは組み替えている最中。人事評価制度も刷新中。26年7月に組織を再編したばかりで、社内への浸透もこれから。お世辞にも「完成した会社」とは言えない。それなのに、OpenAIとの提携を発表し、「企業そのものをAIで再構築する」と宣言した孫正義のAI構想の開発現場のど真ん中に、この会社は食い込んでいるのだ。それ以外にも、ダイキン、中部電力、ダイフク、SCSK、AZ-COM丸和──いずれの会社とも資本業務提携を結び、データサイエンス・AIで変革を起こす Joint R&D パートナーとして産業課題解決に取り組んでいる。
なぜ、こんなことが起きるのか。名前しかしらなかったJDSCという会社を徹底解剖していく。
この記事で分かること
- そもそも、何の会社?(1章)
- なぜソフトバンクは、招待すらしていなかったJDSCに出資したのか(2章)
- 分かりやすいプロダクトがないのは、なぜか(3章)
- 技術者中心の組織で、ビジネス職はどう機能しているのか(4章)
- 一度崩壊しかけた会社が、なぜいま約300名(2026年11月時点)まで伸びているのか(5〜6章)
- 分かりにくさの正体は、結局何なのか(7〜8章)
そもそも何の会社か──「UPGRADE JAPAN」とは?
本題に入る前に、読者が抱いていそうな勘違いを、あらためて表にしておきたい。
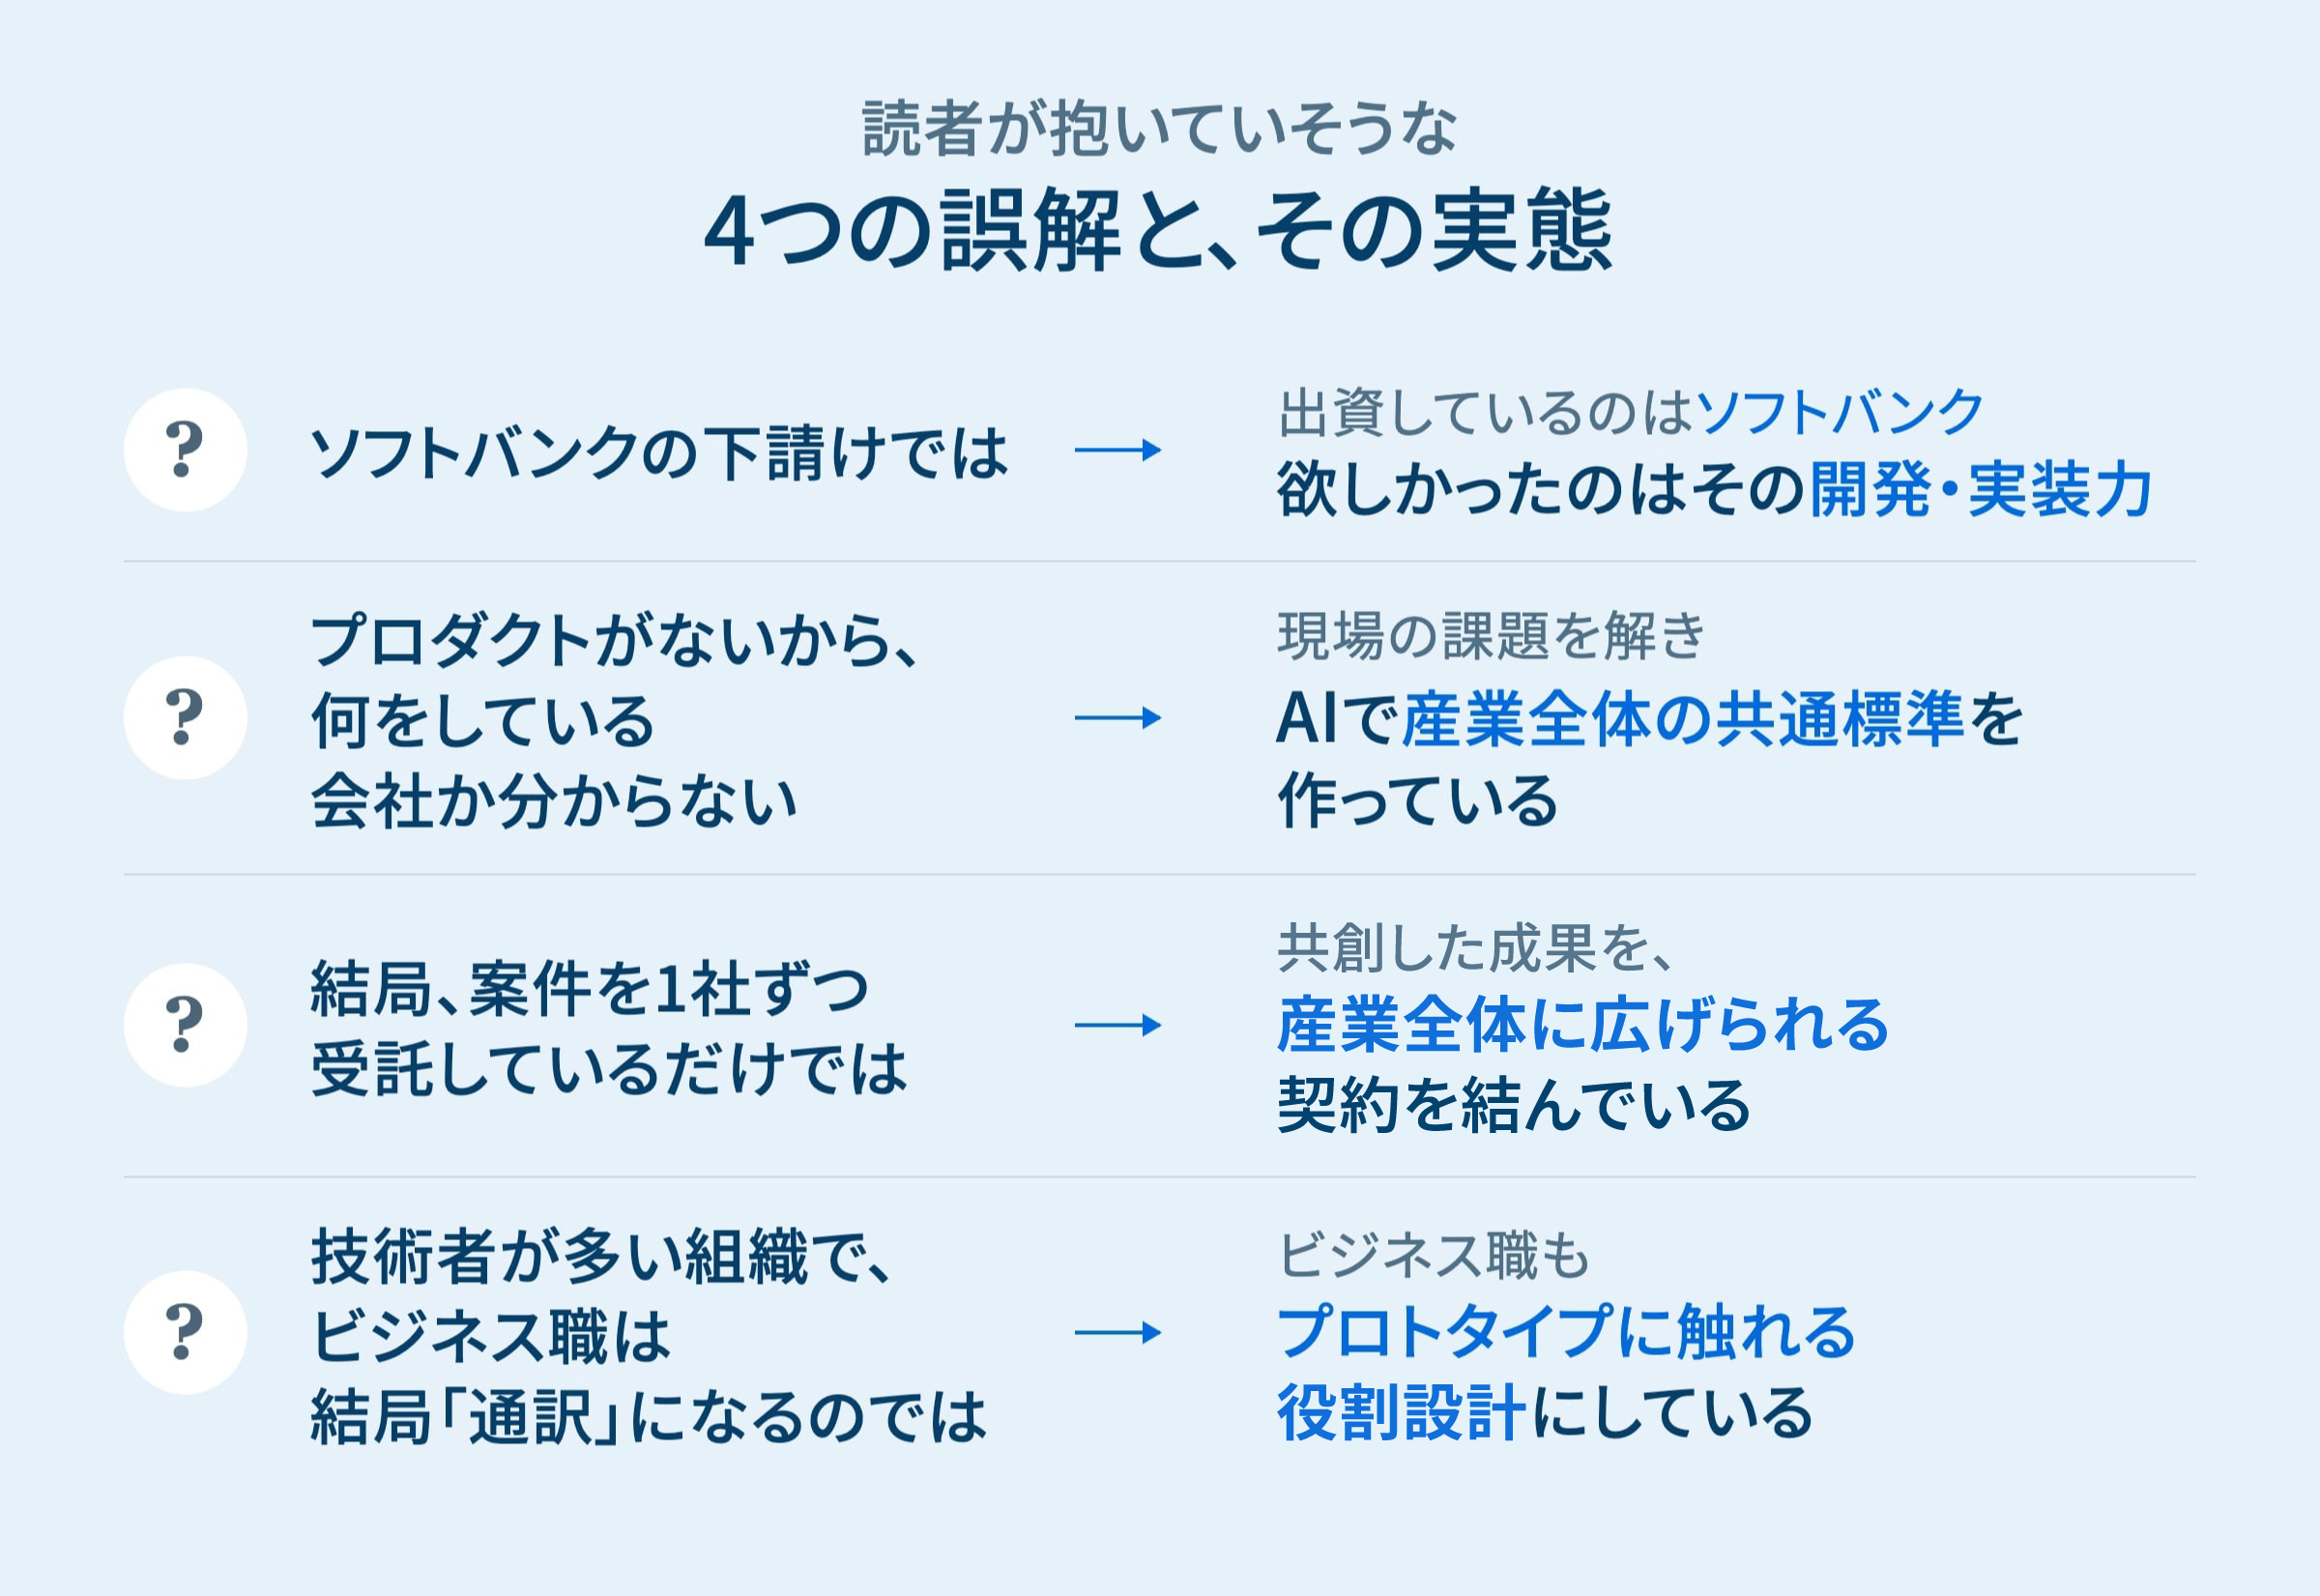
本稿ではこの誤解を1つずつ説明していく。まずは、基本情報から押さえていこう。
JDSCという社名は、3つの単語の頭文字でできている。Japan(日本を、日本の産業を)、Data Science(AI/データサイエンスで)、Consortium(多くの企業と連携して)。2018年7月に日本データサイエンス研究所として設立。その数か月後にはUTEC(東京大学エッジキャピタル)からの出資を受けている。
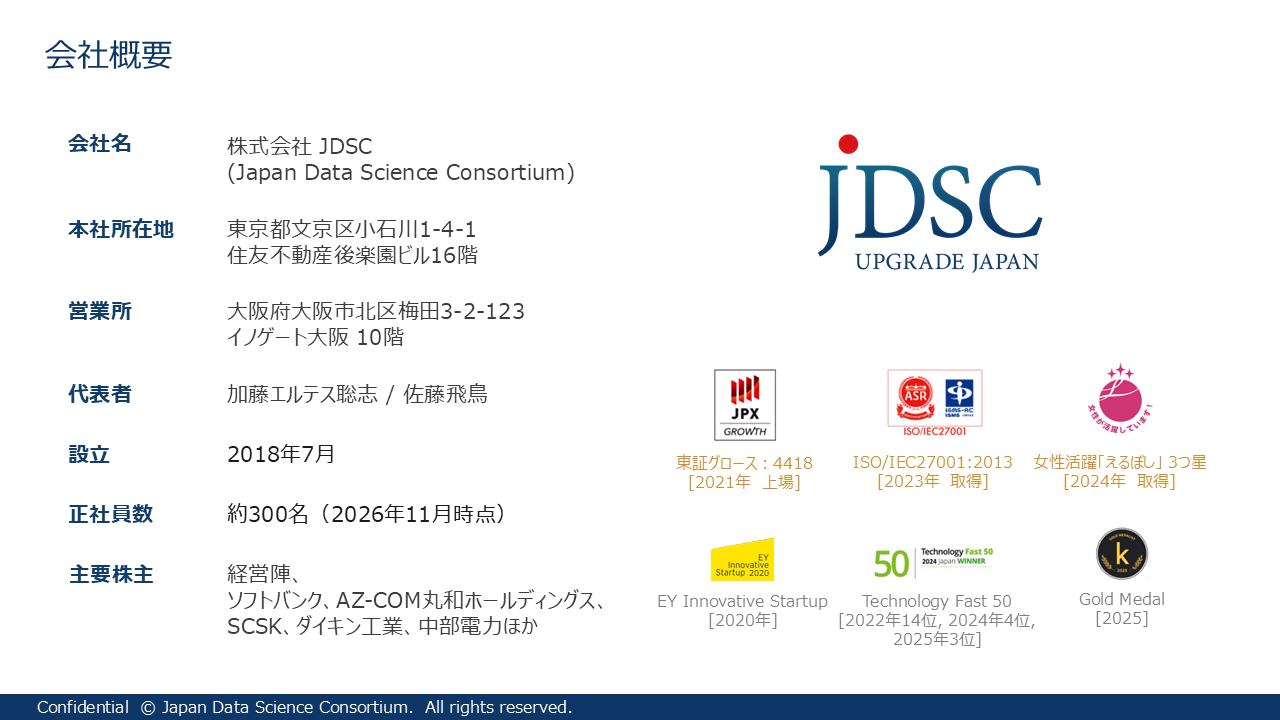
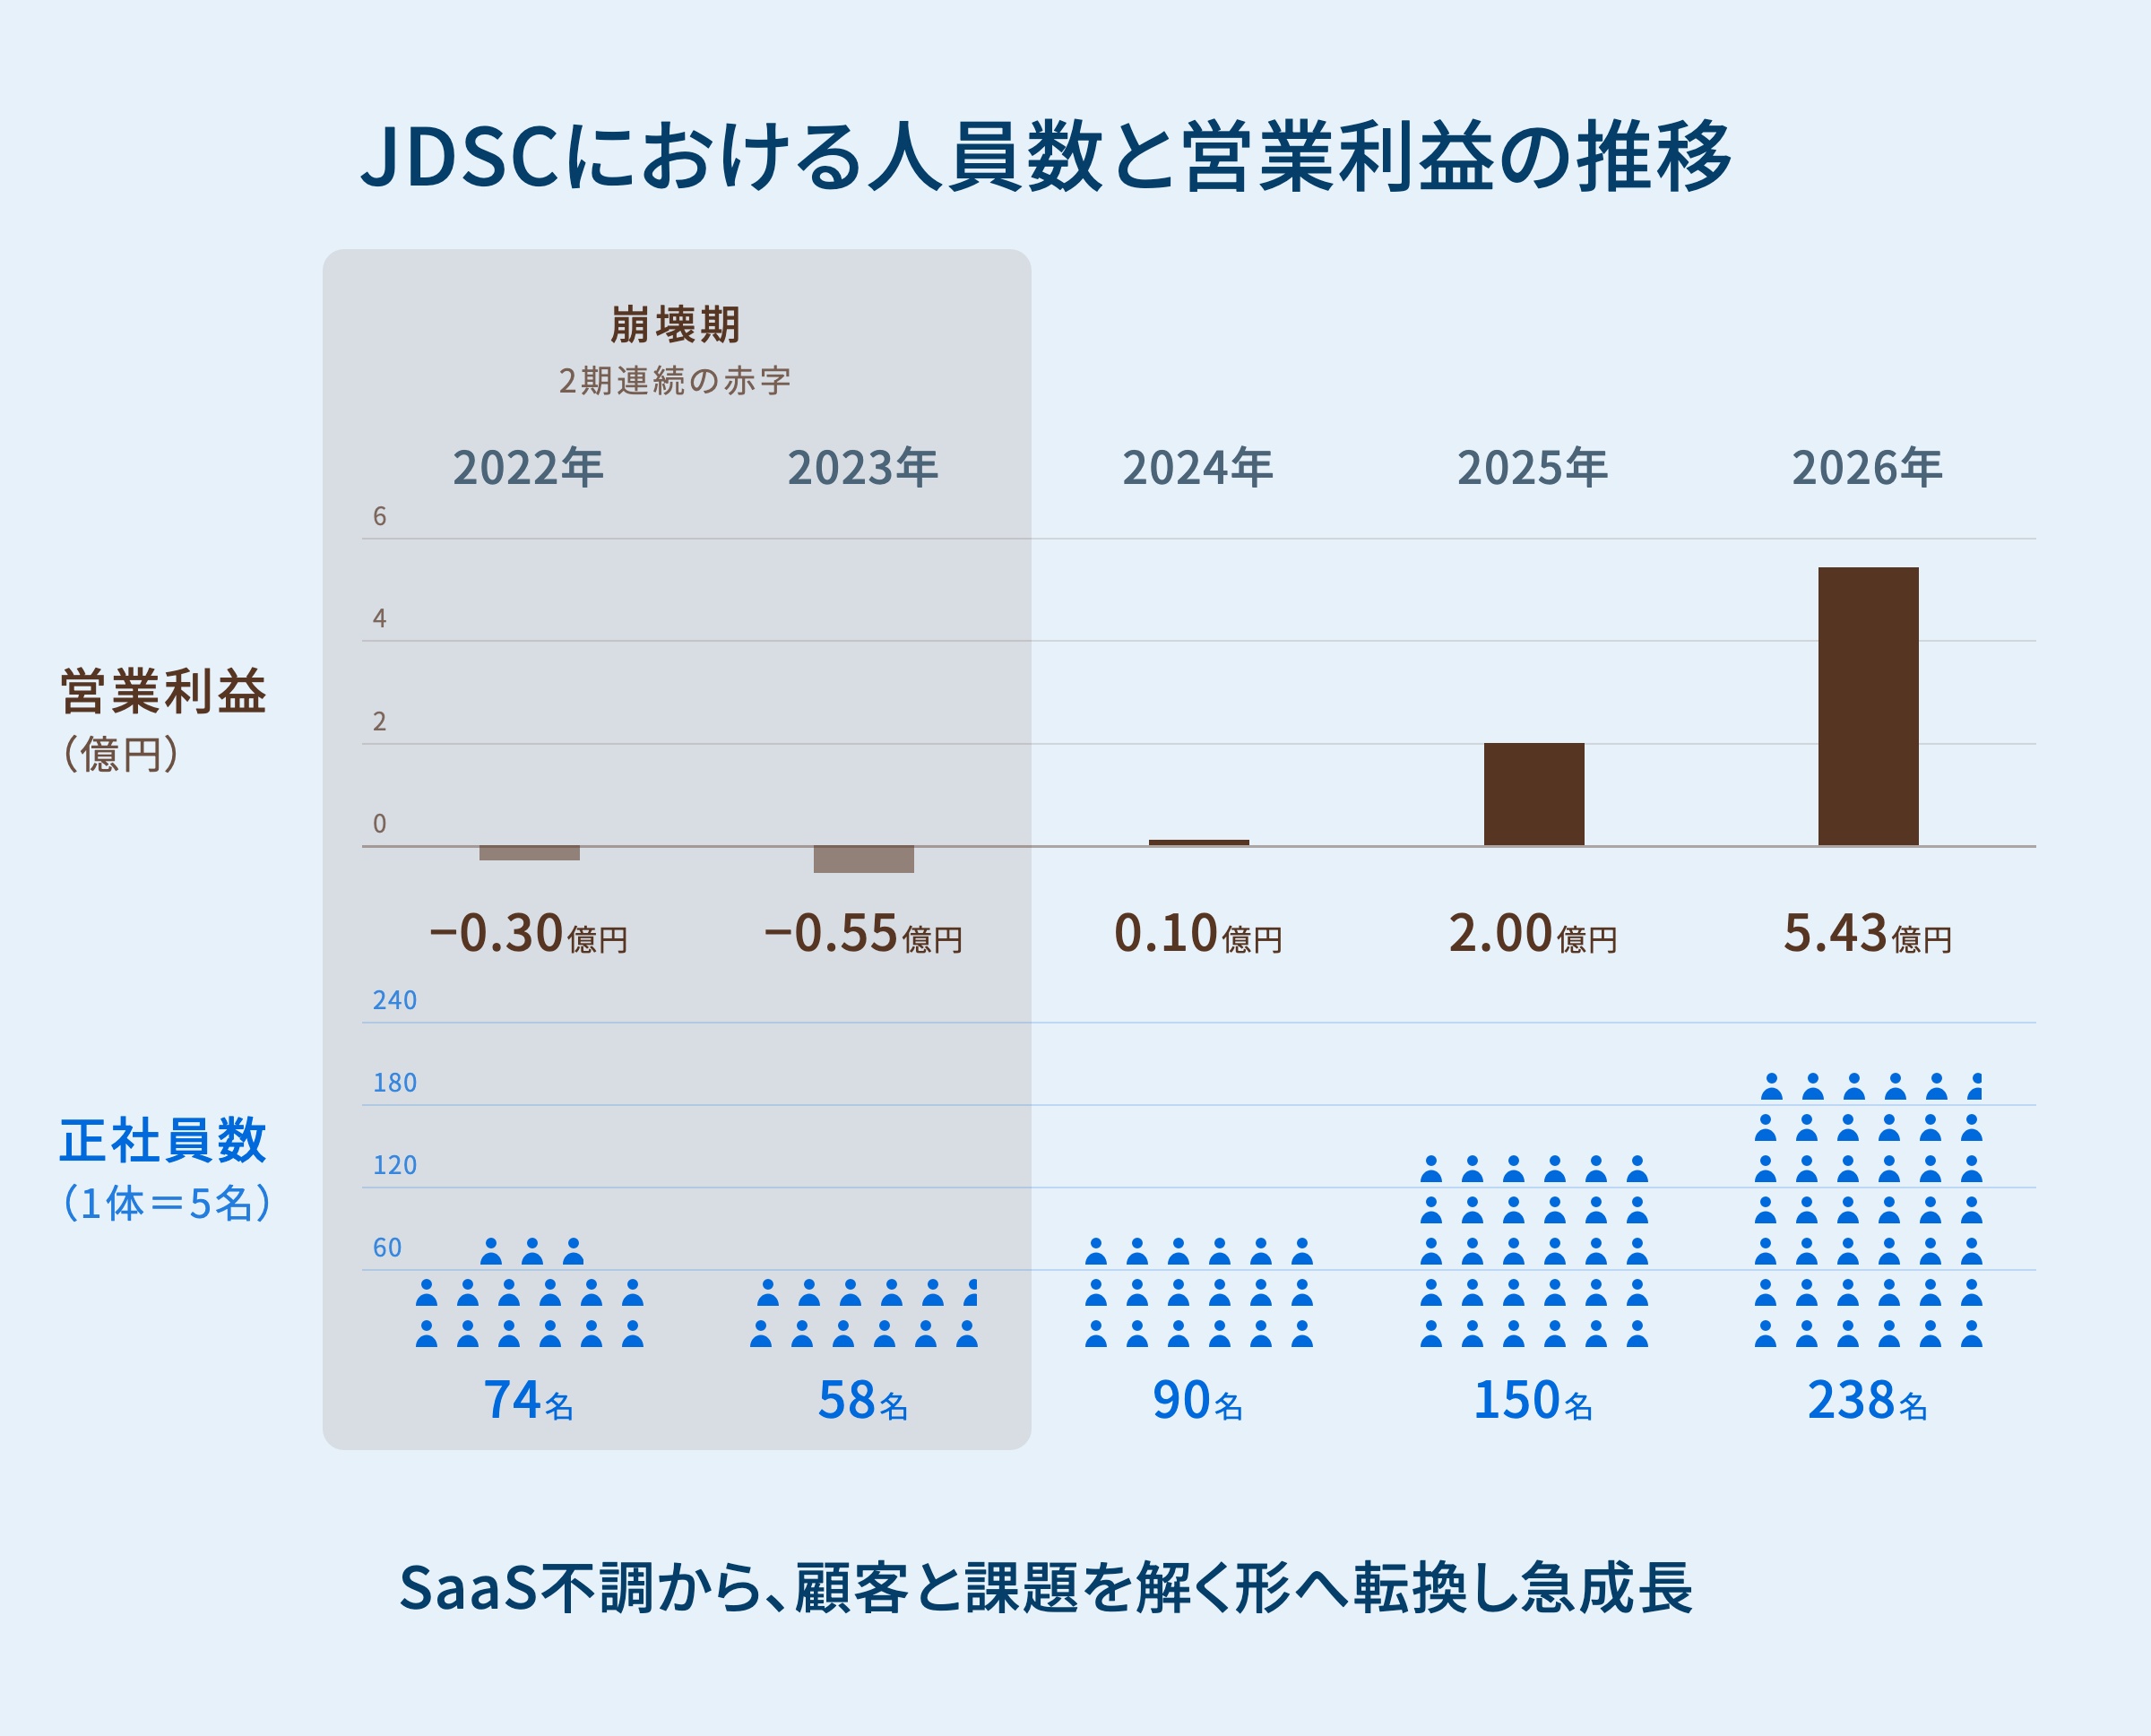
現在地を、数字で押さえておく。2026年6月期、AIソリューション事業の売上は45億800万円。前期比58.5%増で過去最高を更新した。正社員数は220名、内定者を含めると約300名(2026年11月時点)。1年で1.8倍だ。
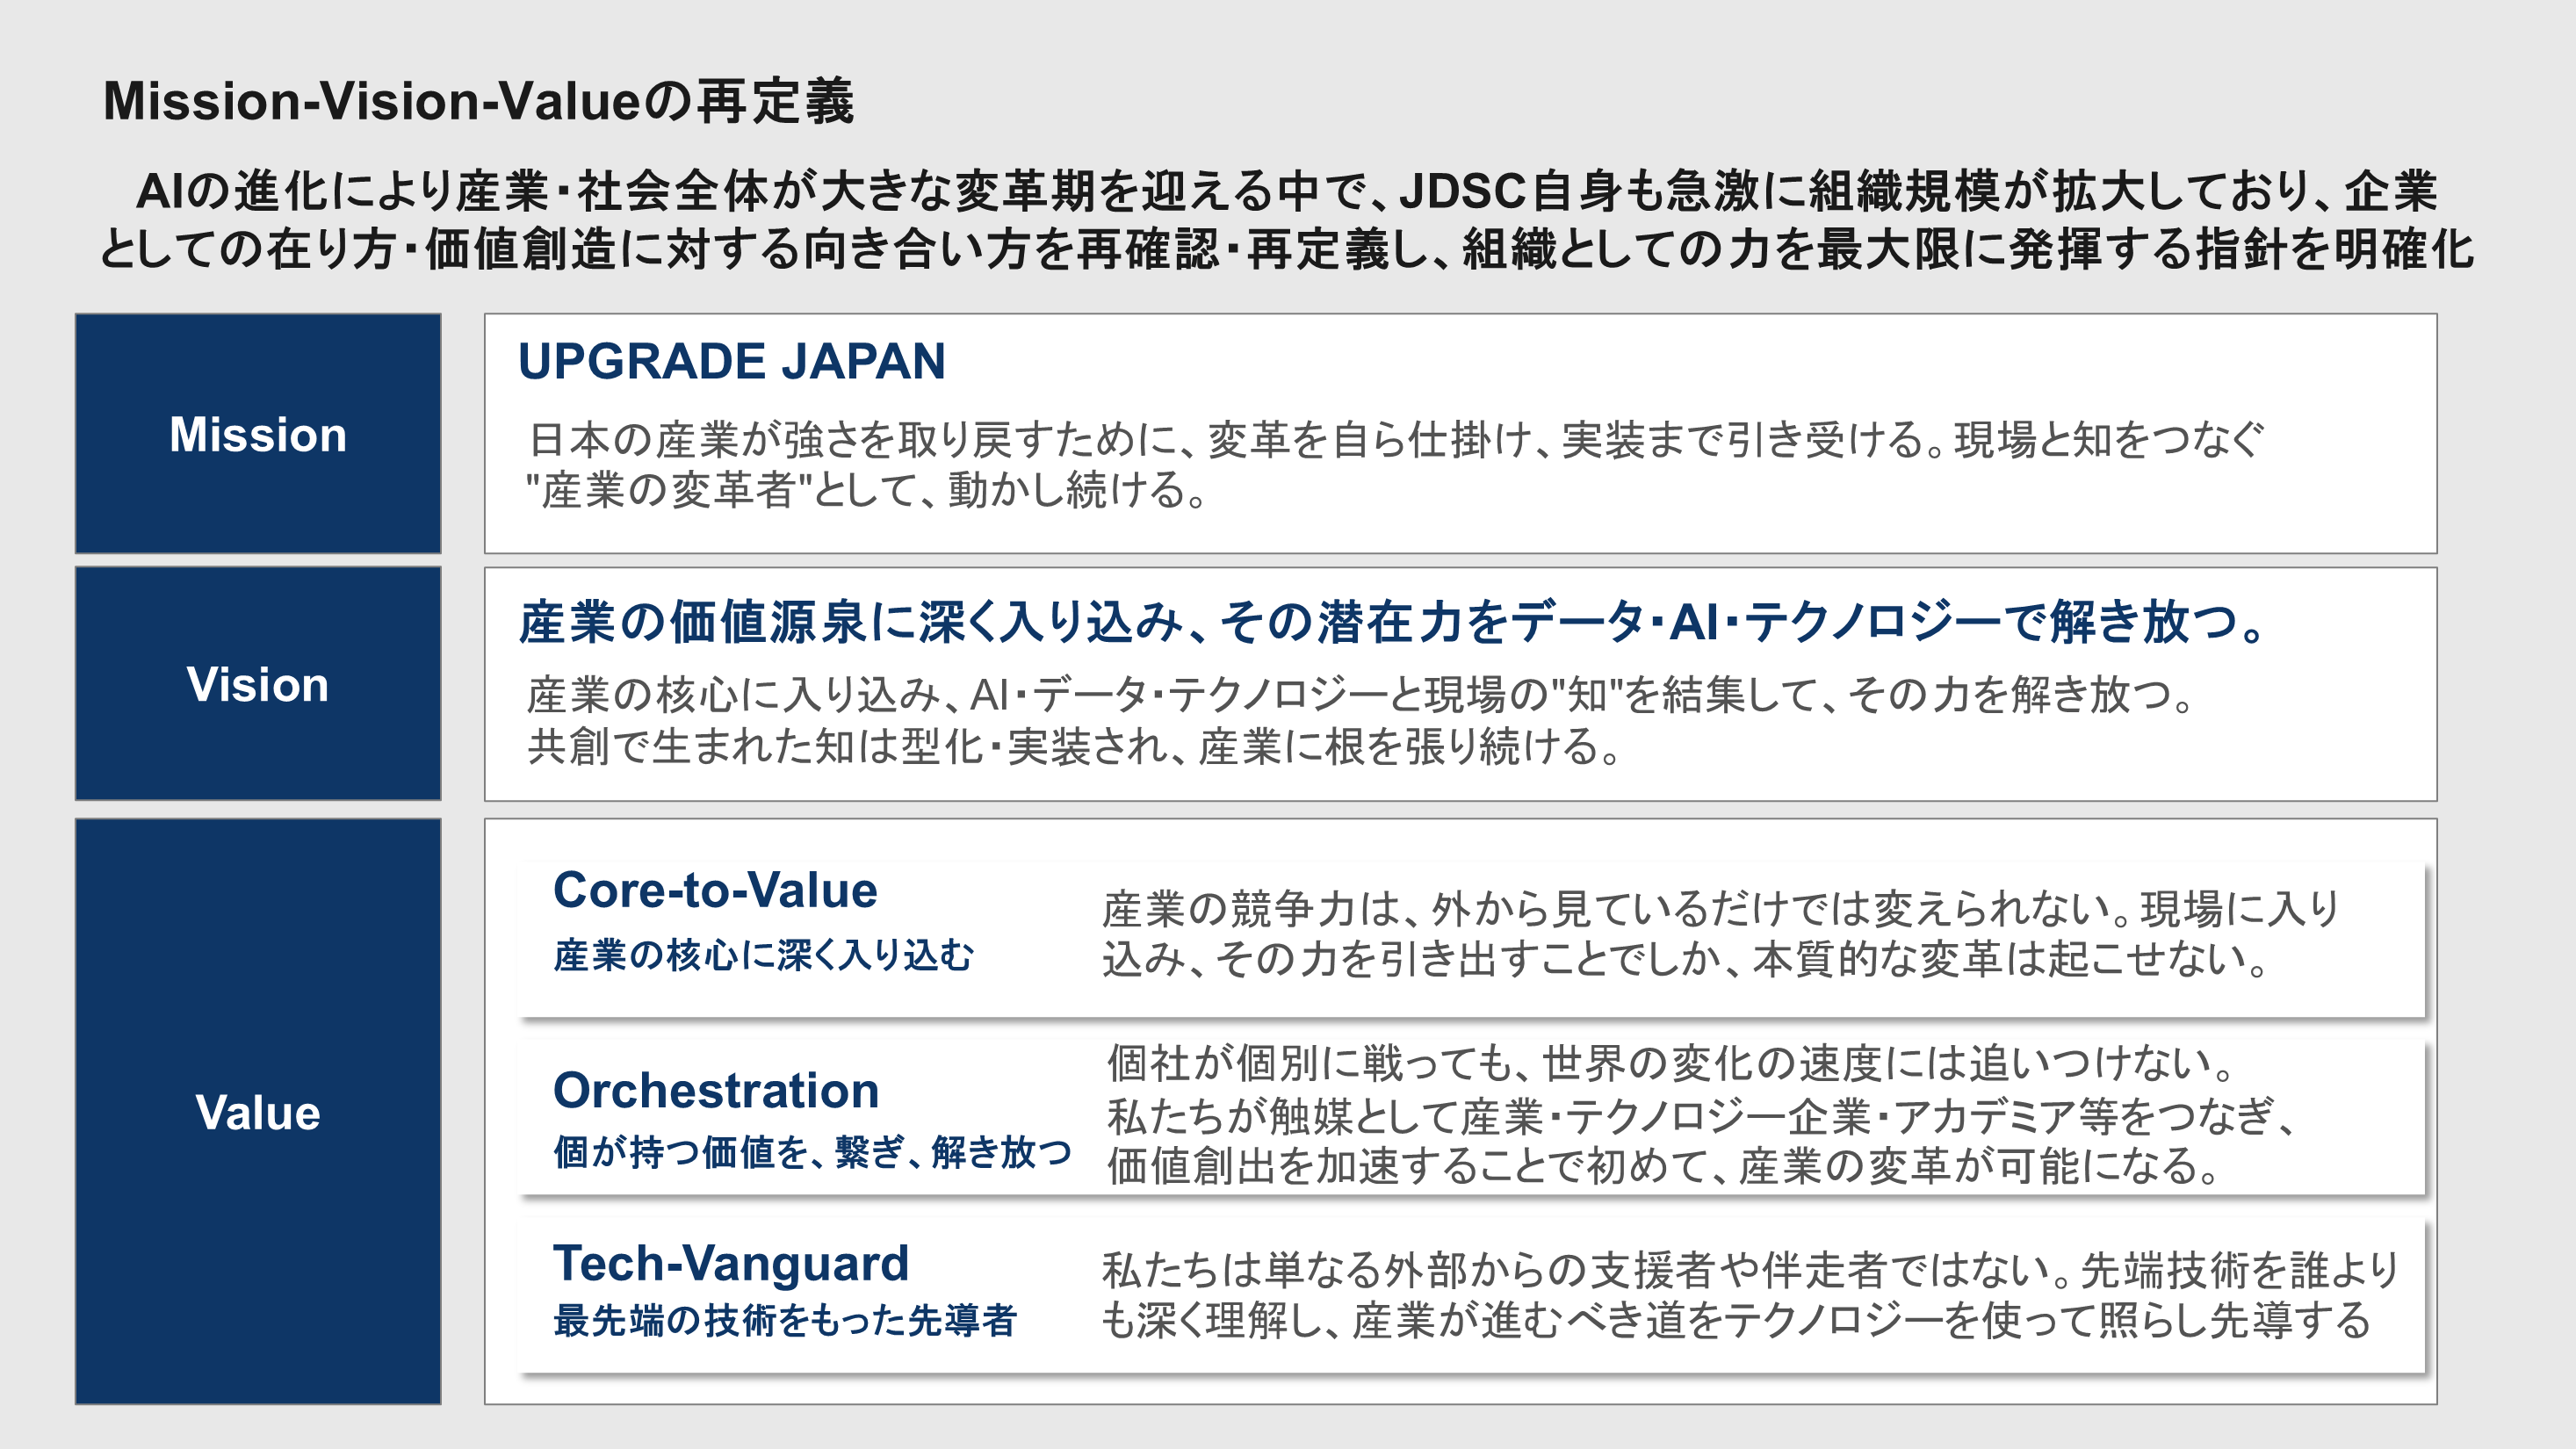
同社が掲げるMissionは「UPGRADE JAPAN」。2026年に再定義された説明文はこうだ。日本の産業が強さを取り戻すために、変革を自ら仕掛け、実装まで引き受ける。現場と知をつなぐ産業の変革者として、動かし続ける。Visionは、産業の価値の源泉に深く入り込み、その潜在力をデータ・AI・テクノロジーで解き放つ、というもの。
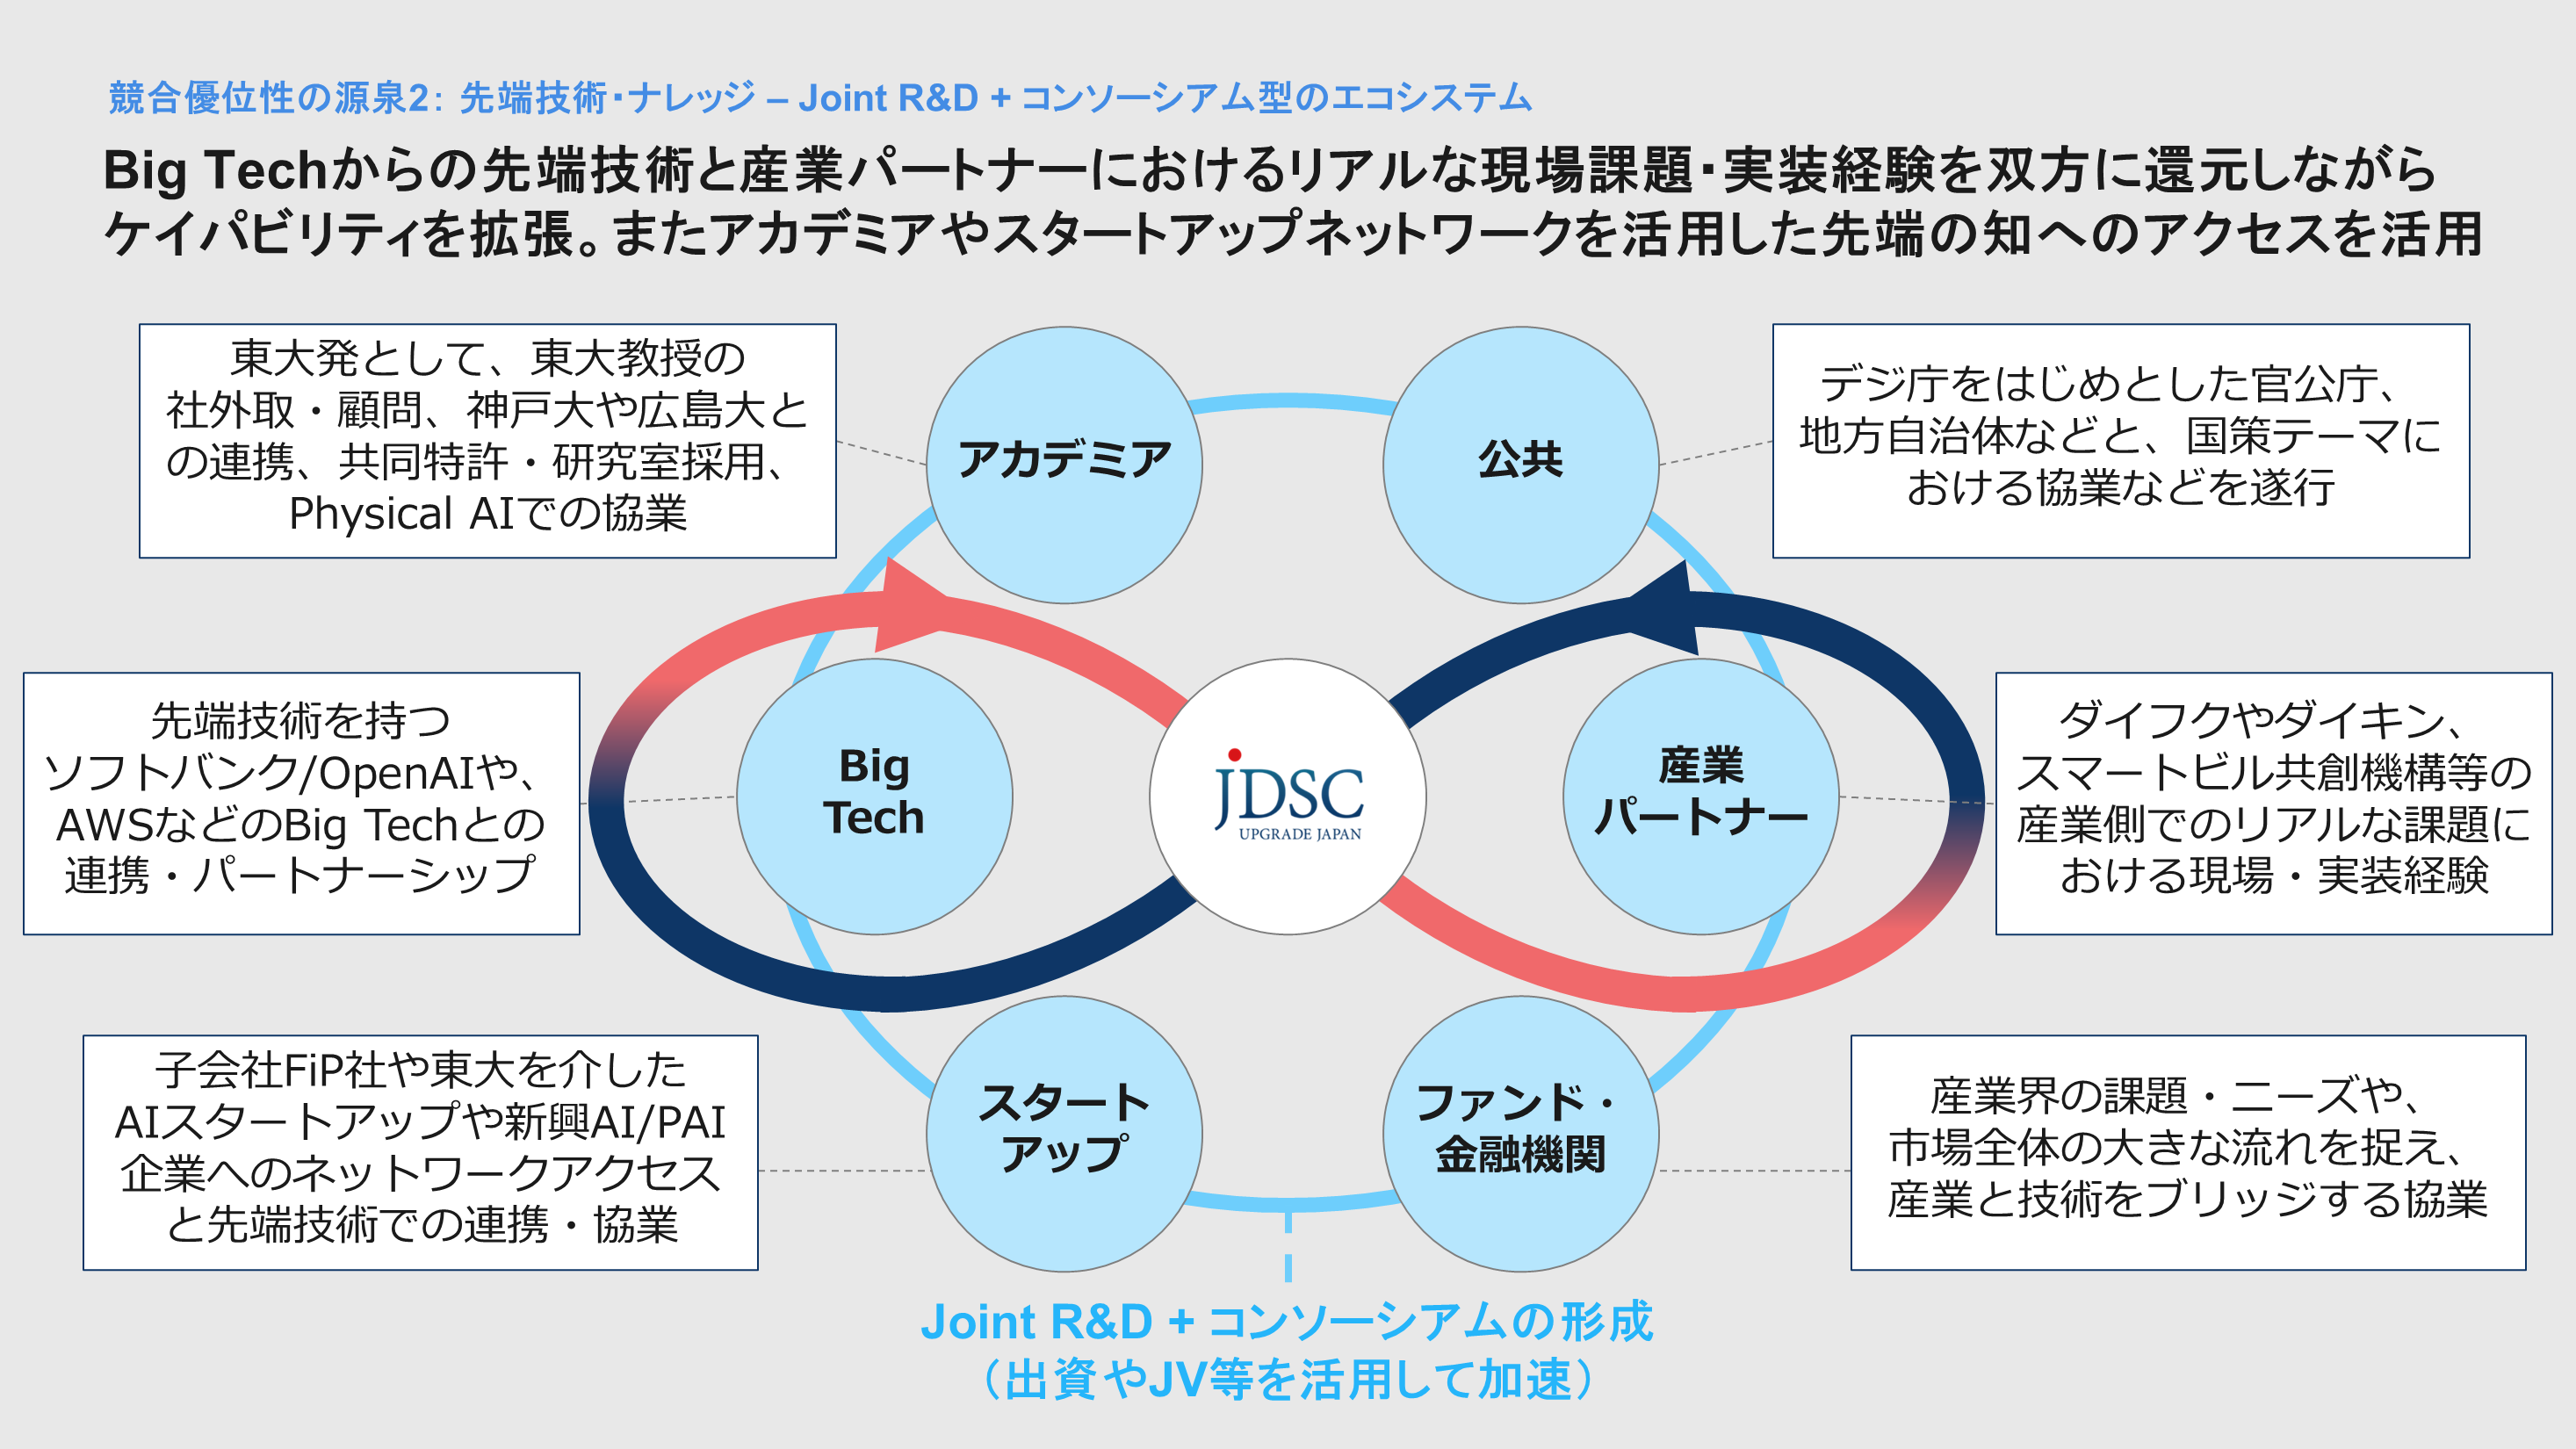
この理念を実行する仕組みについて解説する。業界大手のパートナー企業とJoint R&Dを組み、産業内に眠るクローズドデータ*の活用を進める。
*その産業に携わる人の経験・勘なども含めた暗黙知や、産業の価値源泉に触れるコアデータのこと
JDSC側が持ち込むのは、AI開発ノウハウ、戦略コンサル機能、システム実装力、そしてこれまでの業界変革の実績。パートナー企業側が持ち込むのは、産業内のクローズドデータ、良質な顧客基盤、高い信用力、そして豊富な資本力だ。出資やJVも活用しながら長期的なパートナーシップとして育て、そこで蓄積した技術・ソリューション資産を、業界の内外へ展開し、産業ごとのデファクトスタンダードを構築し、UPGRADEしていく。このパートナー企業には、ダイキン工業や中部電力、そしてソフトバンクなどが名を連ねる。
この会社の事業の輪郭を掴む軸は、社内で「General AI事業部」と「Industry AI事業部」という2つの事業軸で呼ばれている。
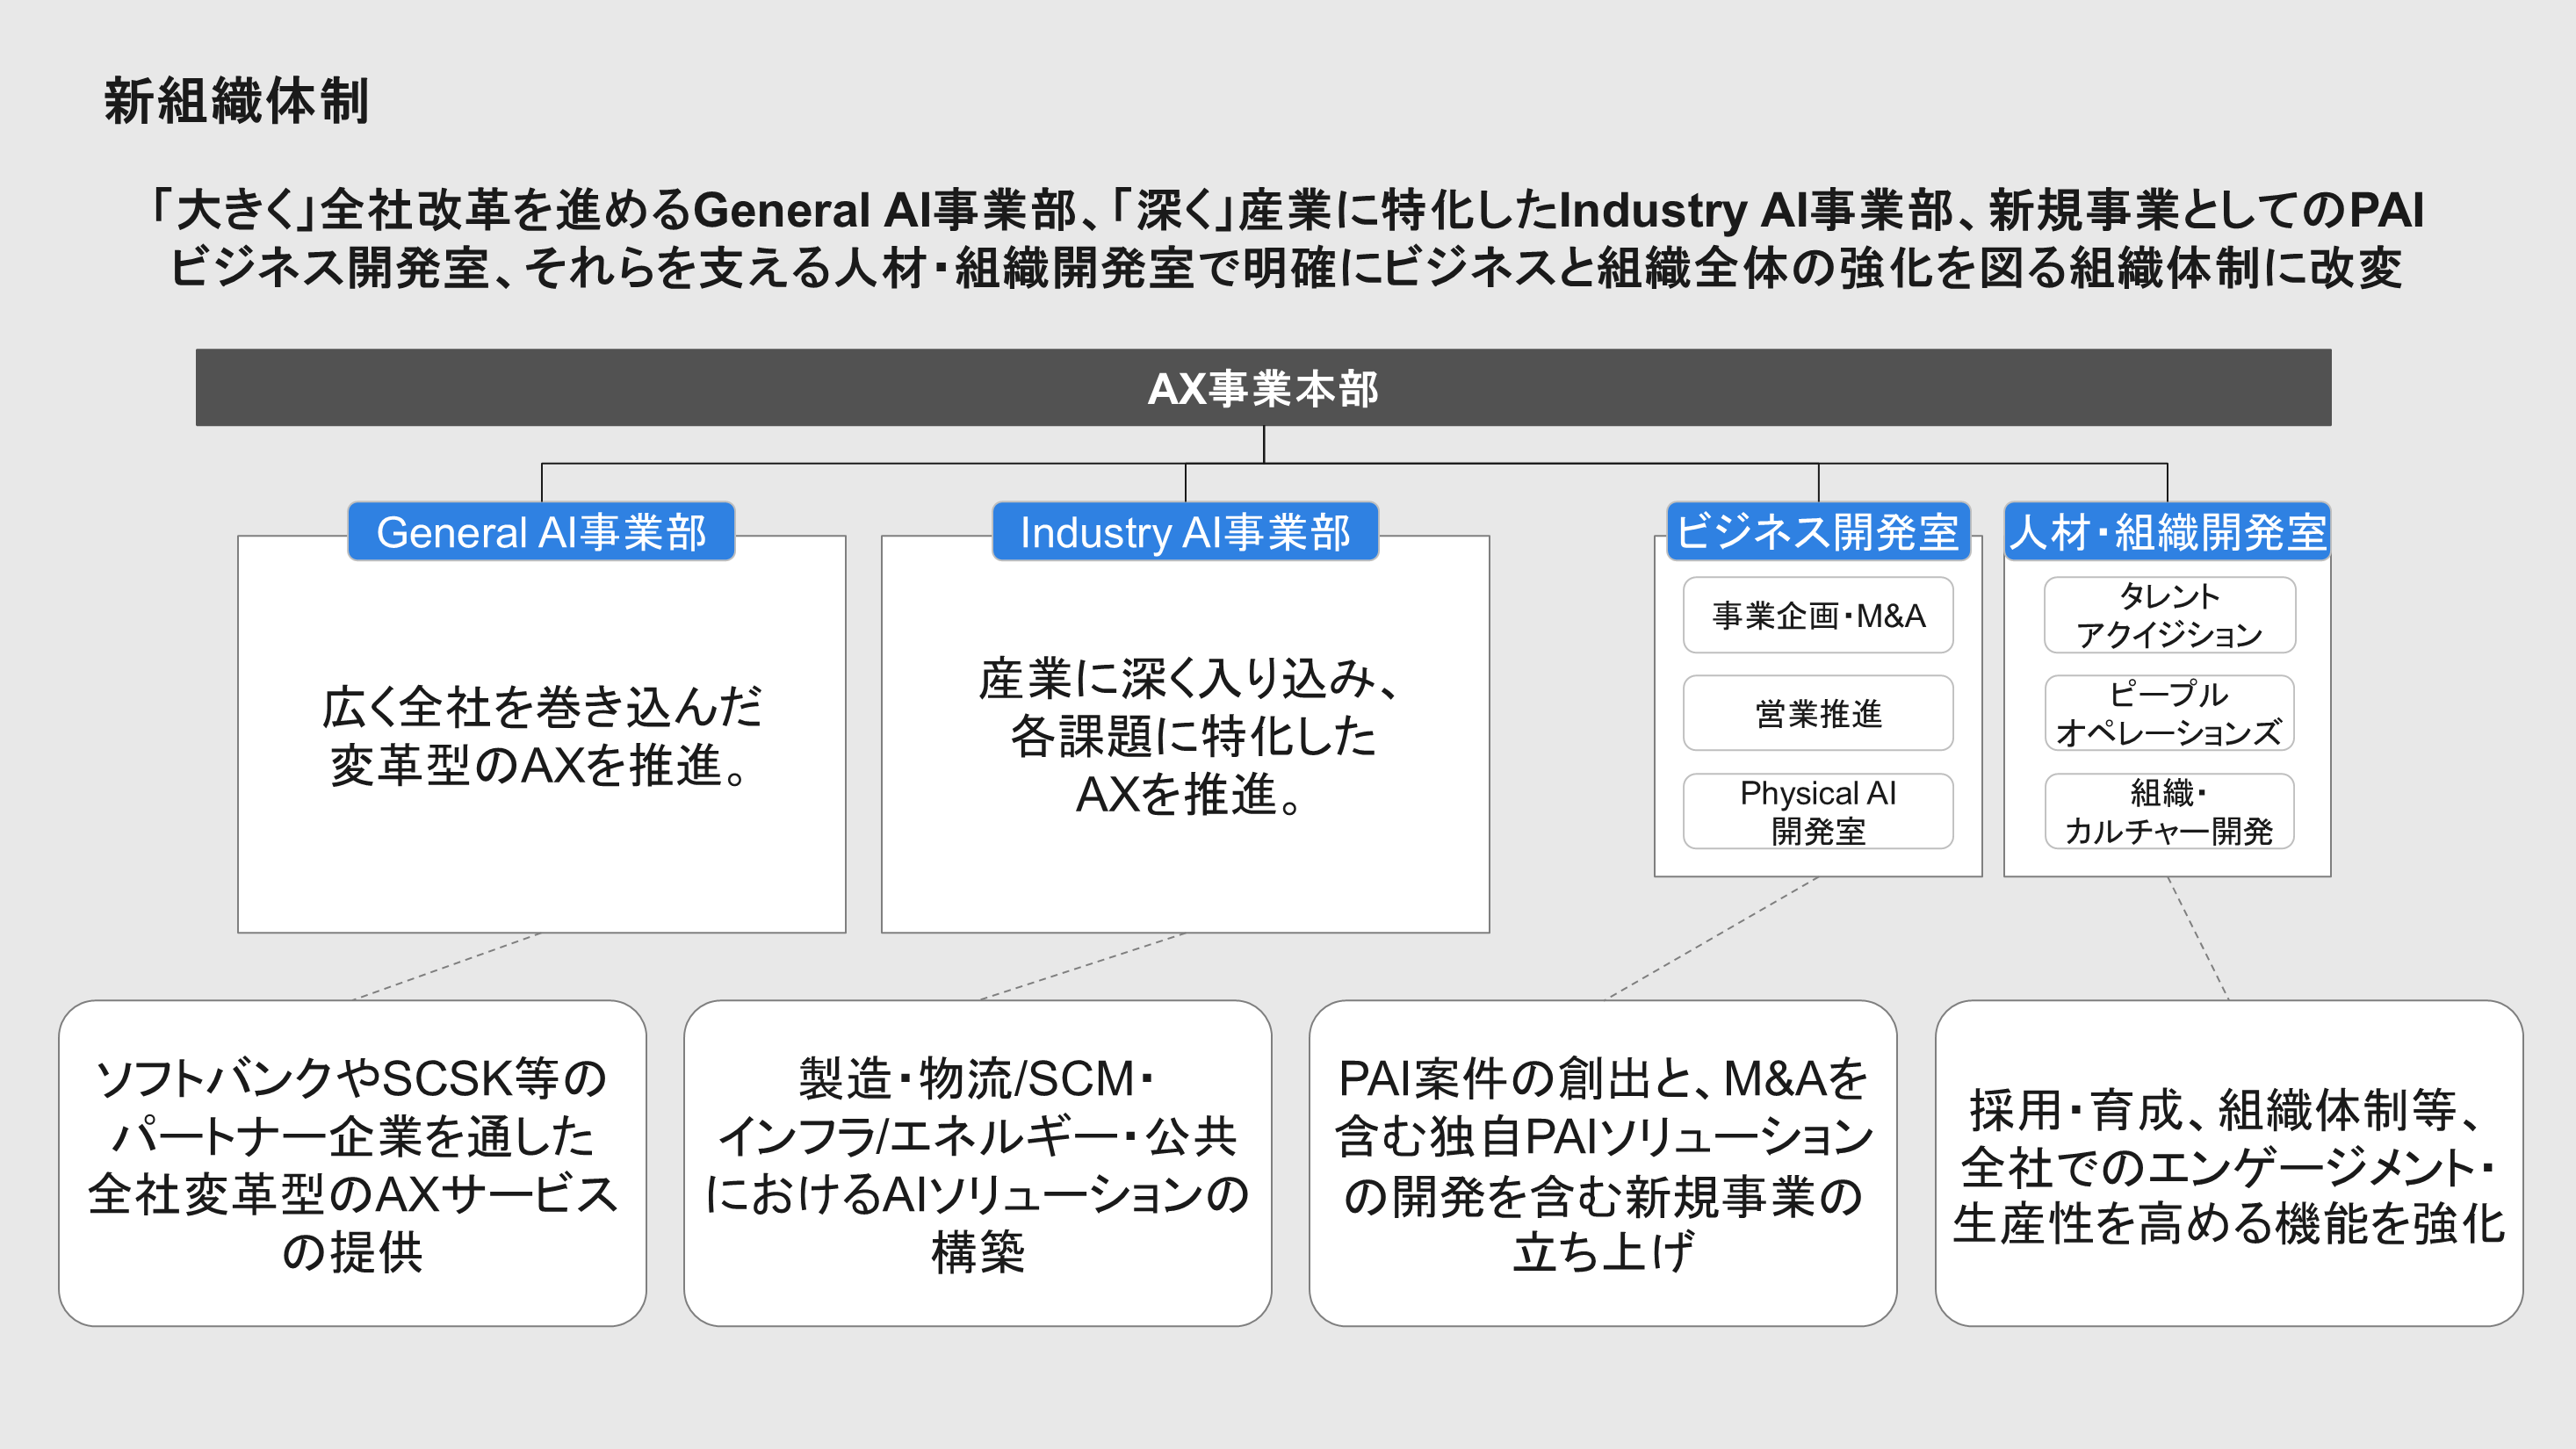
General AI事業部は、ソフトバンクやSCSK等のパートナーシップを通した、全社変革型のAXサービスを担う。特定の産業やビジネス領域に固定されず、AXを全方位的に提供する。幅広いテーマへの対応を可能にする柔軟性が重要になる領域だ。
この事業部が向き合っているのは、JDSC一社の事情ではない。OpenAIという、世界の時価総額ランキングの一角を揺るがしかねないビッグテックが、日本市場に本格的に仕掛けてきている。この動きを国内に輸入し、どう日本社会にAIを実装していくかの最前線を担うこと自体が、日本社会そのものを変えうる大きな仕掛けに加わることを意味する。General AI事業部は、その最前線に立っている。
Industry AI事業部は、特定の産業に深く入り込み、各産業での課題解決を通じて社会課題を解決していく。特定の産業に深く刺さり、社会課題を解決したいという志の強さが、より重要になる。
物流平準化や、広島大学と共同で進める畜産デジタルツインは、こちらに属する。コンサルタント経験は問われない。技術としての難易度が高いというより、現場に入り込む深さと泥臭さが、桁違いに求められる領域だ。「夢のあるプロジェクトに、経験を問わず飛び込める枠」と言い換えてもいい。
だが、この深さは、一つの現場で終わらない。現場に深く入り込んで得たものを、他の産業にも展開できる形にした例が、製造業の設計領域にある。2026年8月、JDSCは、AIを介して設計段階の意思決定を促す「Co-design Engine(コー・デザイン・エンジン)」の提供を始めた。設計の現場では、デザイン・空力・熱・回路といった複数の専門領域が互いに影響し合う。専門領域や組織の壁をまたぐたびに、「設計調整の長期化」が起きる。
Co-design Engineは、設計時の要件定義にかかわる情報をすべて集約し、熟練技術者の判断プロセスを蓄積して、AIが引き継ぐ。そのうえで、根拠のある数字を示す。縦割り組織や専門性をまたぐプロジェクトでも、スムーズな合意形成を導き、日本のモノづくりの課題を解こうとしている。
導入は自動車産業から始まるが、JDSCは今後、半導体・重工・プラント・化学・建設・まちづくりなど、複数の専門領域が絡み合う産業へと広げていく方針だ。一つの産業に深く入り込んで得た知見を、別の産業へ持ち出す、ということだ。
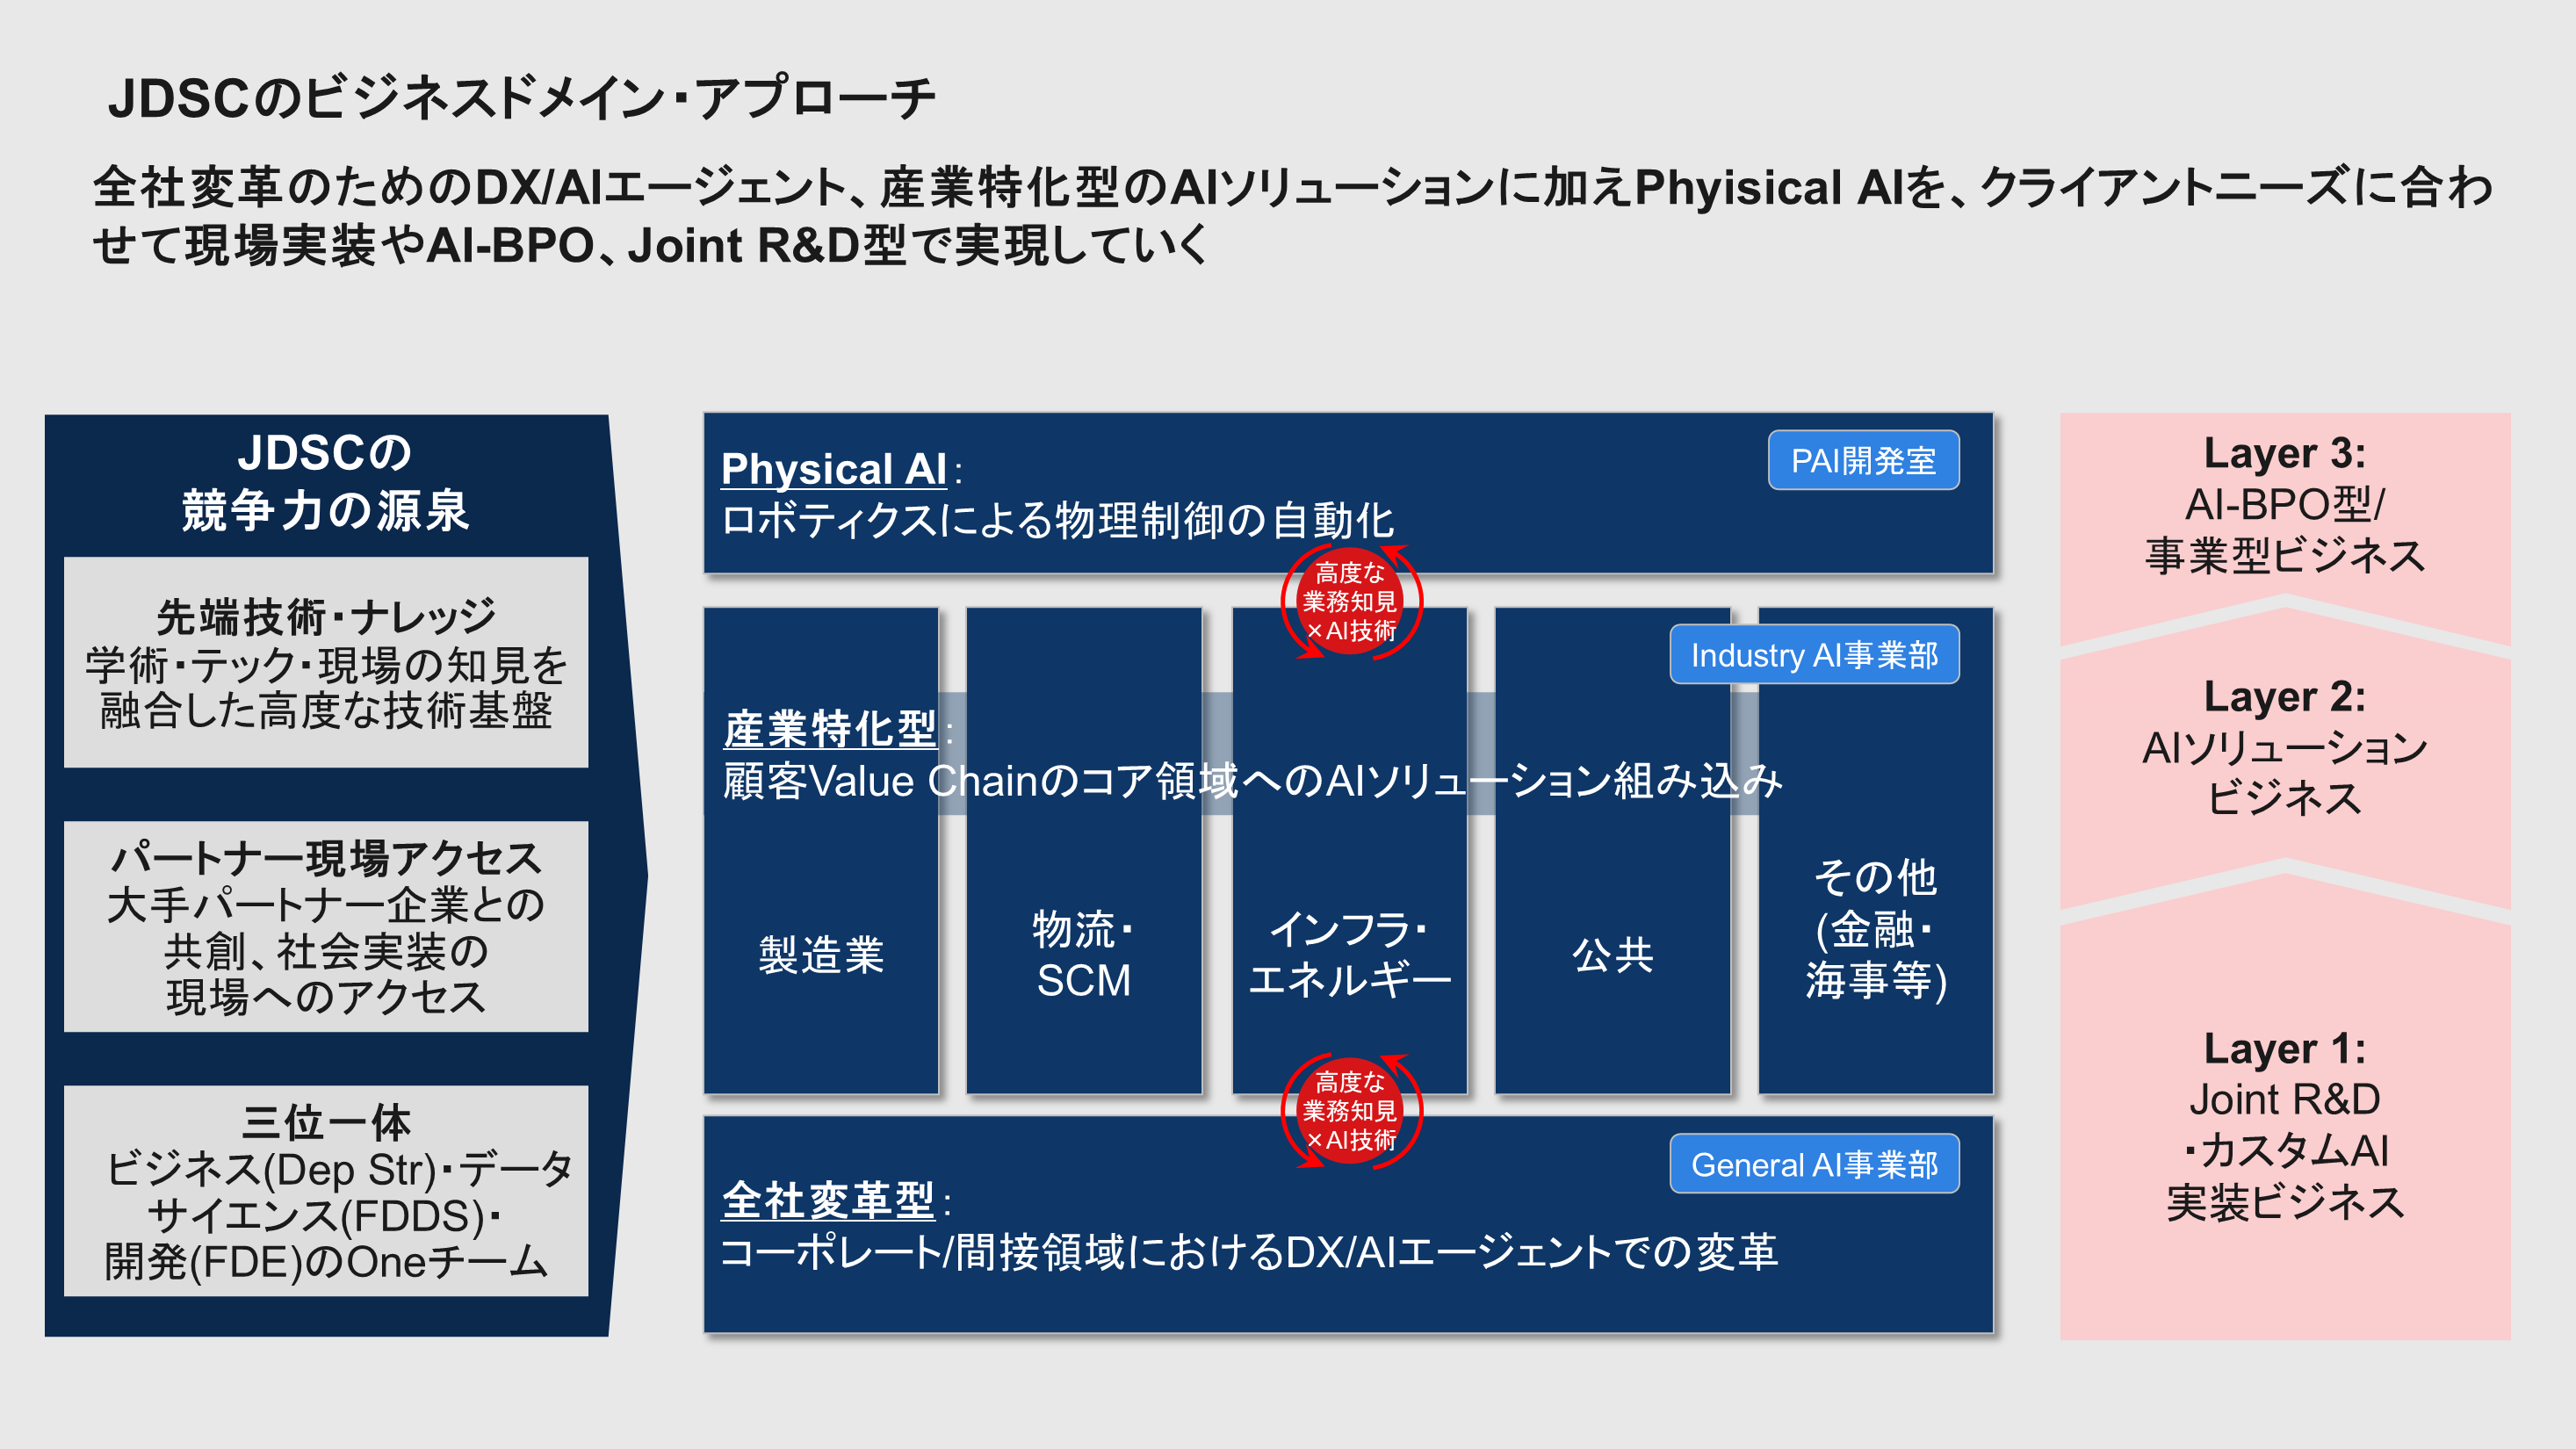
大きく動かす側と、深く掘る側。Generalが大企業との大きな案件を引き込み、Industryで磨いた専門家の知見がそこに刺さる。つまり、この2つは、独立した事業ではない。General、Industry両事業部で積み上げたJoint R&D型の取り組みを基軸に、AIソリューション化していく。両事業部で確実に積み上げた利益が、ソリューションビジネス確立のための投資・挑戦を支える。そして両事業で現場から得た知見や技術、人も、この2事業間を還流し、JDSCの足元の挑戦と将来的なビジネスを作るための取り組みを実現していく仕組みだ。
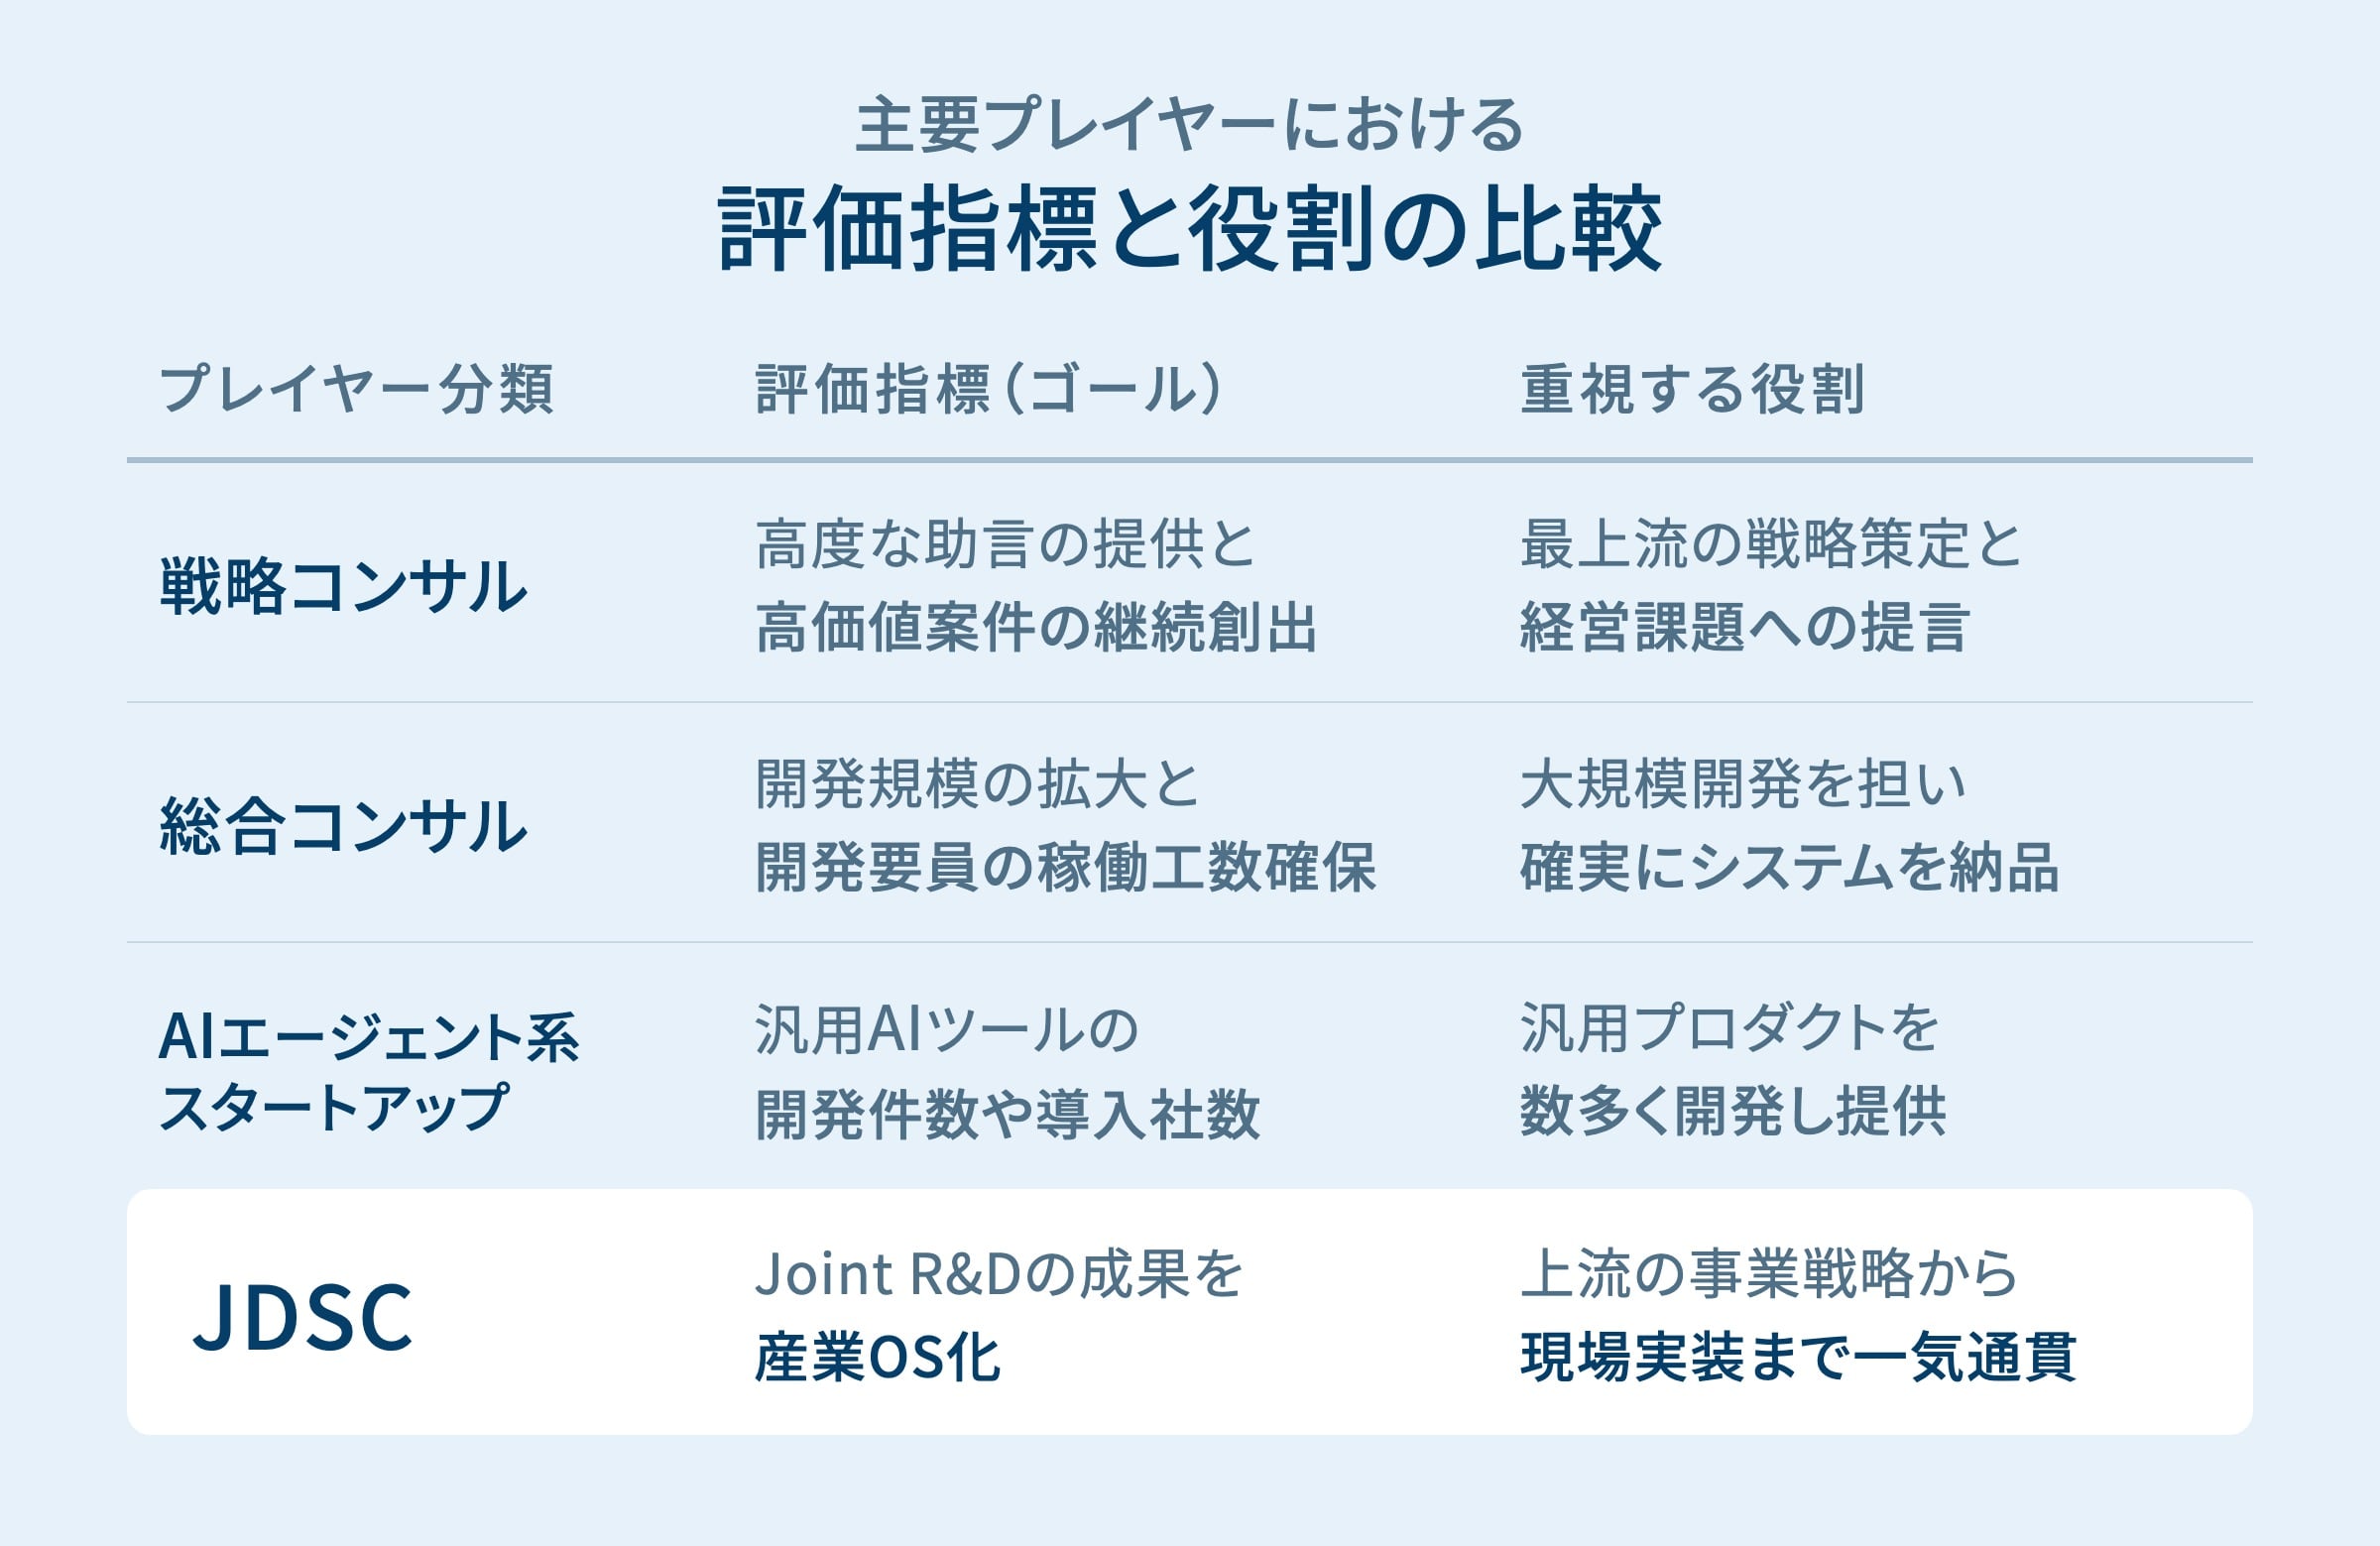
象徴的な対比が、データの扱い方に表れている。多くのAIエージェント企業は、いま顕在化しているニーズに応えることを主眼に、データを効率的に整理し分類する。JDSCが向き合っているのは、その一段先だ。数年先にどう活用したいかを起点に、データの持ち方そのものを設計し直す。整理の技術ではなく、設計の思想そのものが違う、ということである。
佐藤飛鳥氏(現・代表取締役COO、次回の記事で詳述する)自身も、この違いをはっきりと言葉にしている。
佐藤スタートアップやベンチャーで多くいるような、とにかくAIエージェントを数多く開発している会社と、僕らは全く違う会社だと思ってるんですよ。そのような企業は、AIエージェントの件数、いかに多く作ったかを指標にしている企業も多いはずなんです。僕らはそうした「数」になんて興味なくて。業務を変えましょう、ビジネスを変えましょう、と言い続けて、産業全体を巻き込んで実行している会社。ですから「AIベンチャー」「AIコンサル」のように括られてしまうのは、非常に悔しいし、違う会社だと思っています。
これが指しているのは、JDSCは、単なるAIエージェントを作る受託開発会社でも、既存ツールの導入を支援する代理店でもない、ということだ。
高度なデータサイエンス・AI開発を武器に、事業戦略という中枢からパートナーと共同構築する。AIドリブンな視点を持ちつつ、ビジネス戦略から入り込めることが、JDSCの大きな差別化ポイントになっている。
ここまでで、さらっと名前が挙がったパートナー企業の一つ、ソフトバンク。ここに早くも、JDSC最初の誤解の種がある。
ソフトバンクの下請け?──否。出資し、学びたいのはソフトバンクの方だった
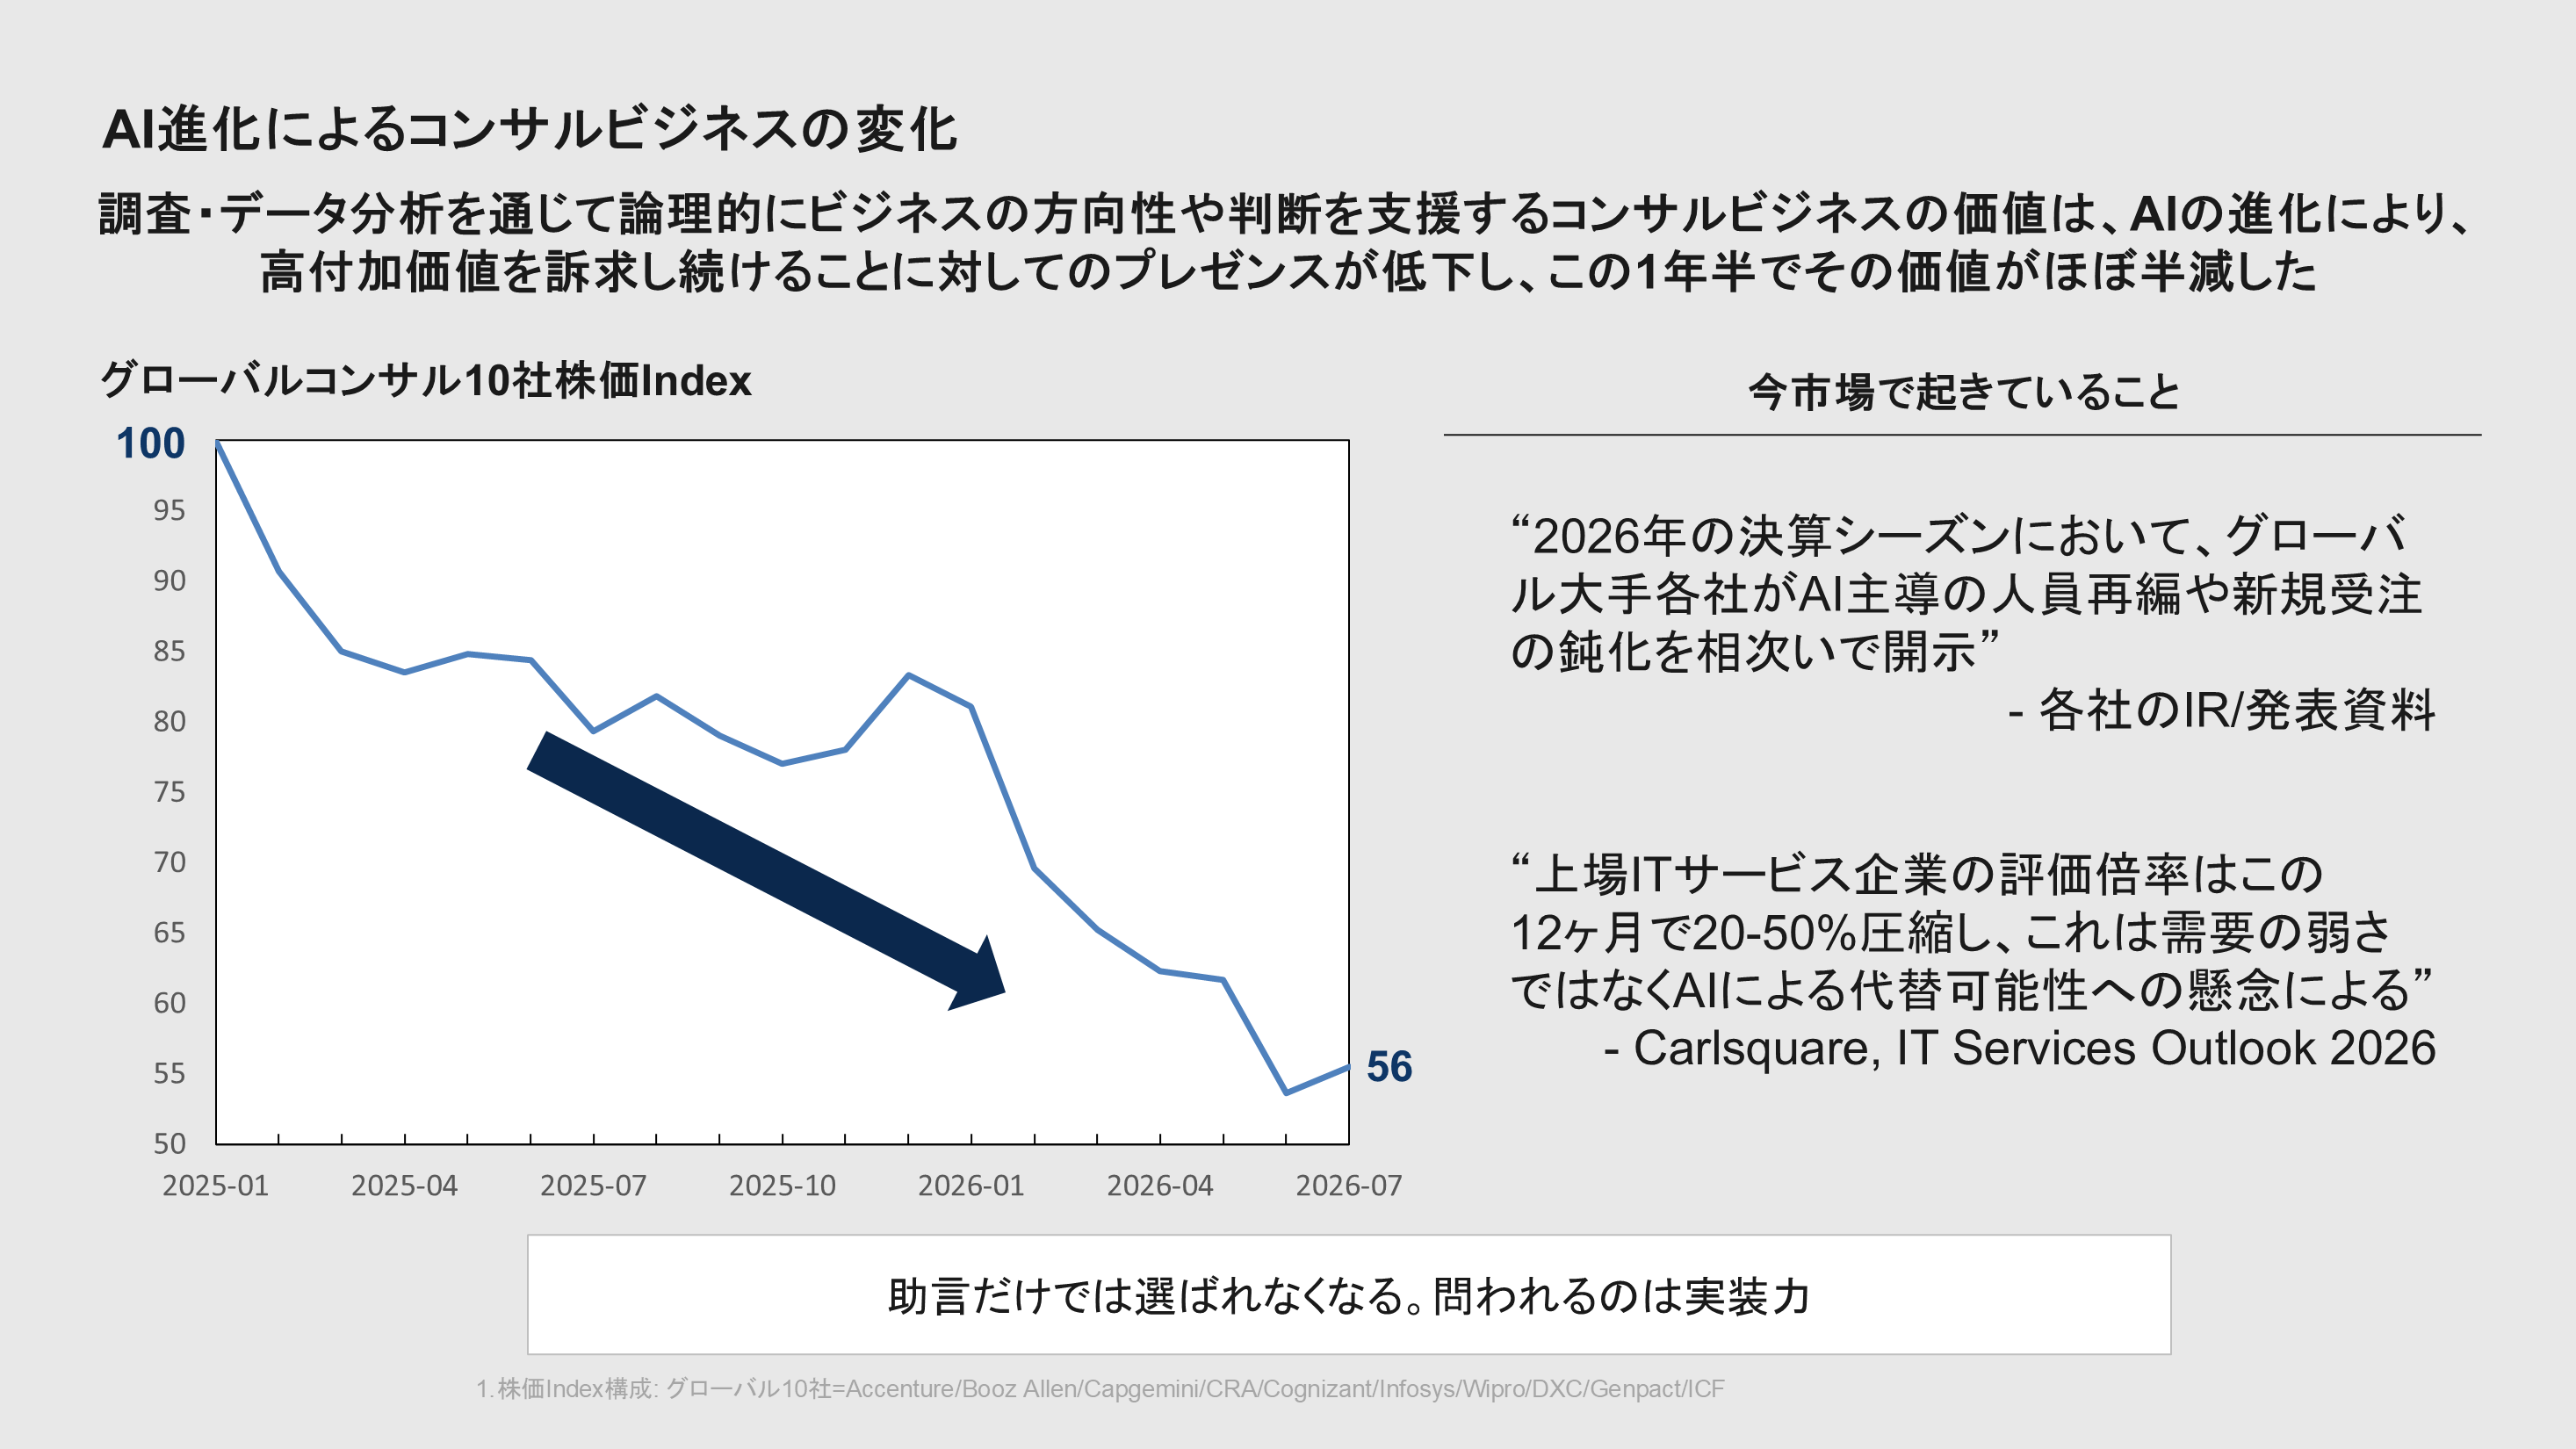
AIの進化により、昨今のコンサルティング市場は大きく揺れている。AIの存在がコンサルティング会社が与える付加価値に対するプレゼンスが下がり、大手グローバルコンサルの株価が急落している。このような逆風の中、JDSCは今こそが急成長のチャンスだと言う。
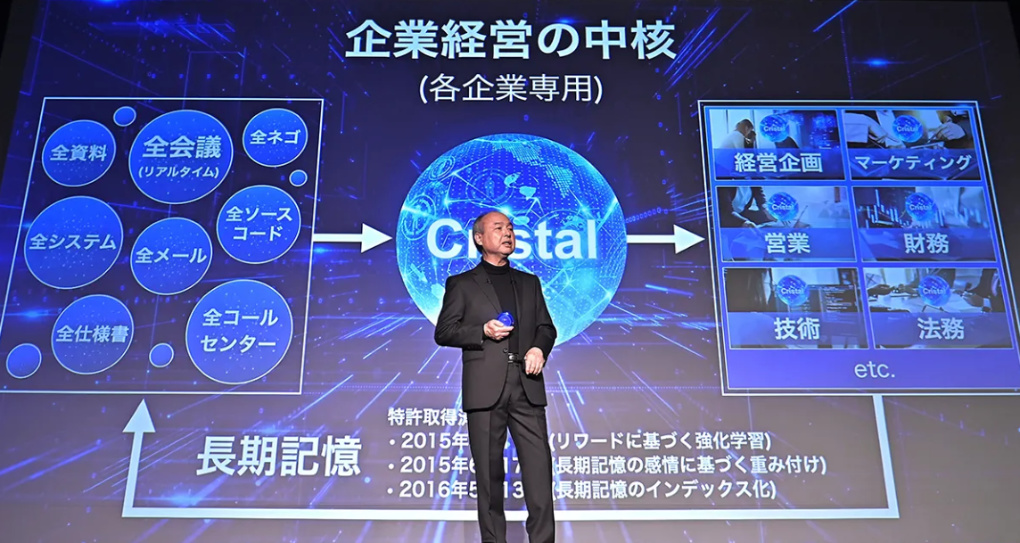
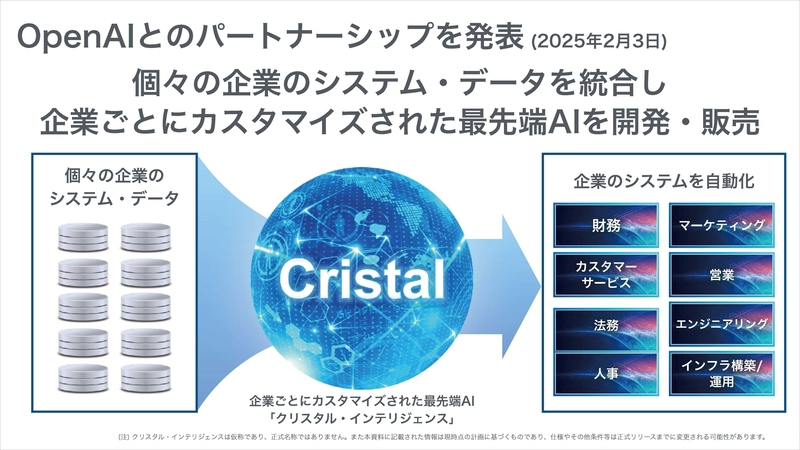
話は2025年2月3日にさかのぼる。この日、ソフトバンクグループ、OpenAI、Arm、ソフトバンクの4社が、企業ごとにカスタマイズされた最先端AI「クリスタル・インテリジェンス」の開発・販売に関するパートナーシップを発表した。
孫正義氏の説明はこうだ。企業が長年構築してきた基幹システムの複雑なソースコードをすべて解析し、最新言語への置き換えを行う。企業内のすべての会議に参加し、議事録や業務メールを参照して意思決定の質を高める。業務システムの導入ではない。企業そのものをAIで再構築する構想である。ソフトバンクグループは、まず自らを最初の顧客にした。全グループ各社に世界に先駆けて導入し、ソフトバンク1社だけで1億以上のタスクを自動化するという。
引用:https://ai.softbank/insights/005/
引用:https://www.softbank.jp/sbnews/entry/20250207_02
2025年当時、この実装パートナーを選ぶ際招待されたのは名だたるコンサルティング会社で、JDSCは招かれていなかった。その後、実力を理解したソフトバンクが、現在のパートナーシップを結ぶに至っている。
なぜ、そもそも大手コンサルティングファームが本命だったはずのこの座に、JDSCが入り込めたのか。理由は、ソフトバンク自身の立ち位置にある。
クリスタル・インテリジェンス構想でソフトバンクが目指すのはOpenAIとの共同開発により、AIプロダクトを持ち、それを実装する会社になることだ。つまり、ソフトバンクは自らコンサルティング会社の機能を担おうとしている。だとすれば、外資や日系のコンサルティングファームだけに戦略・開発・実装のすべてを委ねることは、競合に手の内を明かすに等しい。ソフトバンクが必要としたのは、独立系で、テクノロジーが分かり、それを実装する能力がある会社だった。グローバルでも同様の傾向が見て取れるように、AI市場における競争力は「モデル」から「実装力」へとシフトしてきているのだ。
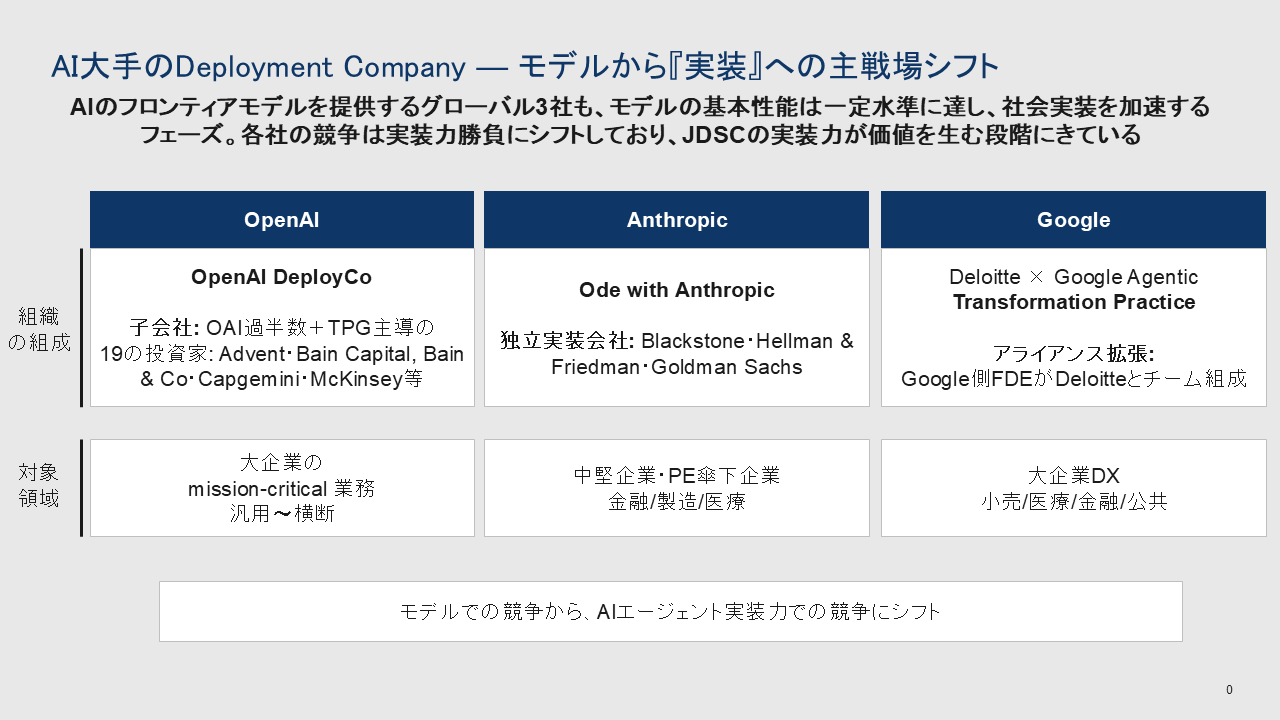
情報を聞きつけたのは創業者であり、代表取締役CEOの加藤エルテス氏。締切のわずか3日前だった。そこから3日で提案書を仕上げて手を挙げ、選ばれている。評価されたのはAI技術力と、業務変革能力だった。
実際、JDSCの体制も、戦略立案から実装までをバランスよく配置した構成になっている。
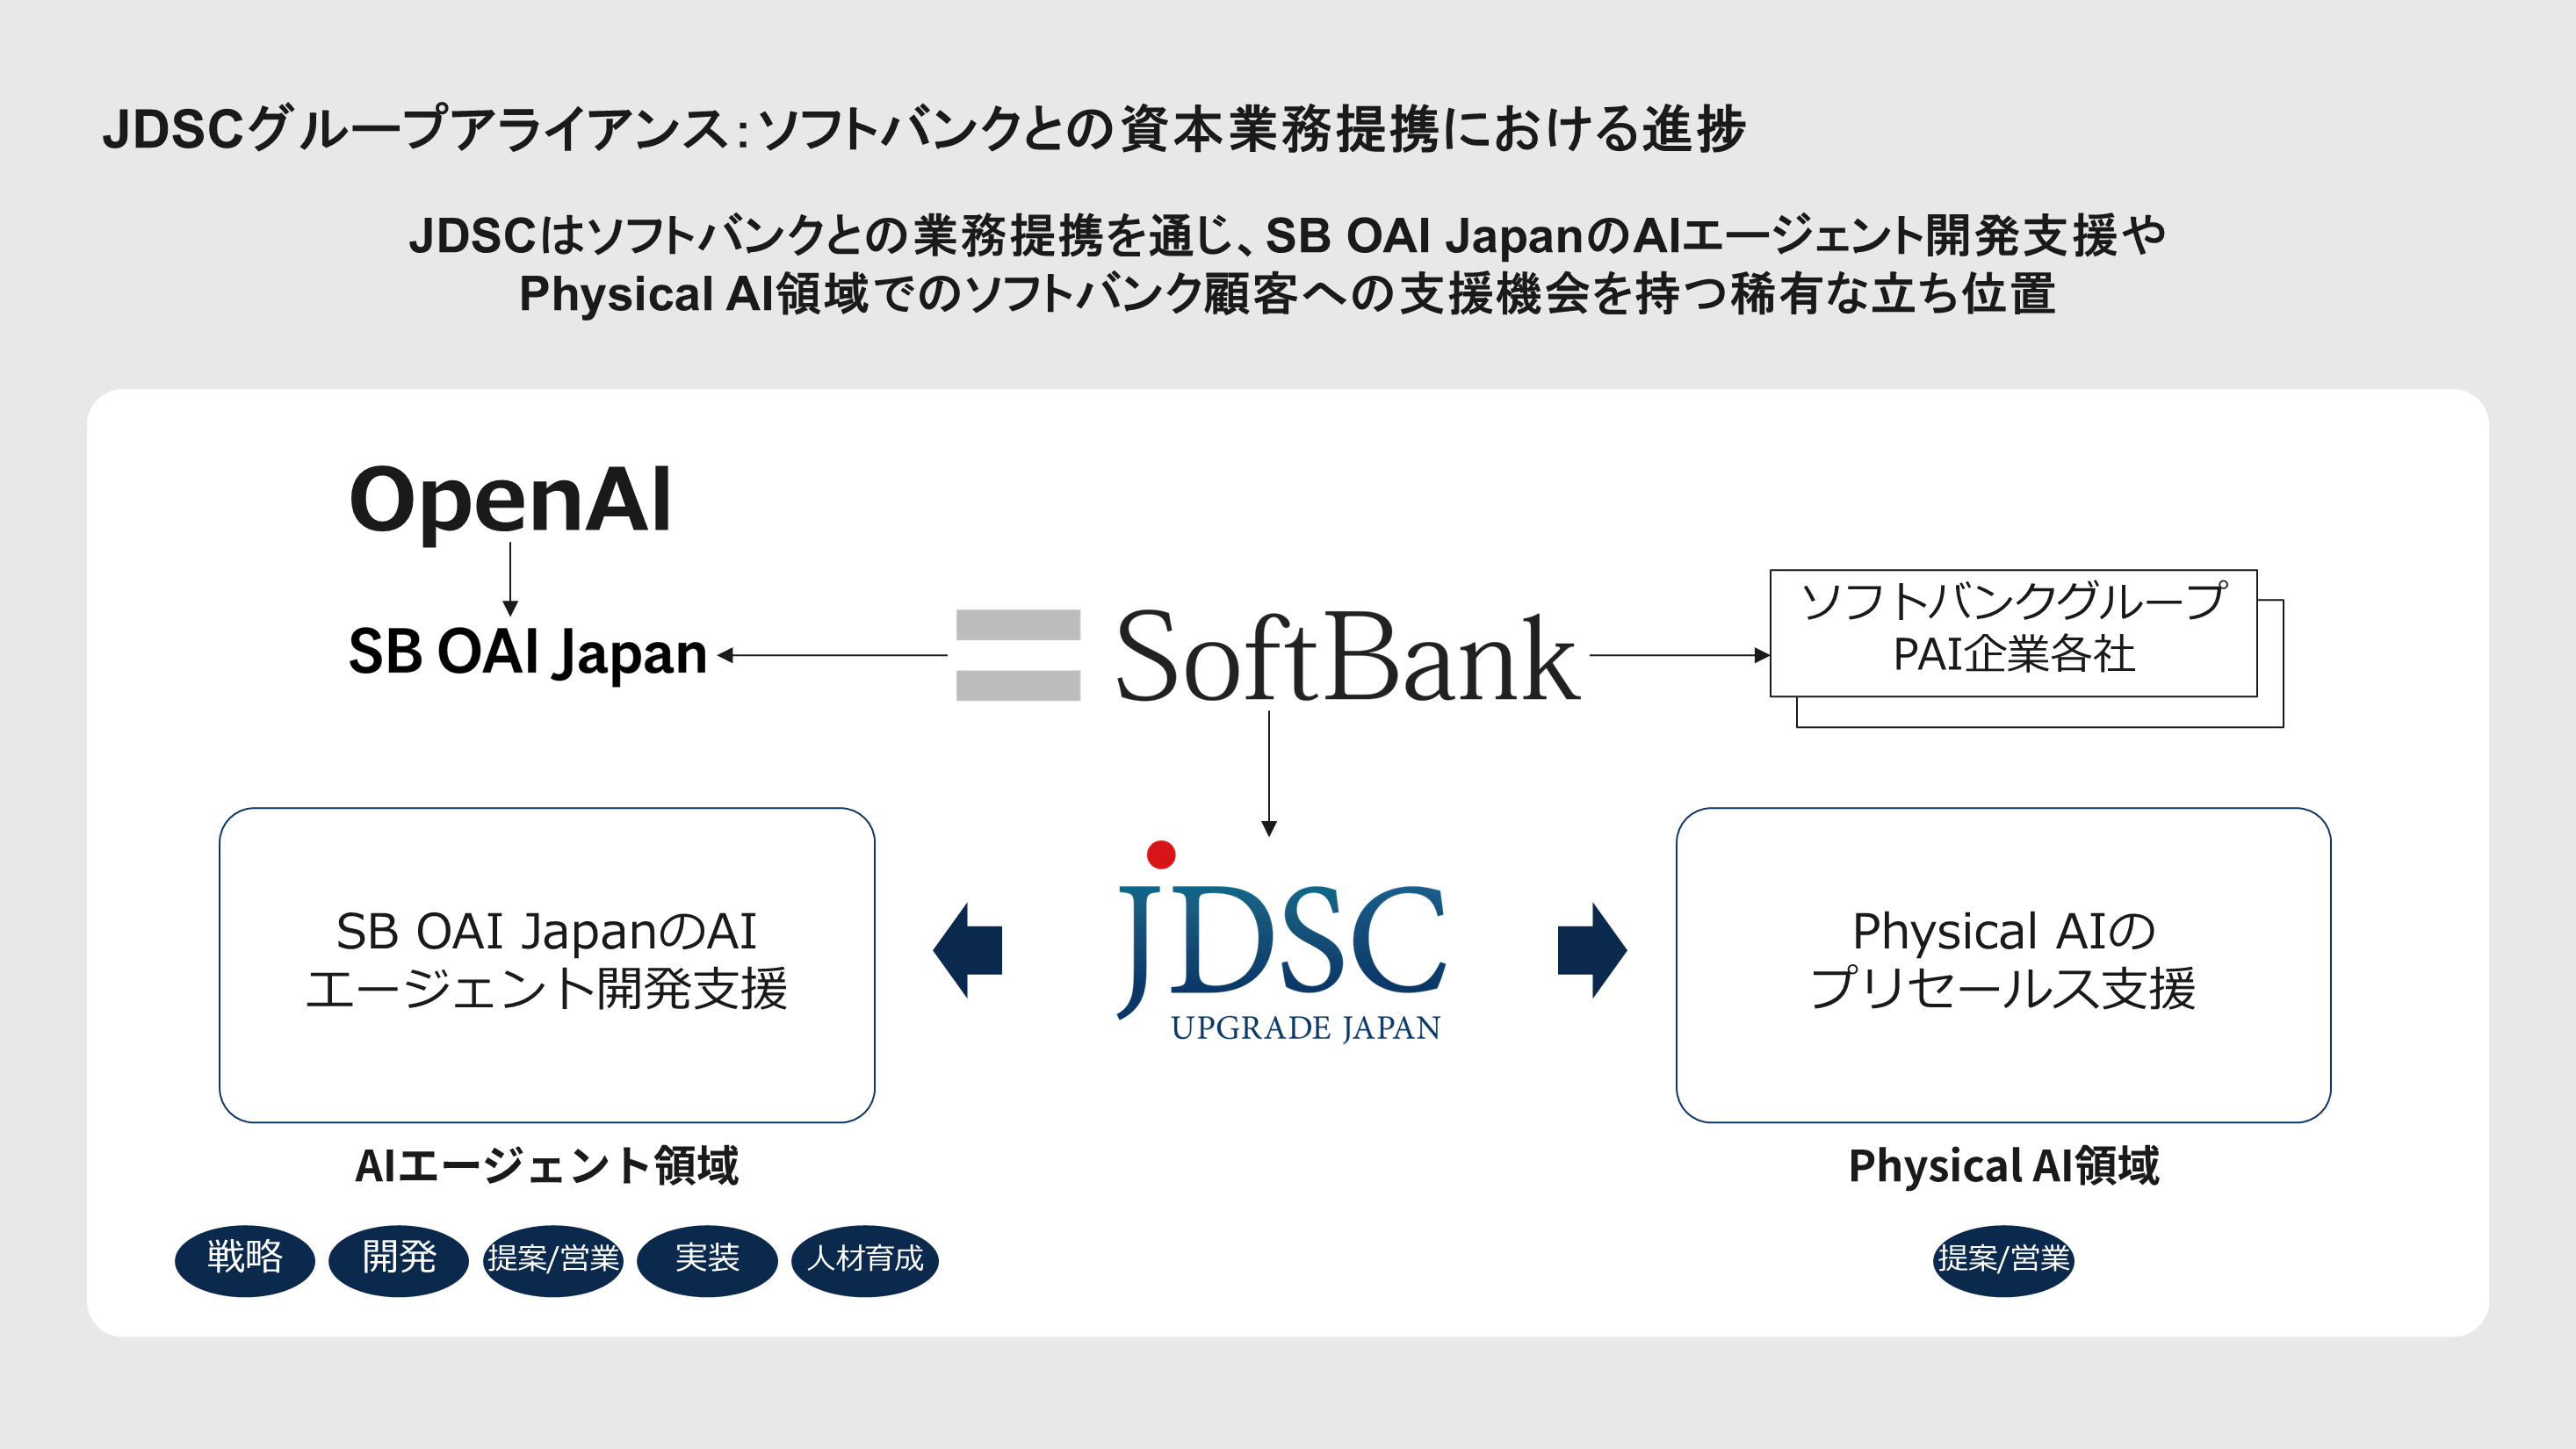
そして、この関係にはもう一つの側面がある。2025年10月20日、ソフトバンクはJDSCの第三者割当増資を引き受け、株式の10.24%を取得した。金額にして、約15億円。ソフトバンクは、JDSCの第3位の大株主になった。さらに2026年8月からは、ソフトバンクからJDSCへ社員の出向も始まっている。
この出資を、大手による下請けの囲い込みだと見る向きもあるかもしれない。だが、2つの点がその見立てを崩す。
ひとつは、出資比率だ。10.24%は少数株主としての持分であり、経営権を握れる水準ではない。囲い込みを狙うなら、もっと大きな比率を握りに行くはずである。
もうひとつは、出向の向きだ。発注する側が、発注先に自社の社員を送り込んで学ばせる、という構図は、通常の発注・受注関係では起こらない。起こるとすれば、相手から何かを吸収したいときだ。
金も、人も、ソフトバンクからJDSCへ流れている。これは、ソフトバンクが自社にはない何かを、JDSC側から学びたい、吸収したいという裏付けでもある。
学んでいるのは2つ。現場に泥臭く入り込んで実装まで仕上げる力と、AI活用そのもののノウハウだ。巨大なテクノロジー企業が、約300名(2026年11月時点)の会社からそれを学びに来ている。下請けという構図は、これでは成立しない。
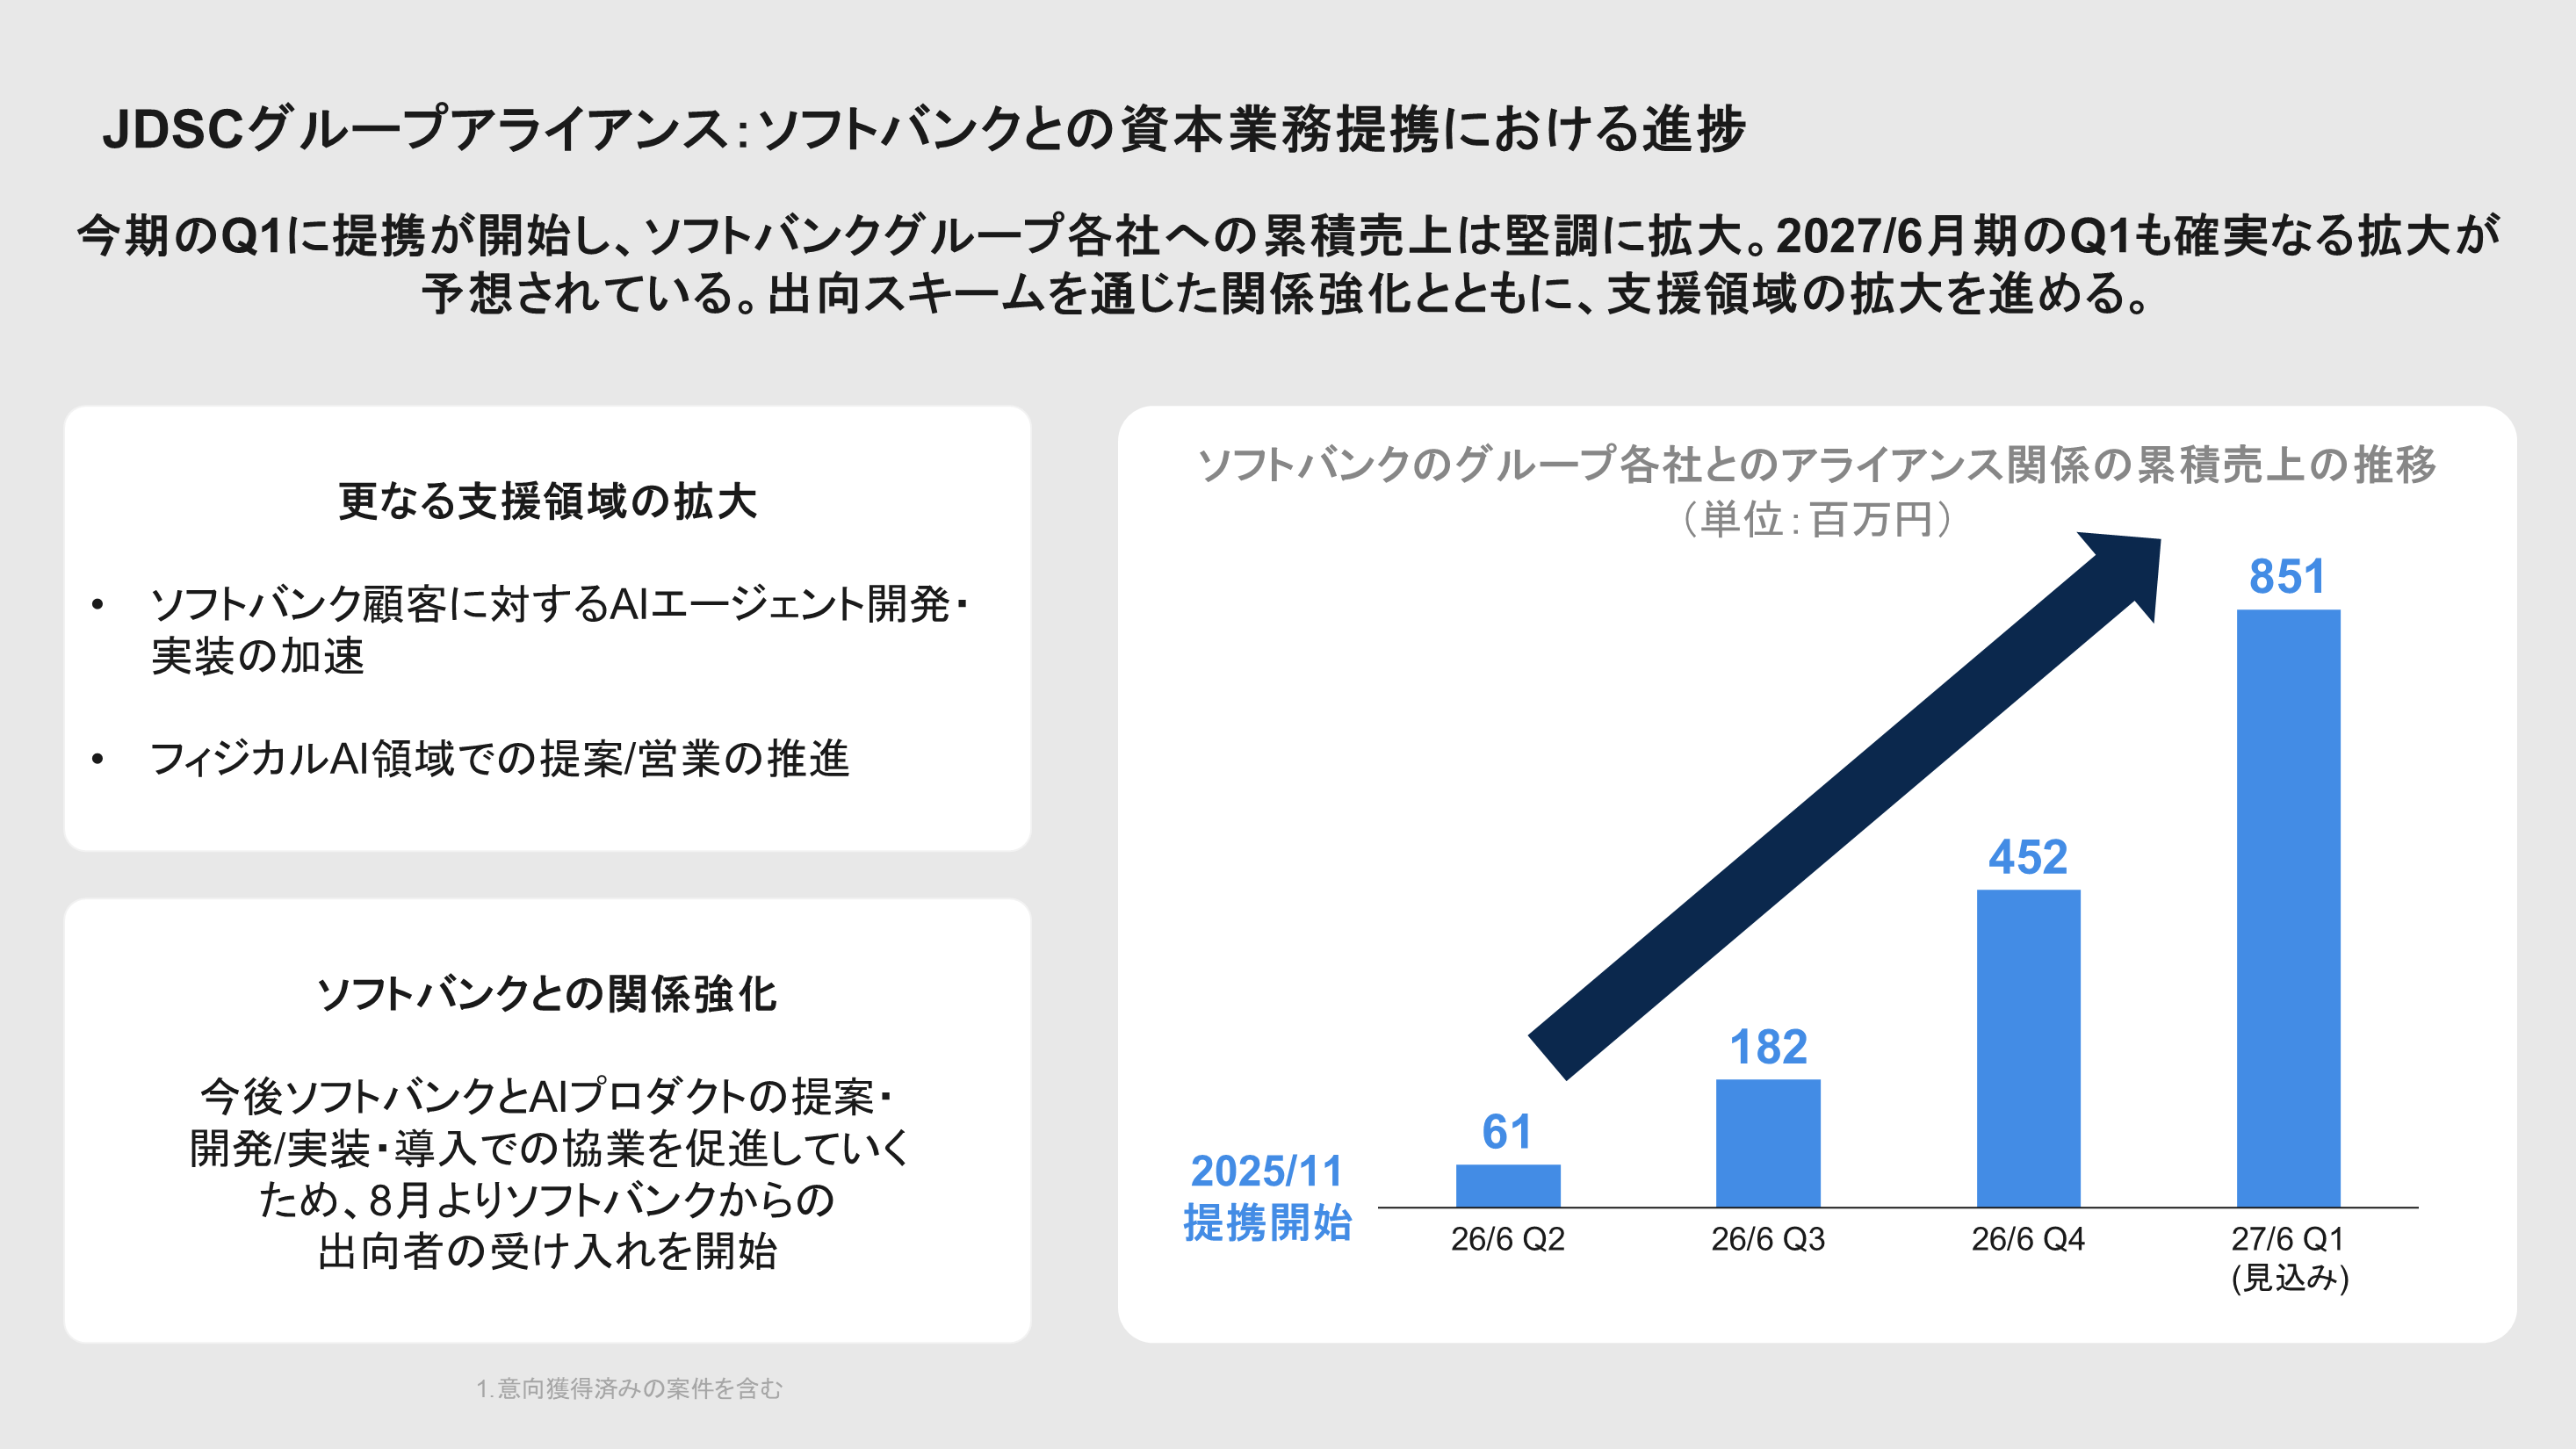
それでは、この提携の中でJDSCは何を担っているのか?SB OAI JapanのAIエージェント開発である。開示されている協業領域は、AIプロダクトの技術・ビジネス戦略の策定から、開発サポート、外販のプリセールス、実装支援、人材育成まで、全レイヤーに及ぶ。協業の規模も、提携開始時の2.7億円から4四半期で4億円と推移しており、1年で約7倍だ。この数字が示す通り、このアライアンスは今、異例のスピードで社会実装を加速させている。
なお、繰り返しだが、JDSCは「ソフトバンク専属のコンサルティングファームやSIer」などでは、決してない。
株主兼戦略アライアンスパートナーには、ダイキン工業、中部電力、SCSK、AZ-COM丸和ホールディングスも名を連ねる。上場前に56%を占めていた創業者・役員の持分は24%まで下がり、戦略アライアンス先が19%を保有する構造だ。
加えて、OpenAIだけでなく、社内ではAnthropicのClaudeを全社で使い倒すAX宣言を行い、Gemini Enterpriseは全社員の標準ツールとしてGoogle環境も整っている。特定の一社だけとパートナーシップを組まねばならない構造になど、そもそもない会社なのだ。
下請けではないと分かったところで、次の疑問が浮かぶ。では、具体的に何をしている会社なのか。
現場に入りすぎて、現時点で完成したプロダクトはない
JDSCには分かりやすく横展開可能なSaaSプロダクトがない。事前のリサーチでも、FastGrow読者の複数人が、この点を懸念として挙げていた。なぜ、多くの人がそこに懸念を抱くのか。それは、この会社の主戦場が、あまりに表舞台から遠い場所にあるからだ。
象徴的な案件が、物流の平準化である。サプライチェーンの世界では30年以上前から需要予測が行われてきた。だがJDSCの見立ては違う。
明日100個売れると分かったところで、トラック100台分を用意できるわけではない。ボトルネックは、予測精度から輸送能力へすでに移動していた。だから「需要を当てる」ことではなく、「限られたトラックでも運べる状態をつくる」ことに問題を組み替えている。この案件は、キリンとアサヒ飲料における輸送量の平準化として公表されている。
「課題も技術も昔からあったのなら、それはとっくに誰かが解決している。新しく解けるようになったものは、課題が新しくなったか、技術が新しくなったか、そのどちらかだ」と代表取締役COOの佐藤氏は語るが、物流平準化は前者にあたる。
この2軸で世の中を見ているため、他社より早く「解ける」に気づける。ただし、この気づき方は、汎用的なプロダクトを創ることにはあまり向いていない。課題ごとに形が違うからだ。
もっとも、このような「課題への気づき方」は、オフィスに閉じこもっているような、社員の頭の中だけでは完結しない。
実際に現場へ足を運び、泥臭く動けるかどうかが分かれ目になる。FastGrowは、社外の友人に話すと驚かれる過剰なこだわり「コストかかるのに、そこまでやるの?」は何かをJDSCの社員に尋ねた。
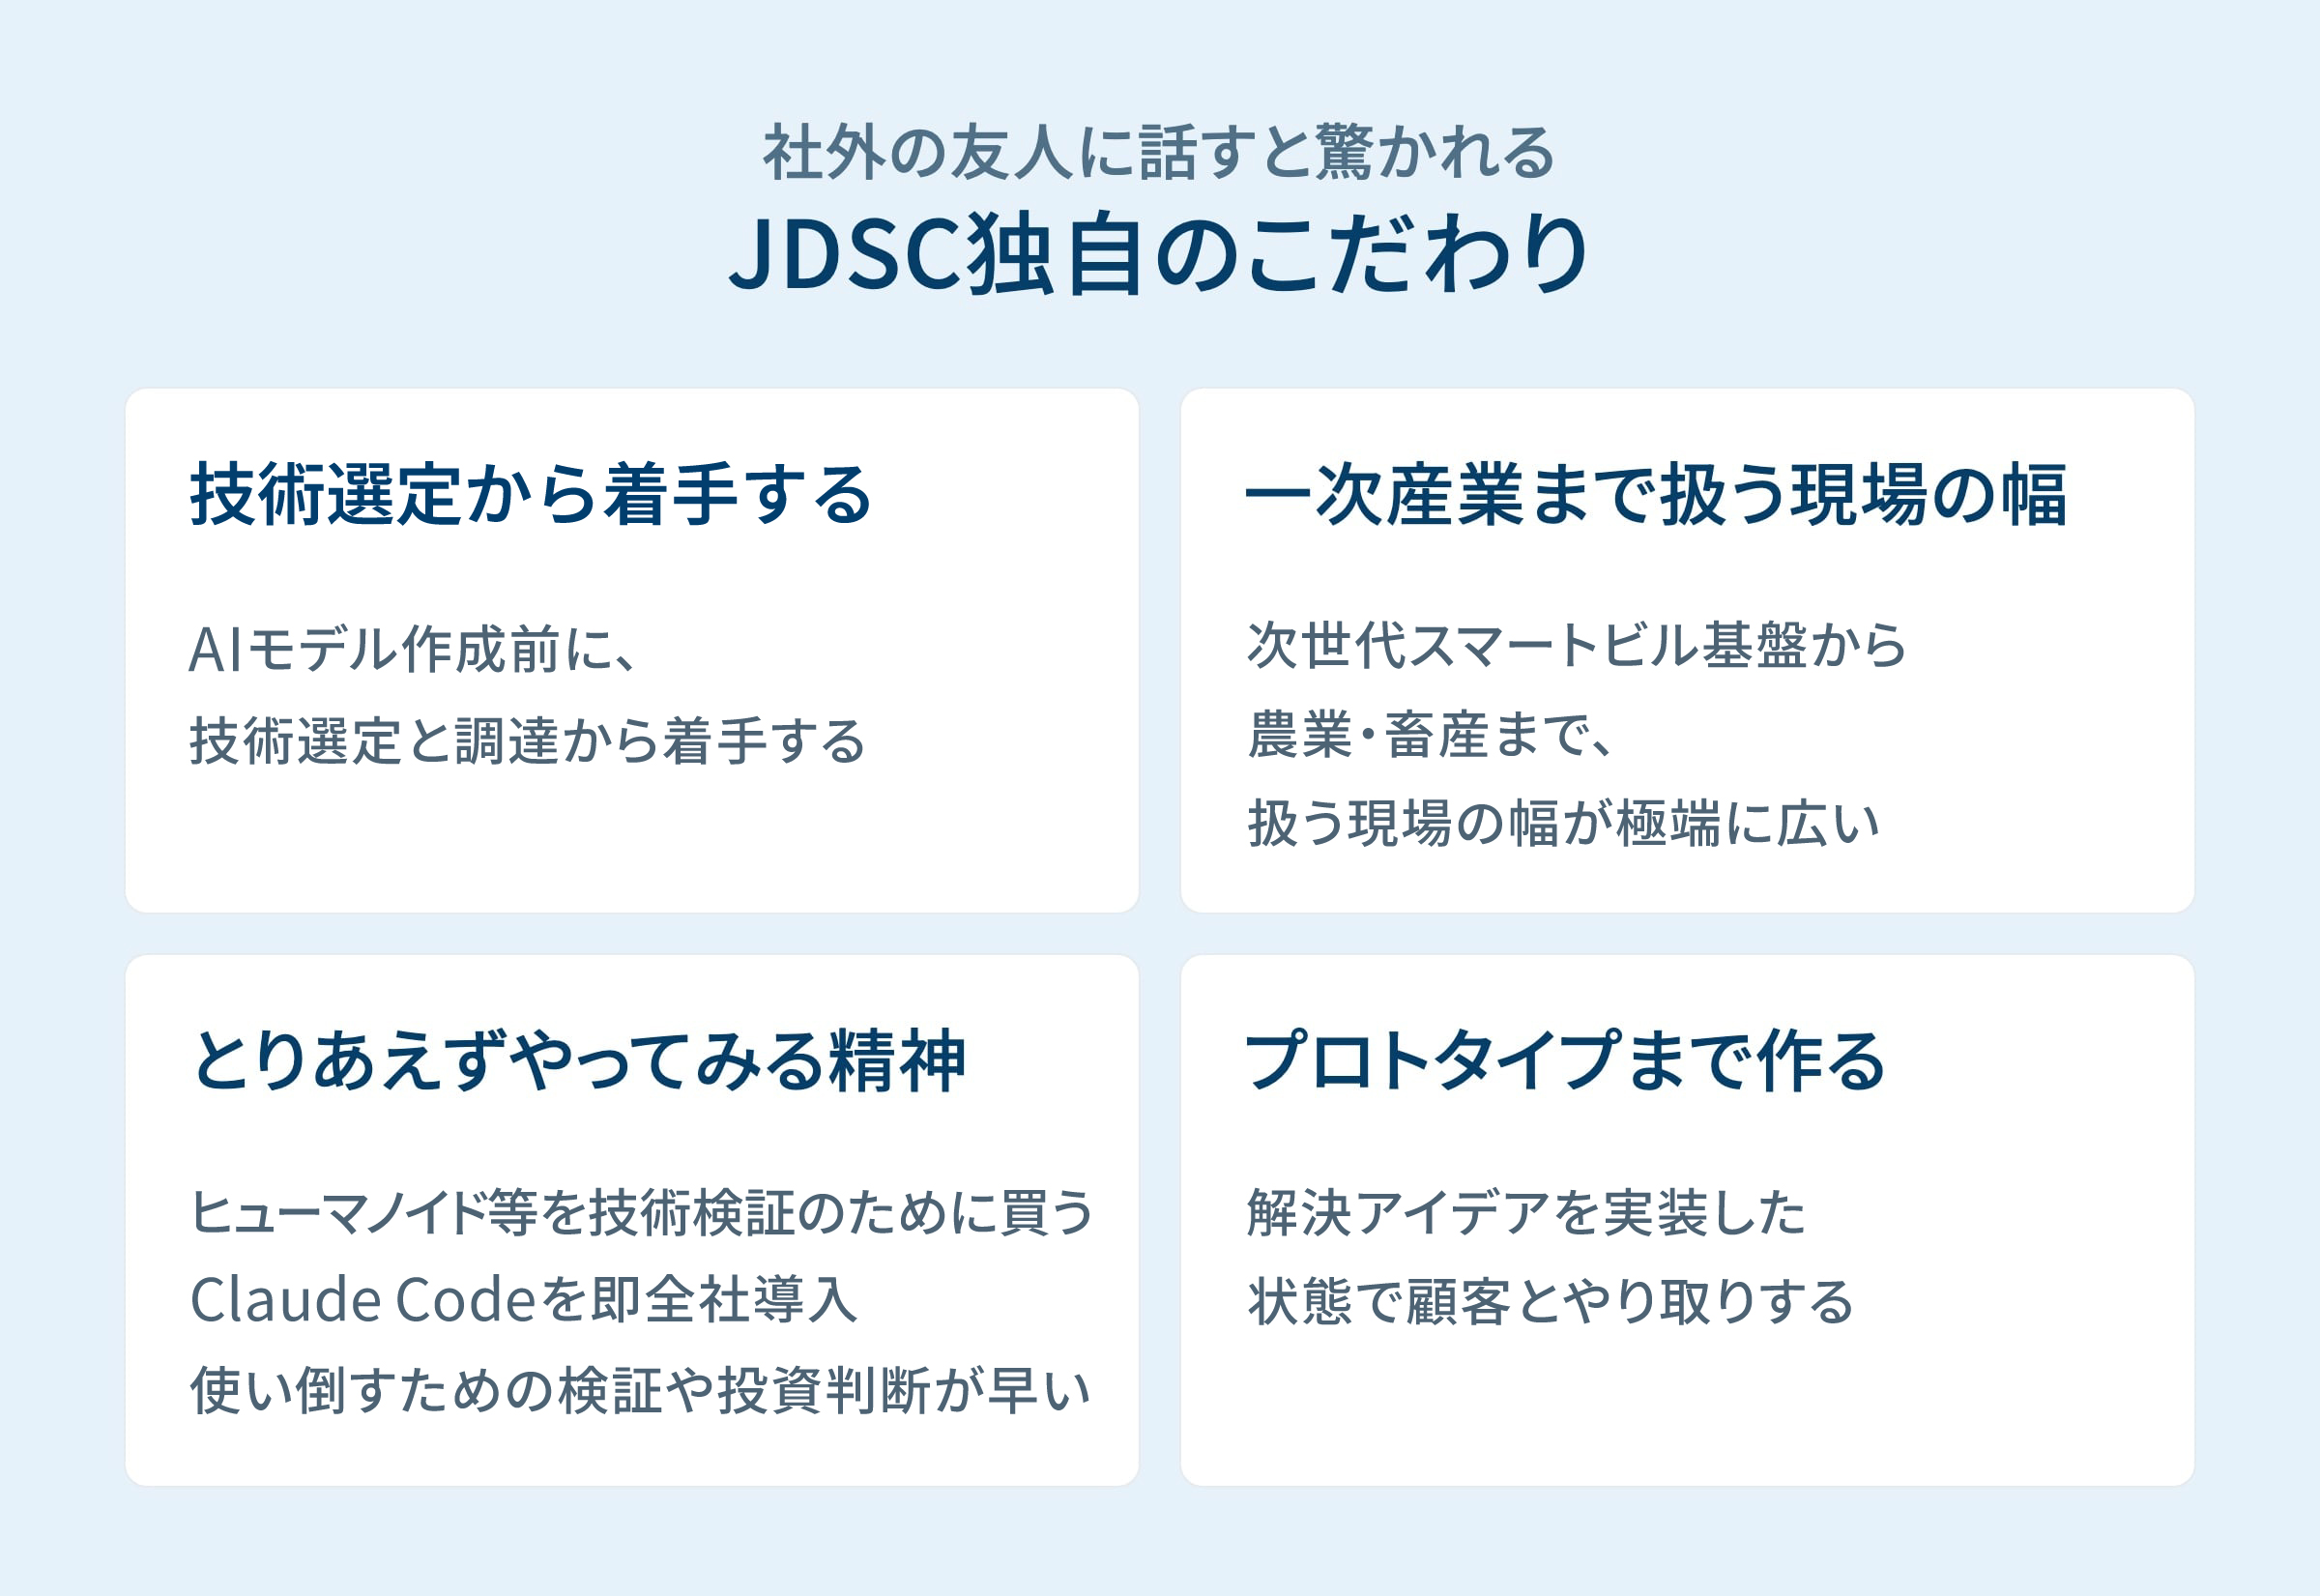
先に汎用プロダクトを作ってしまえば、現場の勘所を知らないまま作ることになる。JDSCが選んでいるのは逆の順序で、まず個別の現場に深く入り込み、そこで見えたパターンだけを、あとから汎用化する。プロダクトを1つに絞らなかったのは、この順序へのこだわりだった。
この順序へのこだわりは、契約の結び方にも表れている。
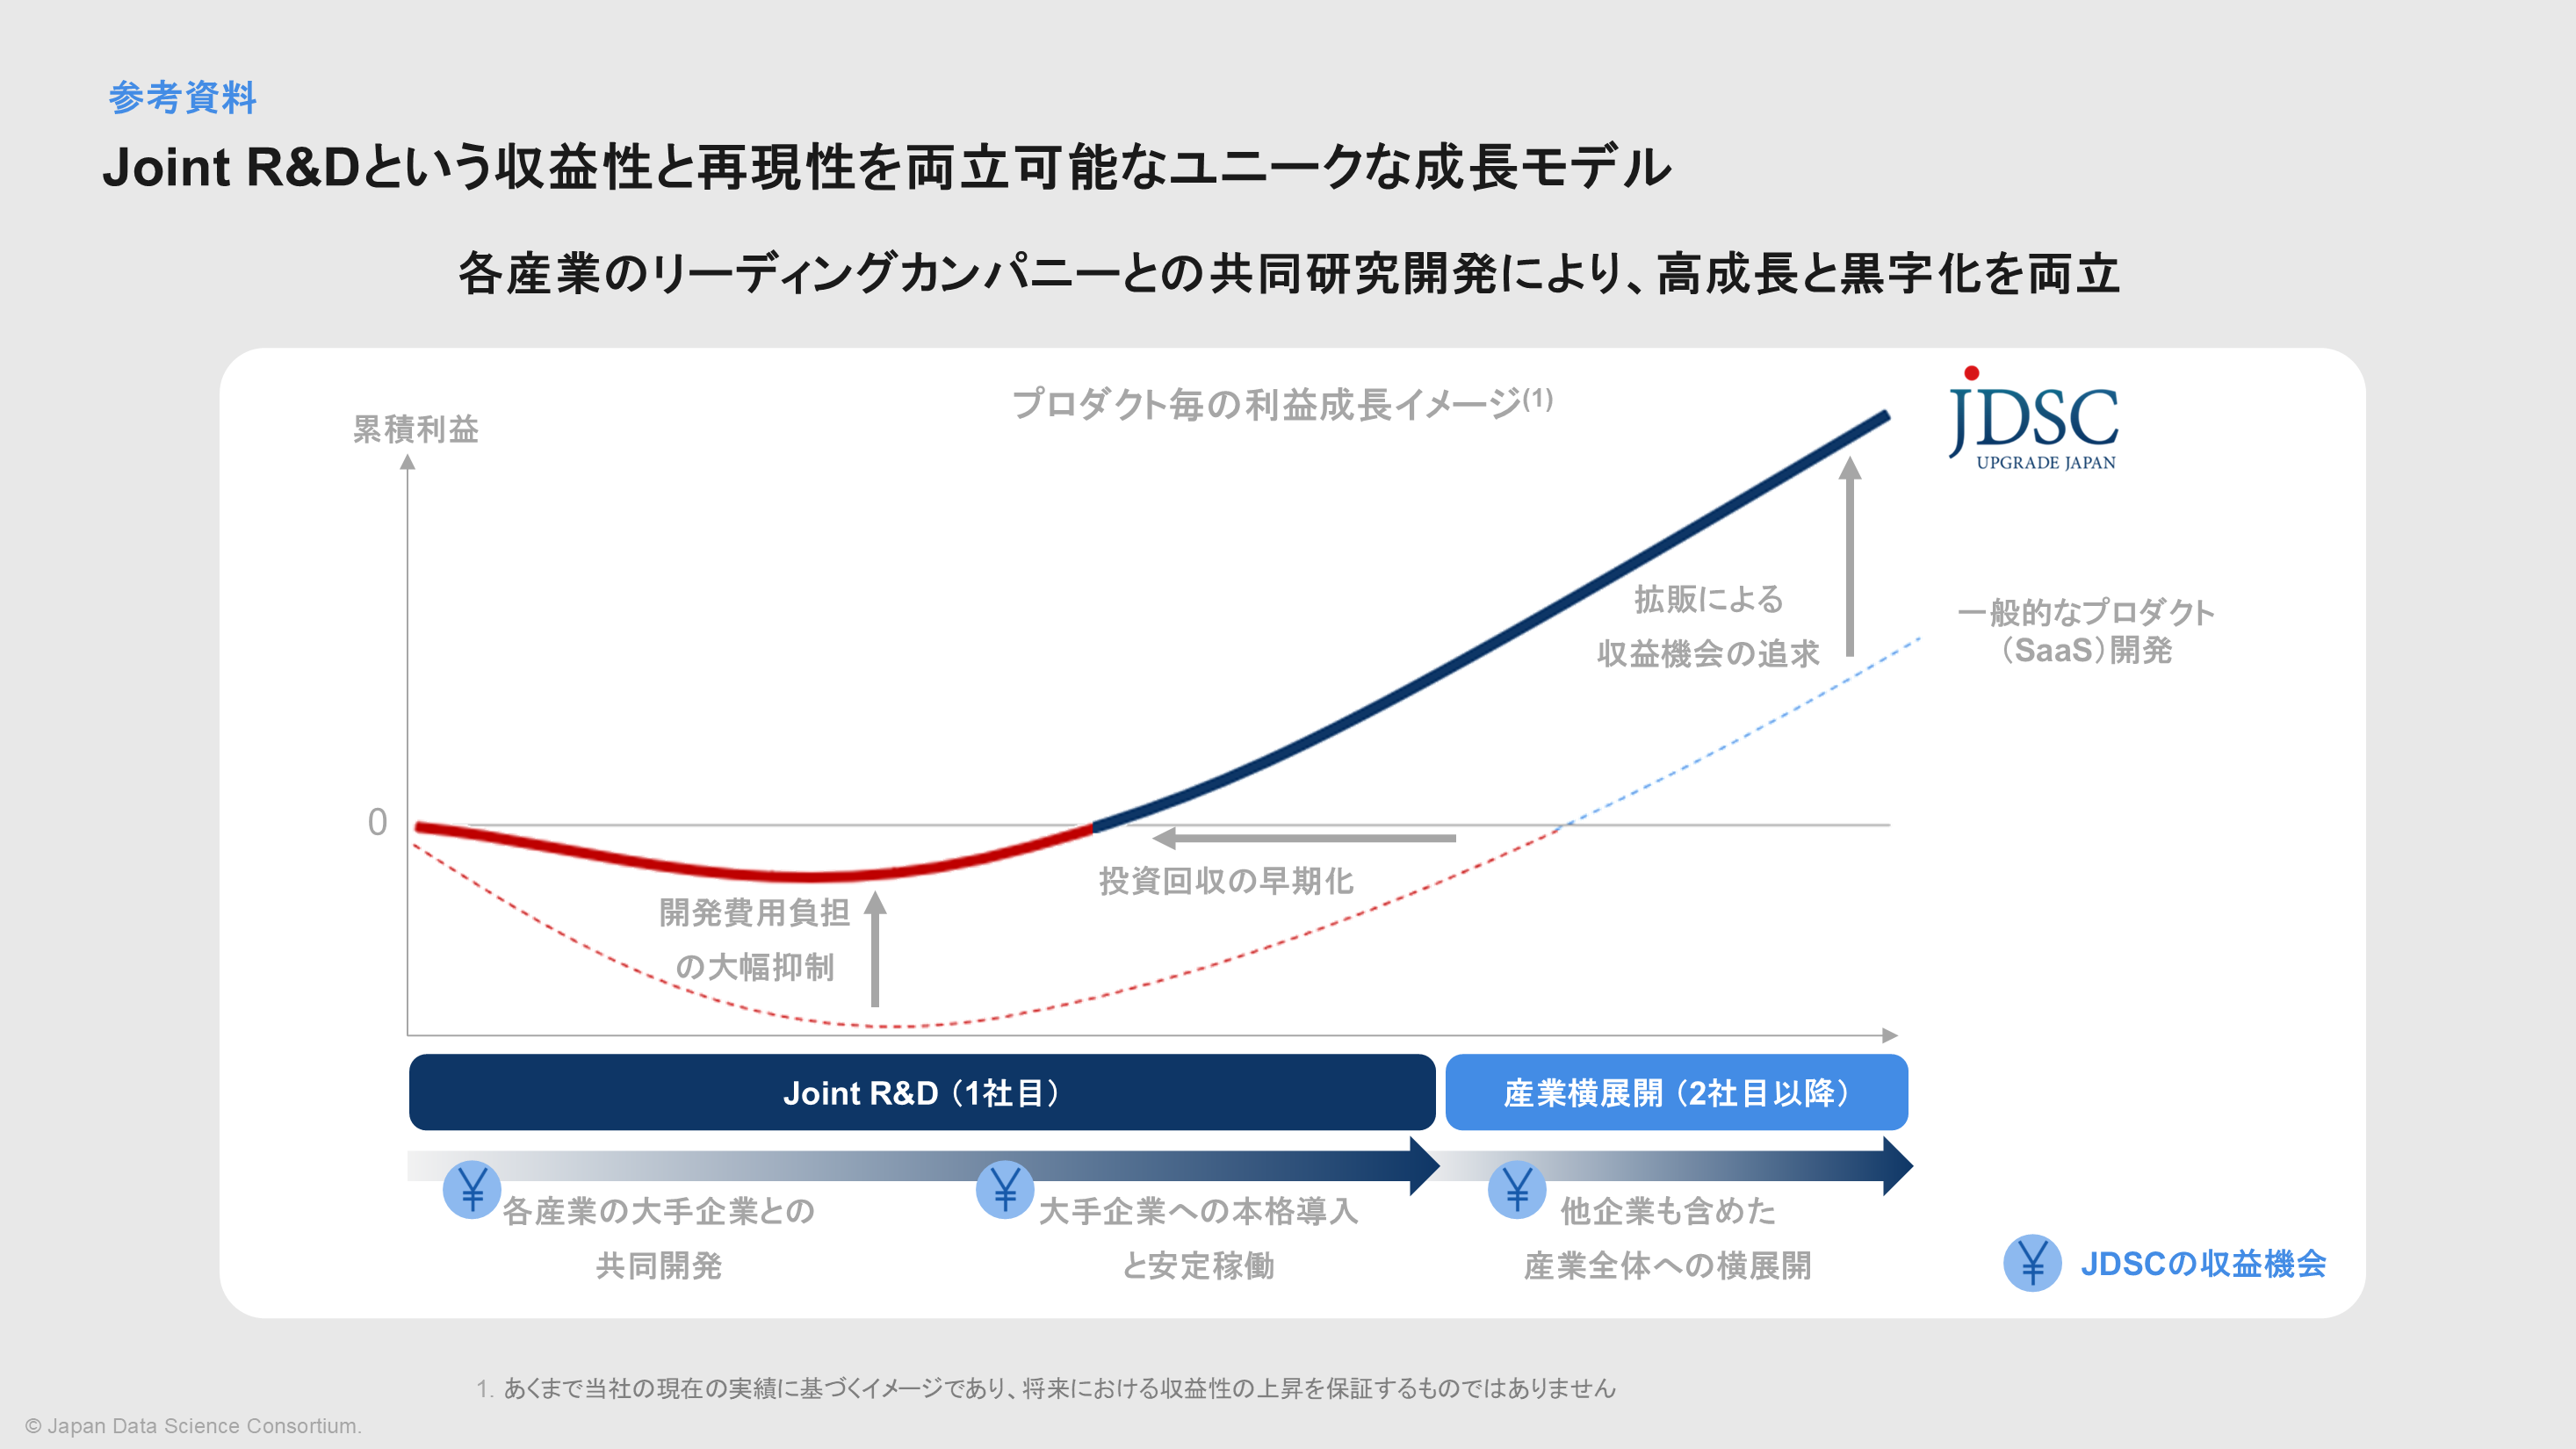
JDSCは、Joint R&Dの1社目と契約を結ぶ際、成果物の他プロジェクトへの展開を可能とする条項を入れている。要は、“個社独自の知見を展開する”ということではなく、生まれた新たなソリューション(枠組み)を産業へ展開可能とすることで、より早く・効率的に類似課題を解きにいけるということだ。
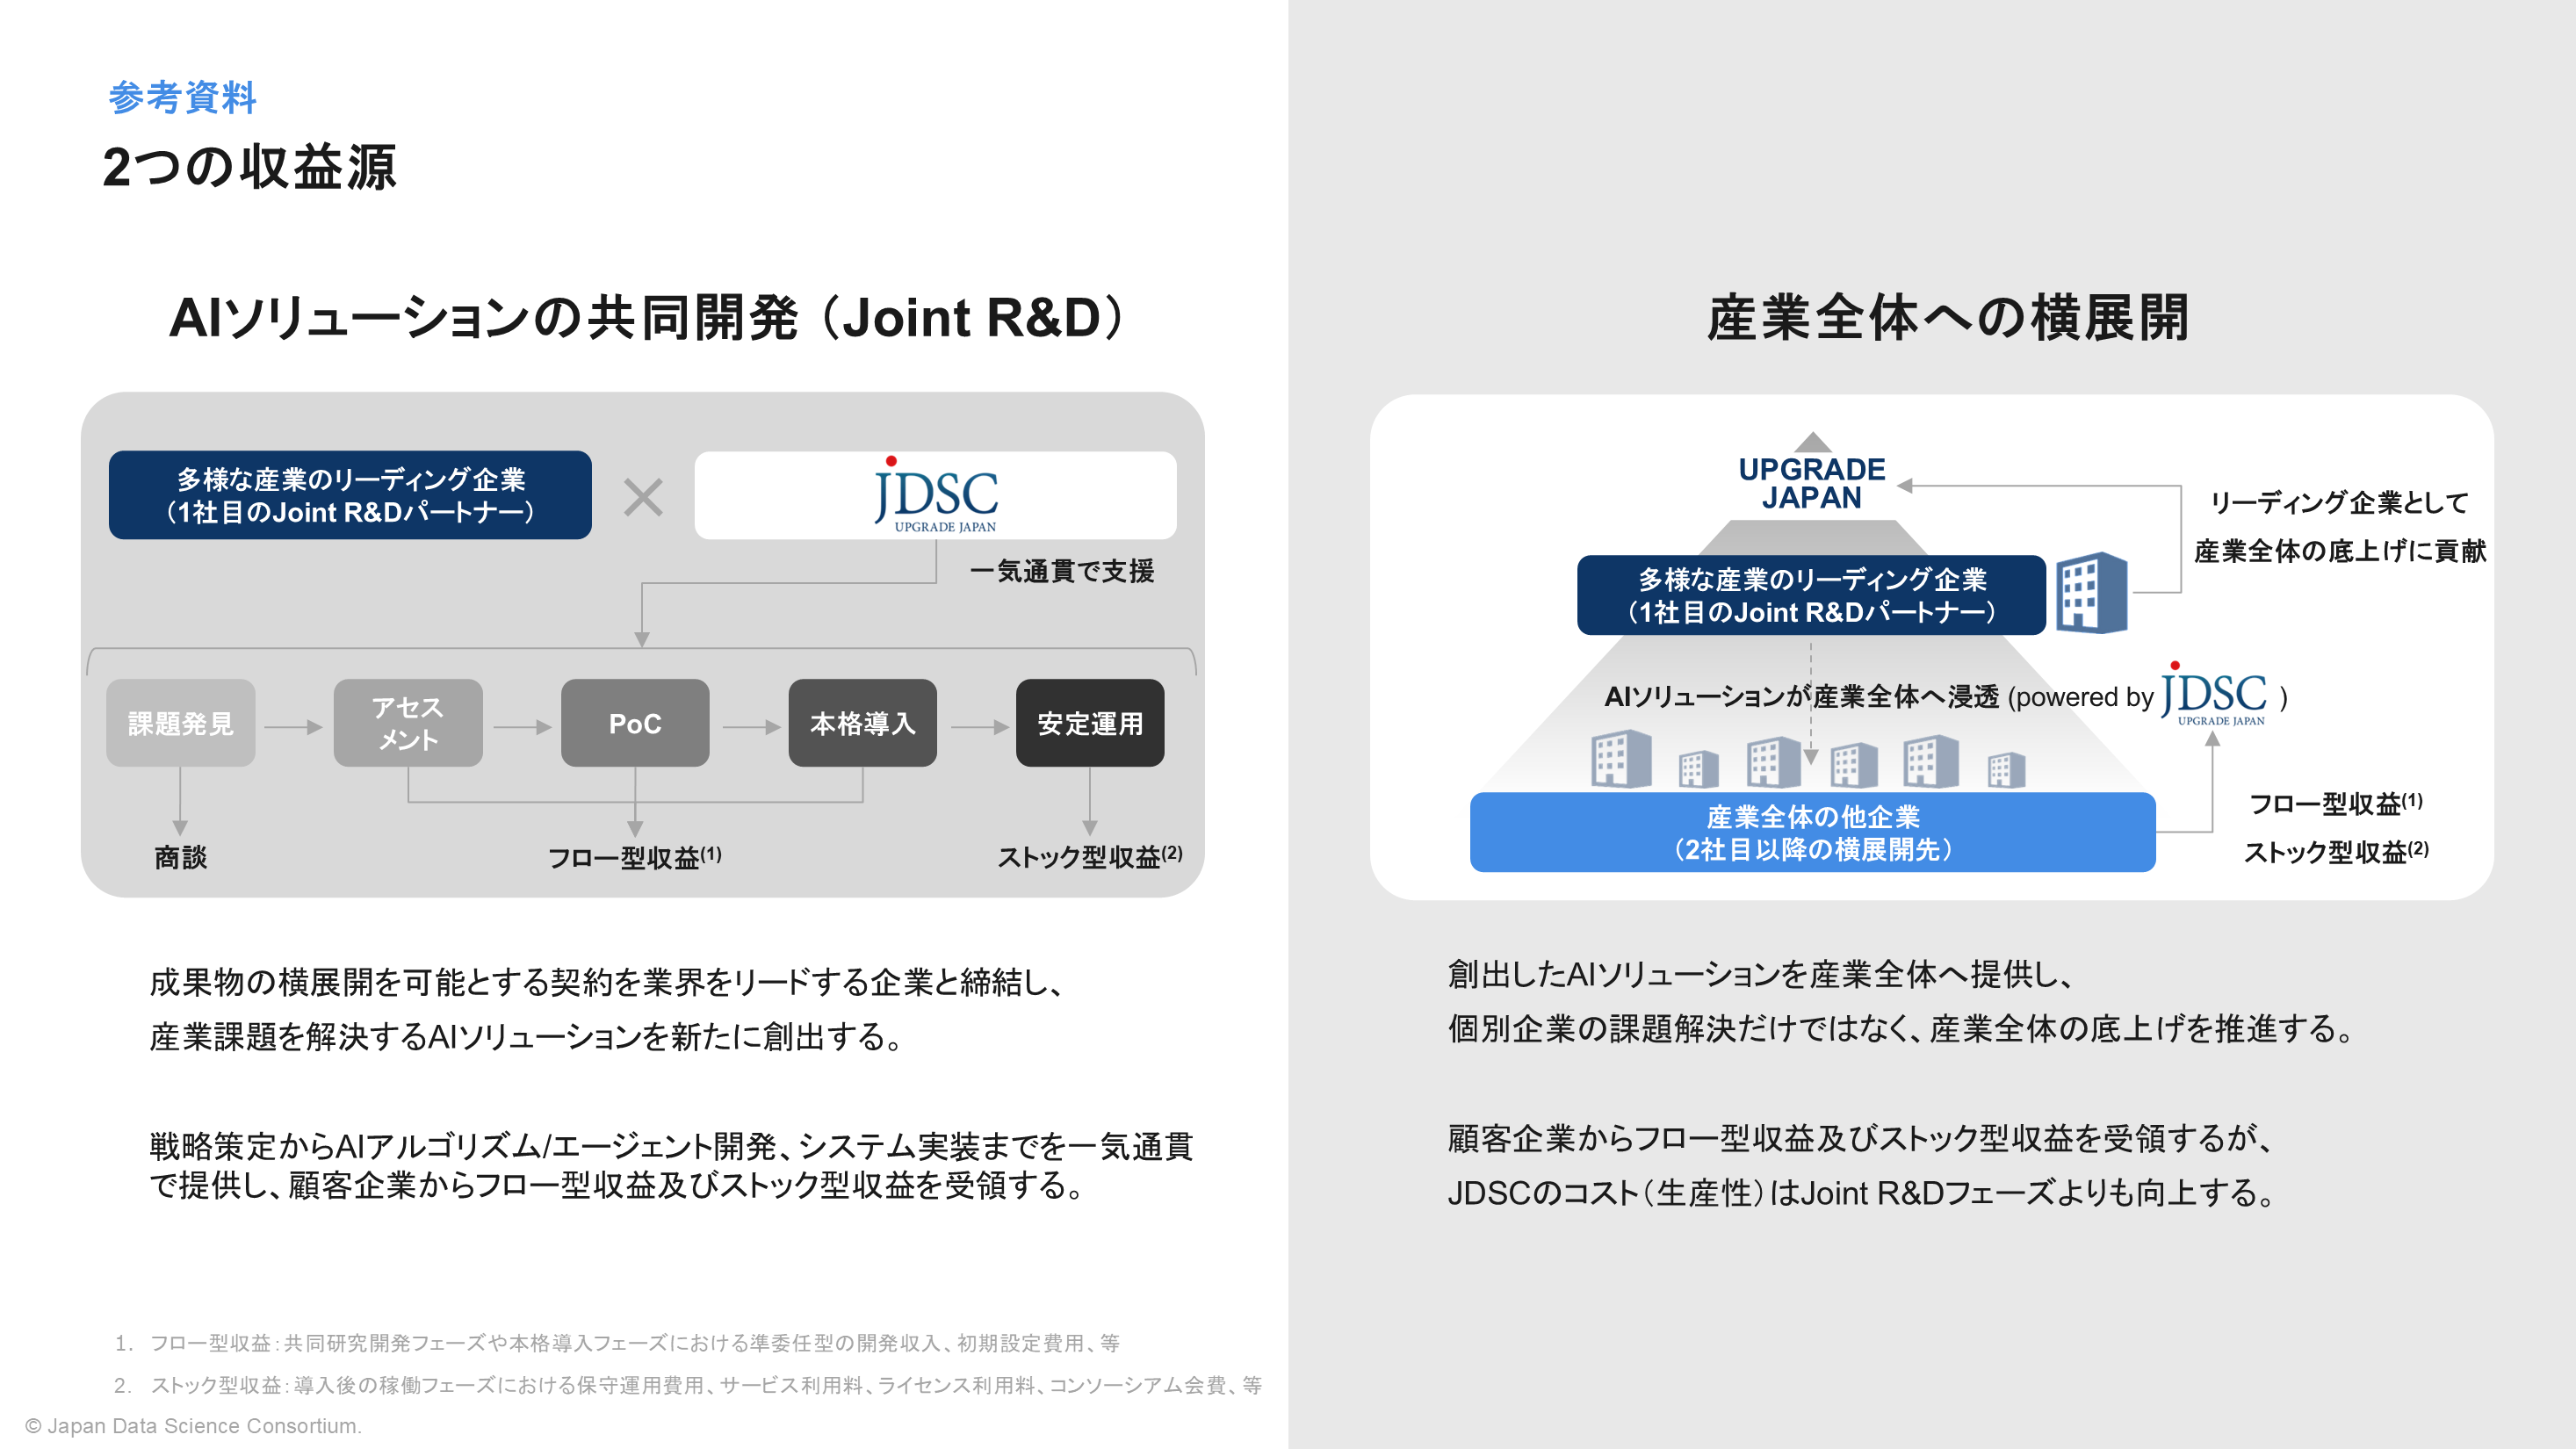
通常の受託開発では成果物の権利は発注側に帰属するため2社目に売れないが、JDSCは1社目の契約書の段階で産業全体への展開を織り込んでおり、2社目以降は開発費用の負担を軽減した形で課題を解決できる。
※もちろん1社目の競争力を担保した形での契約が前提
共同組織立ち上げ・AIツール・保守運用といった継続性のある案件は売上全体の28%を占め、4四半期連続で売上がある継続顧客の比率は58%に達している。
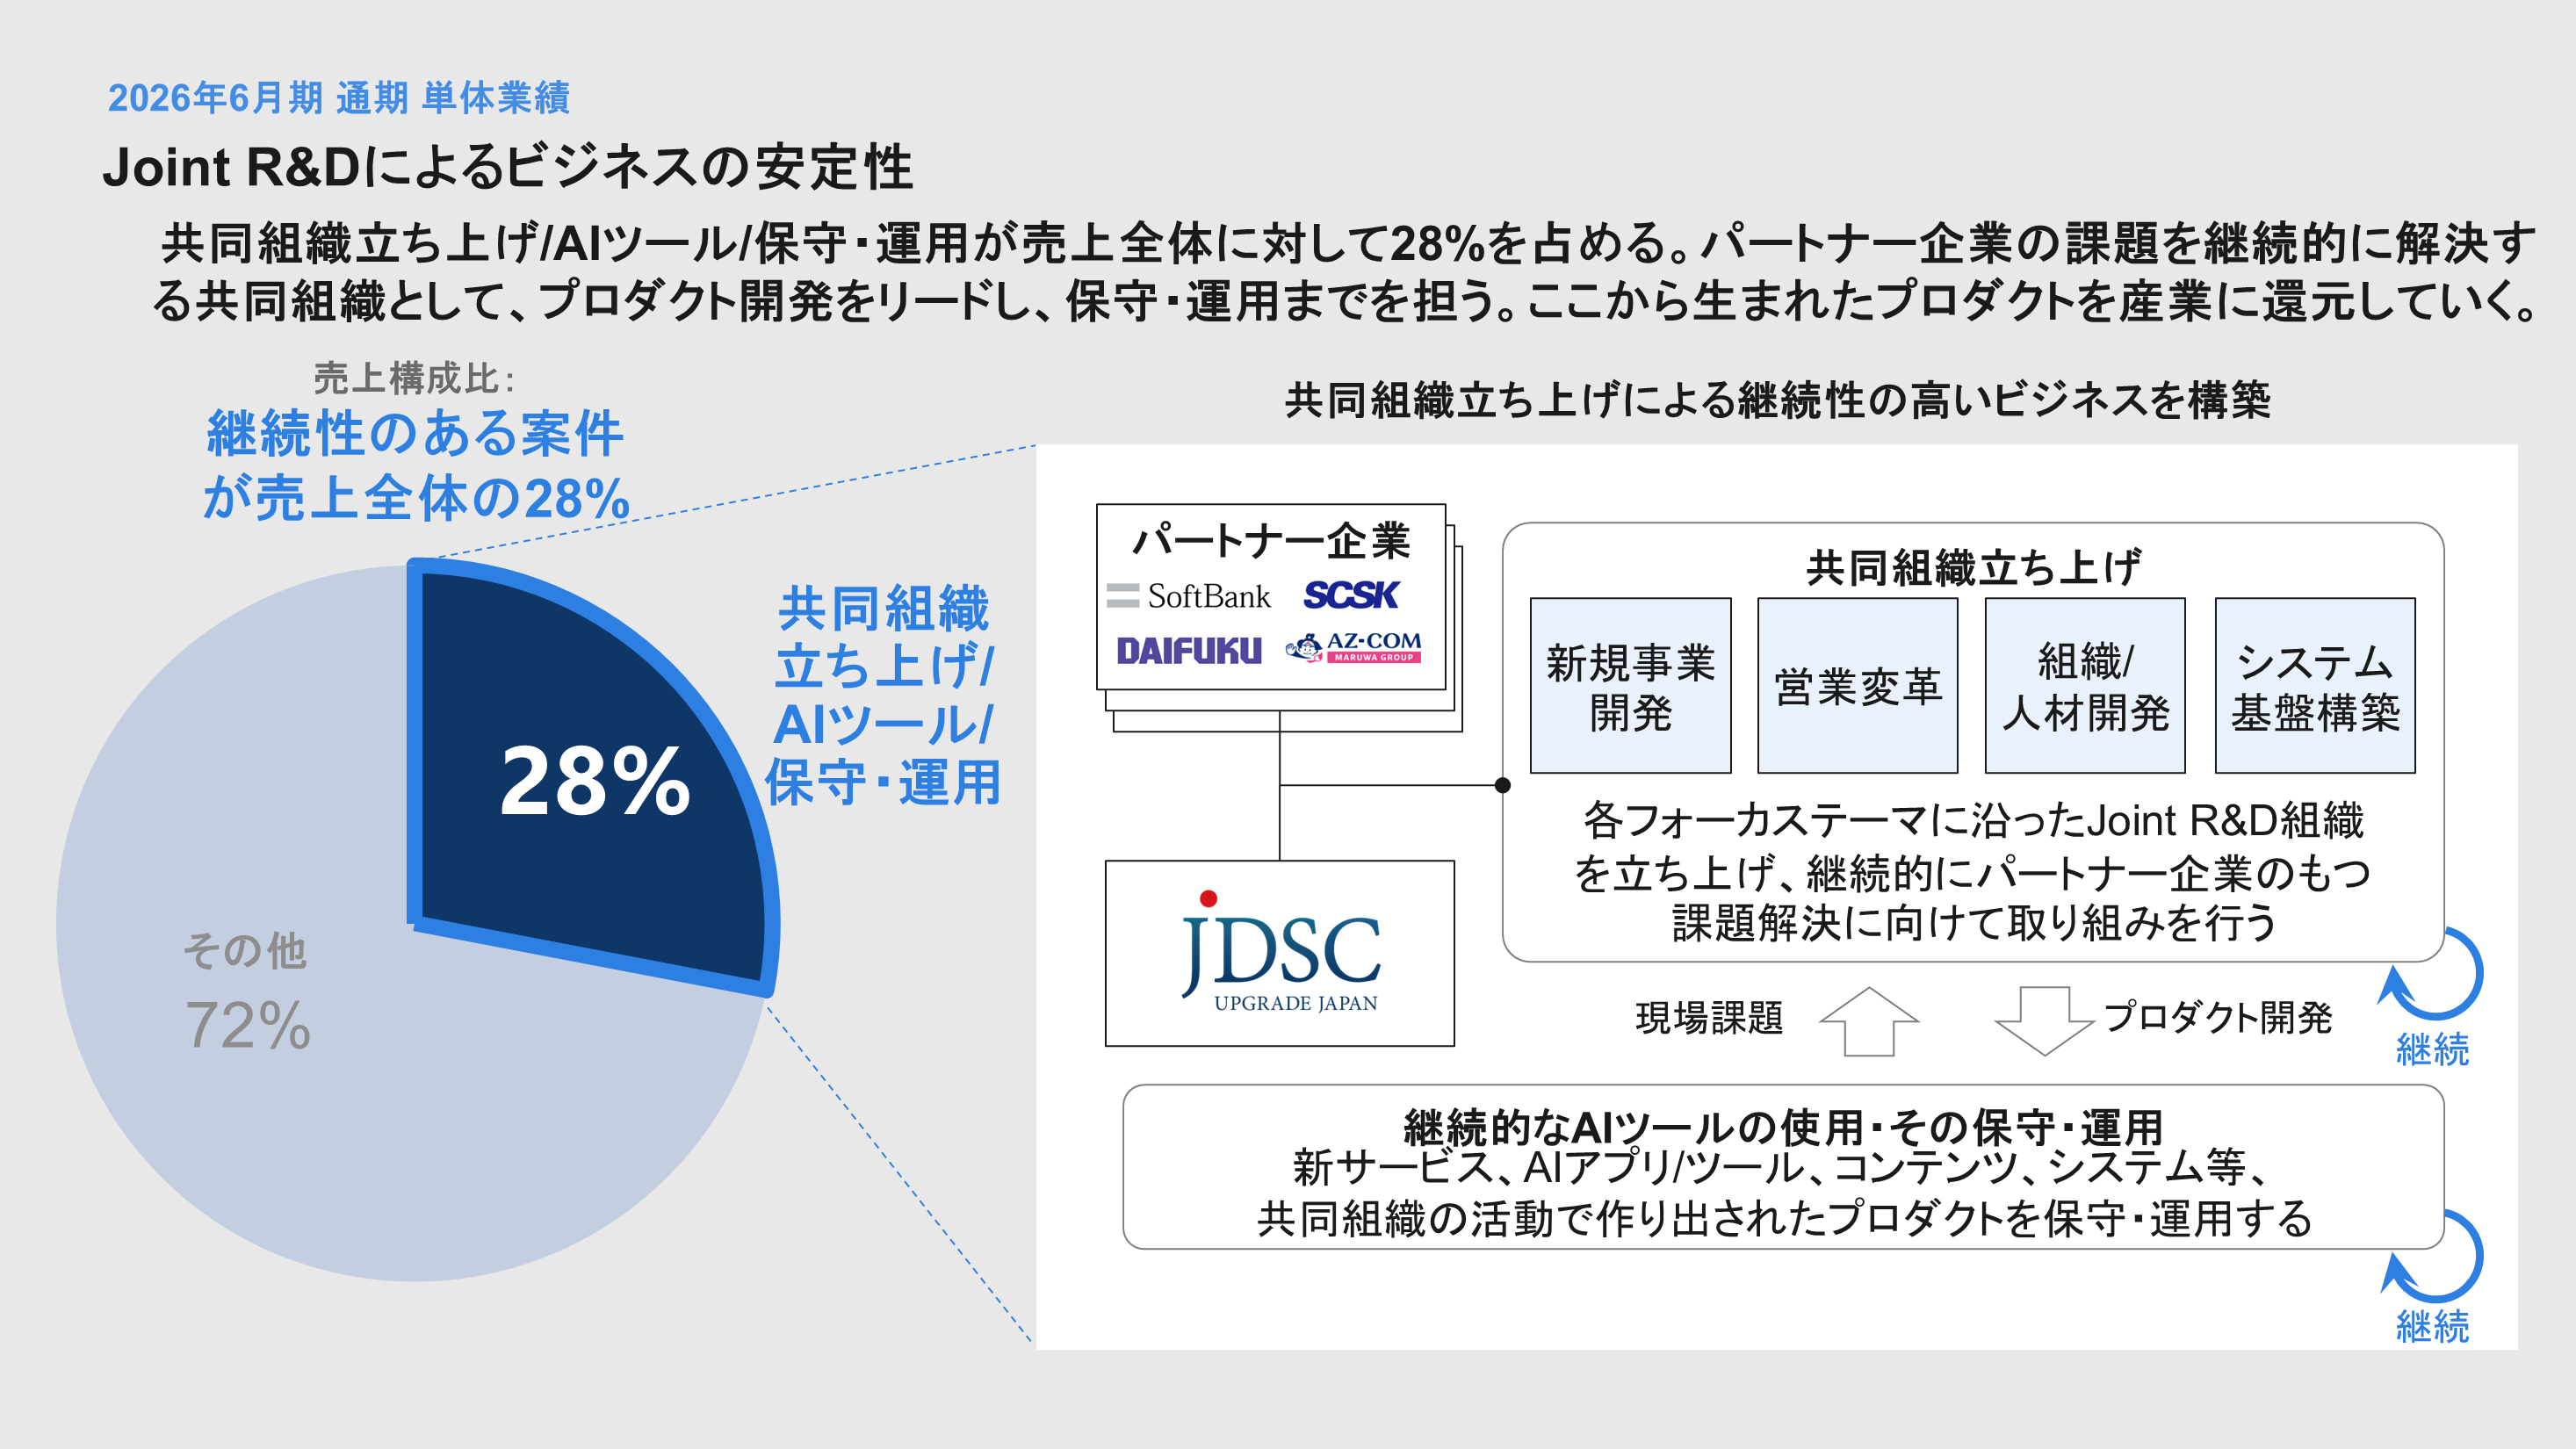
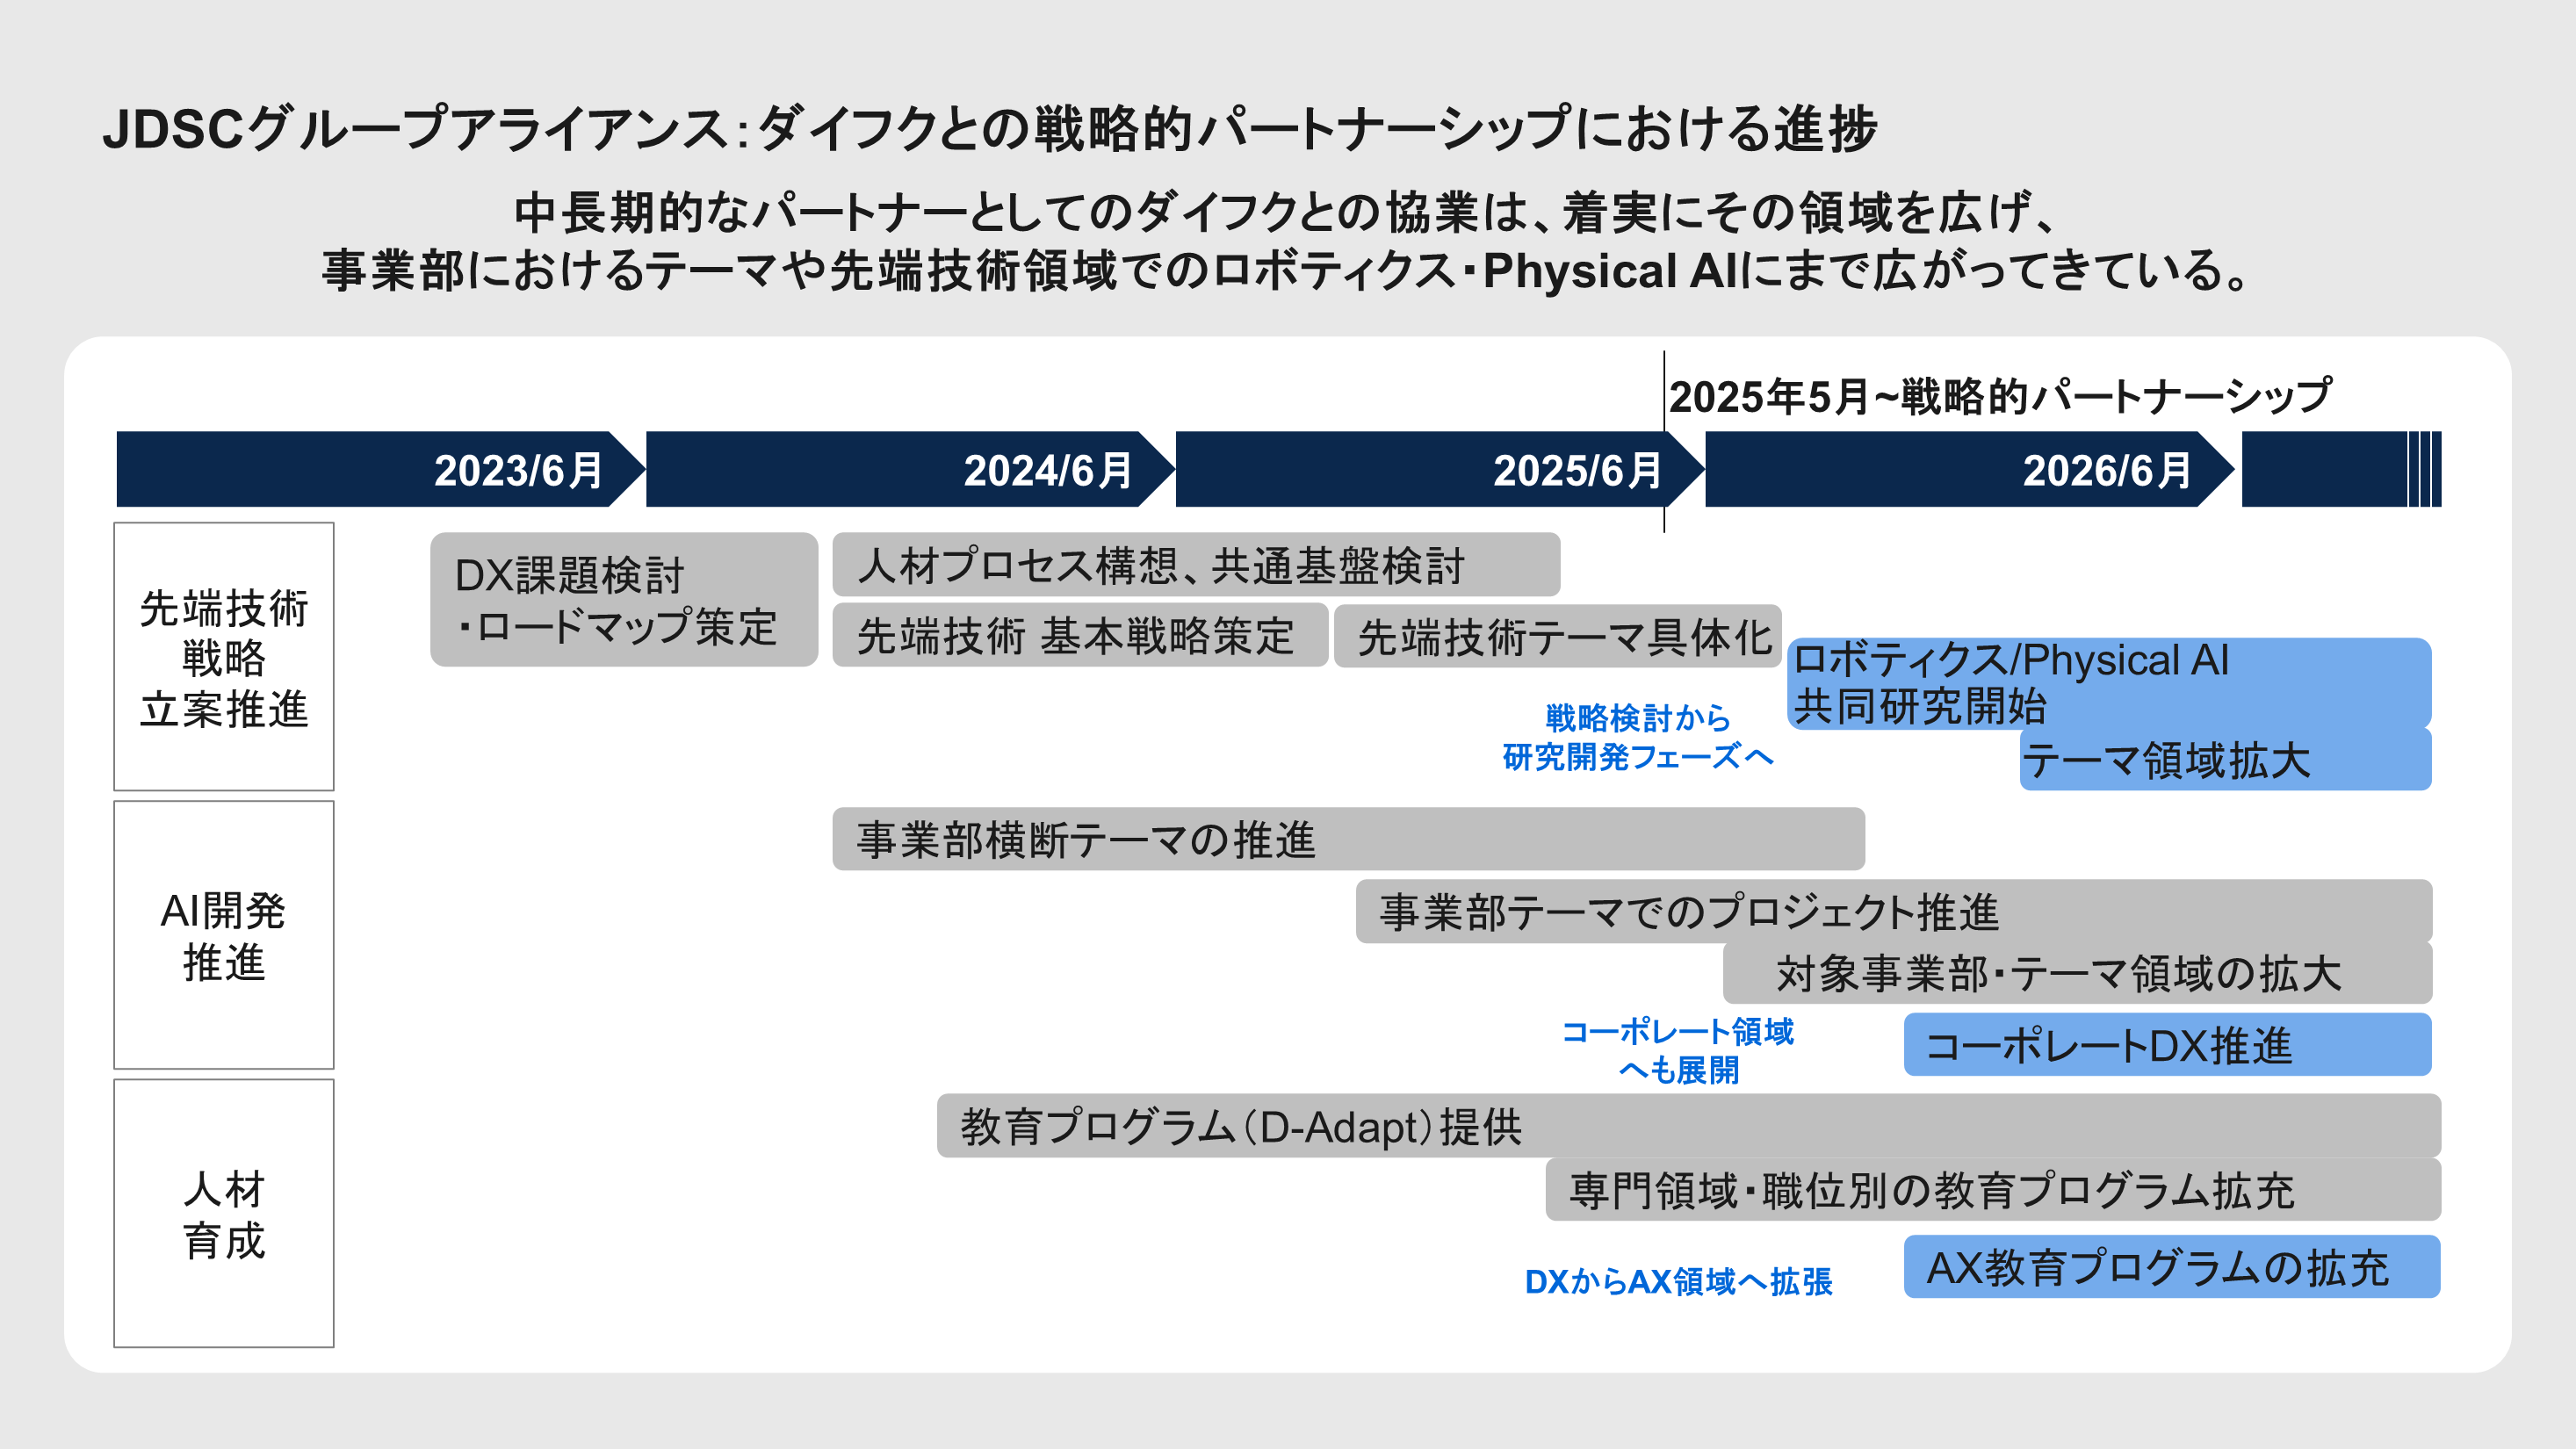
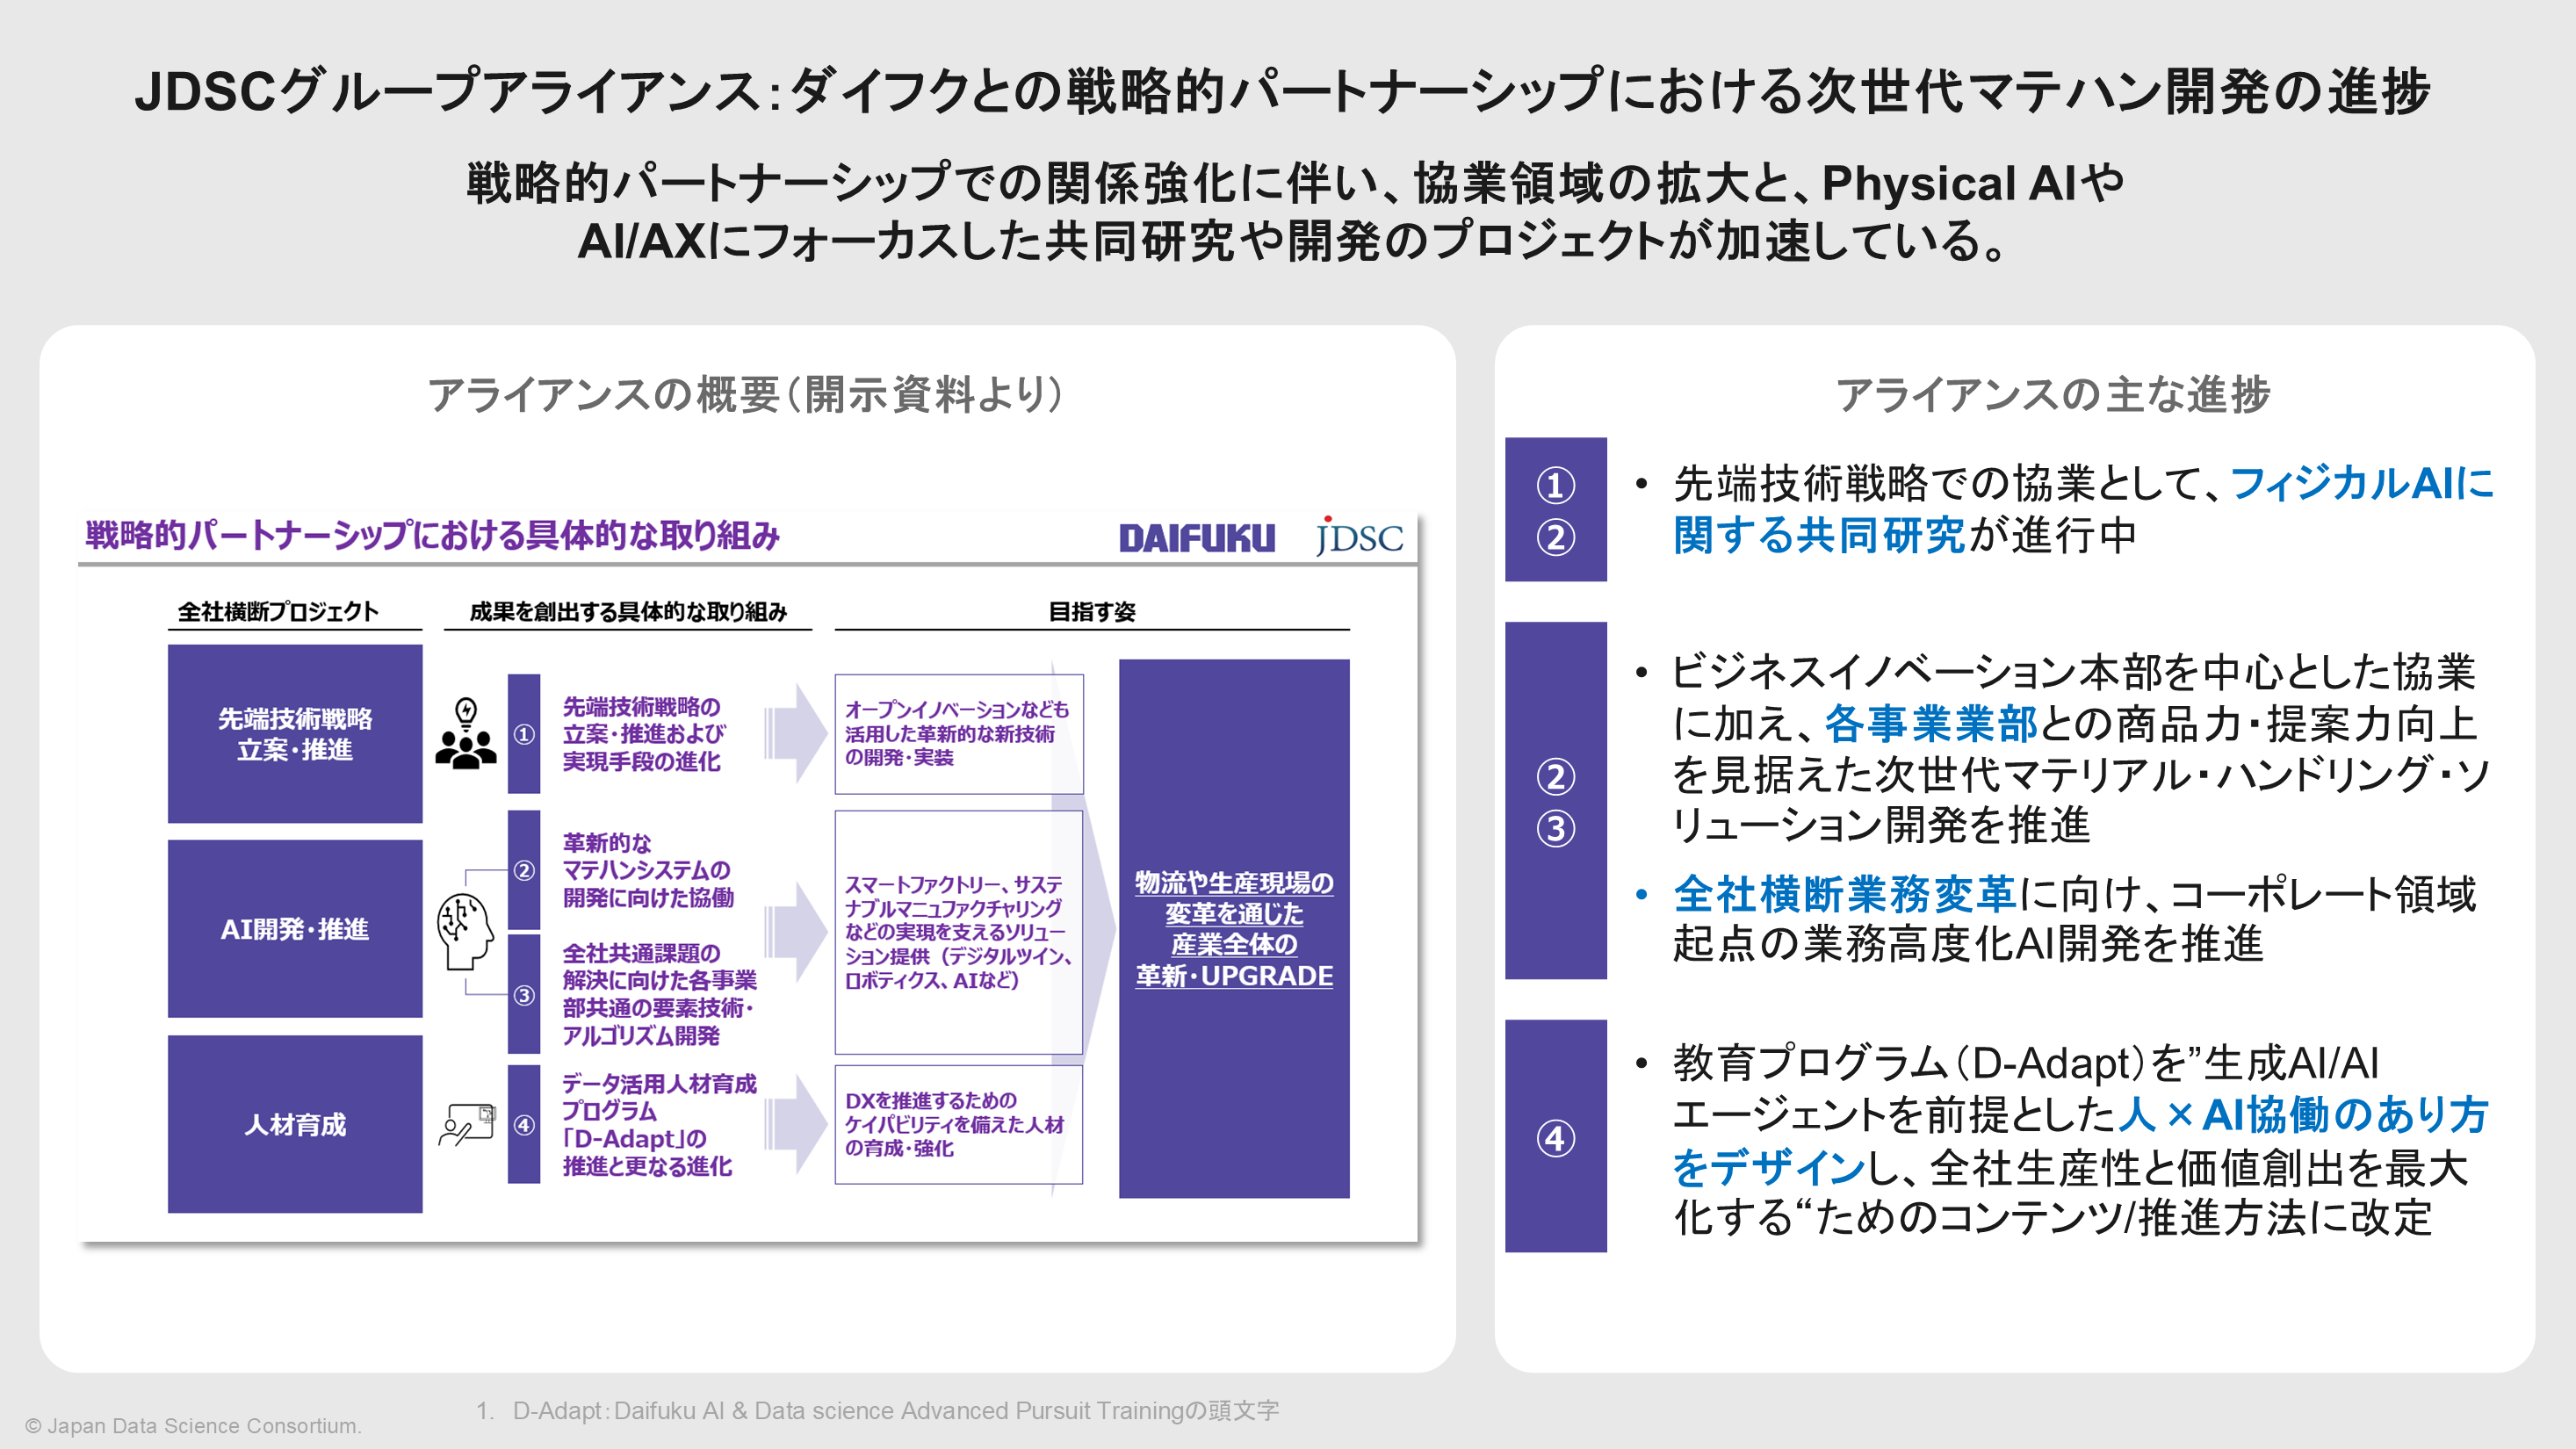
ダイフクとの関係は、この契約構造がもたらすものをよく表している。世界最大手のマテリアルハンドリング企業との付き合いは、DX・AI教育プログラム「D-Adapt」の企画・運営という人材育成から始まった。そこから先端技術戦略の立案、全社横断業務変革へと広がり、いまではフィジカルAIの共同研究・開発として、セミヒューマノイドロボットの開発も進んでいる。
一方この会社は、関係を深めるだけではない。潮時だと判断すれば、手放すこともする。2022年に三井物産と設立した海事領域の合弁会社seawiseは、事業継続のスキームが確立した段階で、2025年12月に株式を売却してバトンを渡した。産業を変えることが目的であって、自社で抱え続けることが目的ではない。関係を深める判断も、手放す判断も、同じ一貫性の上に立っている。
ここまで読むと、一つの疑問が浮かぶかもしれない。
プロダクトの作り方も、契約の結び方も、ここまで巧妙に設計されているのなら、それを実際に回しているのは、きっと優秀なデータサイエンティストやエンジニアたちなのだろう、と。
だとすれば、コンサル出身のビジネス職は、その間で何をしているのか。技術陣の言葉を顧客に伝えるだけの、通訳のような存在に留まっているのではないか──そう思う人がいても、おかしくない。
事業の設計を見てきたところで、次は組織や役割がどうなっているのか?についても見てみよう。
ビジネス職は「通訳」で終われない──「プロトタイプ」に触れるだけでなく、社会実装までを模索し実現する
技術者が多い組織で、ビジネス職は結局「通訳・調整役」になるのではないか──たしかに、顧客の言葉を技術陣に伝え、技術陣の言葉を顧客に伝える。それだけの仕事なら、専門性は積み上がらない。
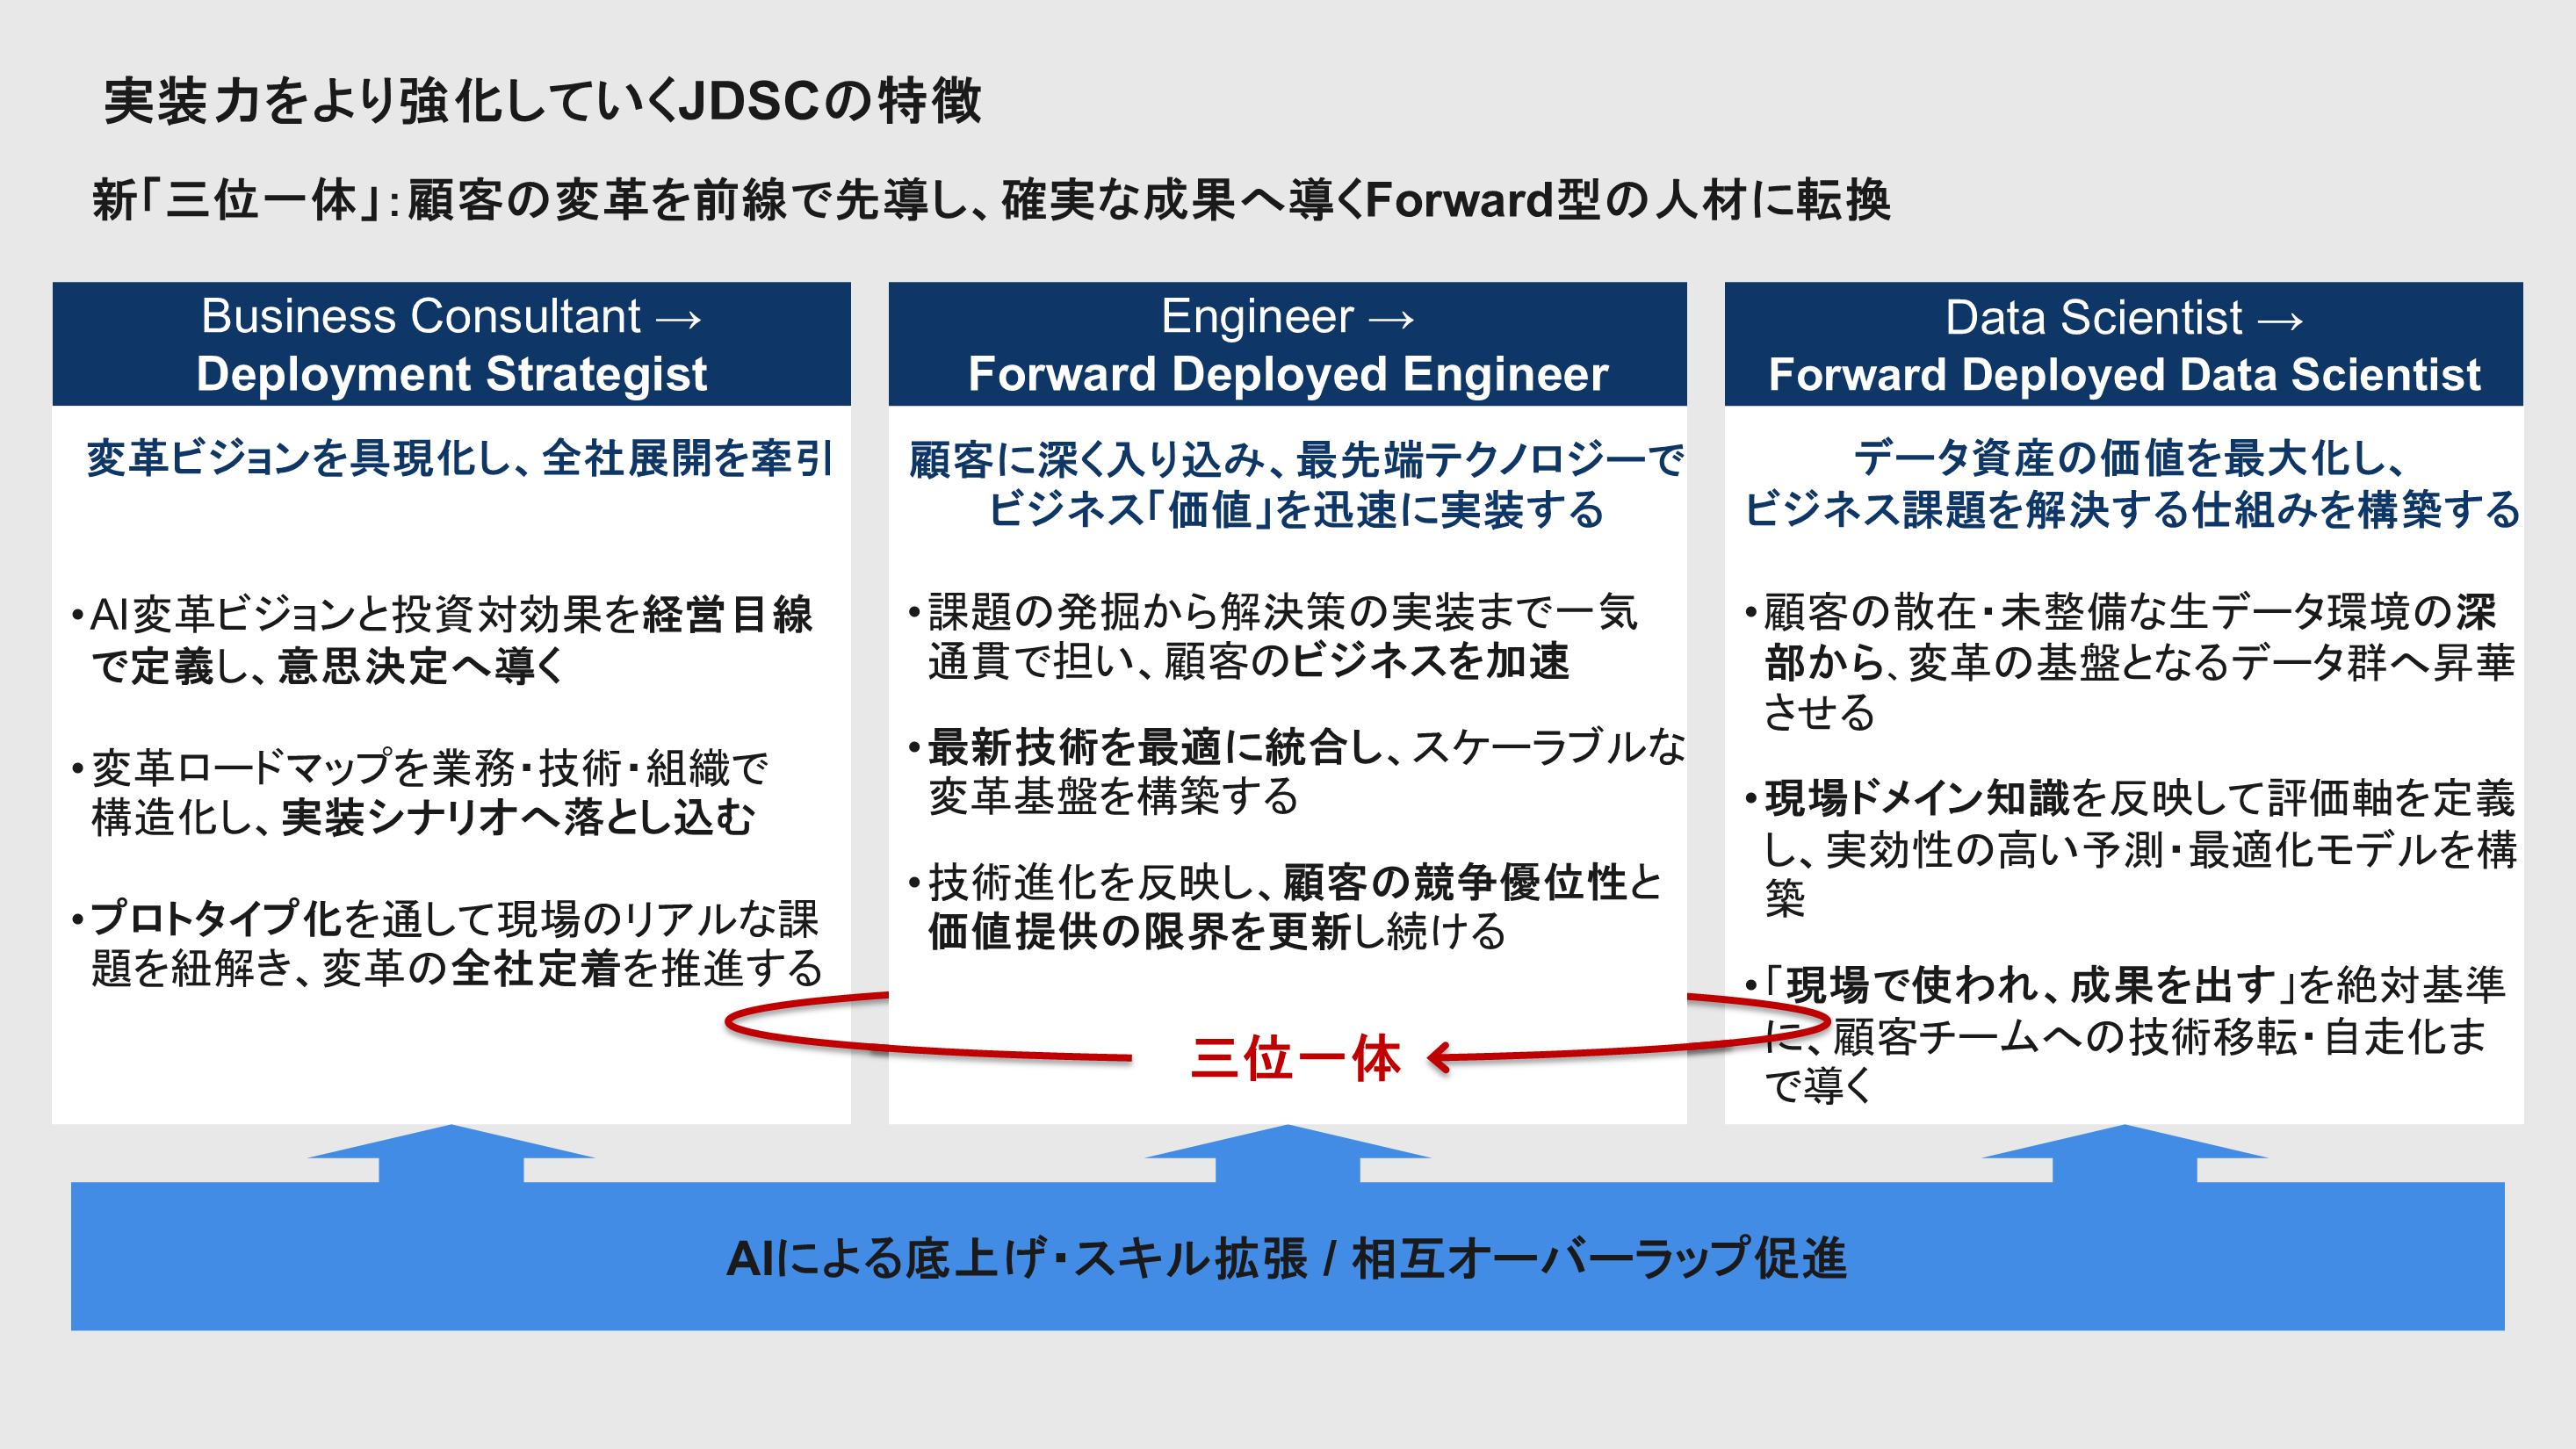
JDSCの答えは、生成AIによって価値が揺らいでいるコンサルティング業界型の「助言」モデルに重きを置くのではなく、Deployment(実行)にこそ重きを置く、というものだ。それは、社内の職種名そのものを変えるという形でも示されている。
Business ConsultantはDeployment Strategistに、EngineerはForward Deployed Engineer(FDE)に、Data ScientistはForward Deployed Data Scientist(FDDS)に改称された。Forward Deployed、前線に配置された、という意味である。
だが、単なる呼び方の変更なら、名刺の肩書きが変わっただけの話になる。実際に中身が変わったのかどうかを分けるのは、たった一点だ。
例えば、Deployment Strategistの役割定義には、プロトタイプ化を通して現場のリアルな課題を紐解く、とある。つまり、戦略を語って終わりではなく、コンサルタント自身がプロトタイプに触る。顧客との間に立って言葉を伝えるだけの人間には、これができない。そしてこれは、コンサルタントだけでなく、全ての職種においても、実装に向けて顧客を先導する意味合いが込められているのである。
現場の実感も、これを裏づけるものであった。
プロトタイプの開発自ら踏み込む設計になっている以上、コンサルタントはそもそも通訳の役割に留まれない。技術陣の言葉を右から左へ流すだけの存在は、この会社には不要だ、という、経営としての意志がココに宿っている。
ここまでは、JDSCのきれいな側面、未来に向けたポジティブな側面を見てきた。
読者にとっては、横展開が可能な契約の結び方も、コンサルタントがプロトタイプに触るという役割設計も、狙って作られた仕組みのように聞こえたはずであろう。
だが、この完成度は、最初からあったわけではない。この会社は、いまの姿にたどり着くまでに、一度、完全に崩れかけている。
ここにくるまで一度、崩壊しかけた
上場当時の売り文句は「コンサルティング×SaaSソリューションのハイブリッド」だった。大手クライアントとのコンサルティングで得た知見を汎用化し、スケーラブルなプロダクトへ変えていく、という理屈である。
上場直後の会社は、SaaS側に大きく舵を切った。プロダクトマネージャーを採用し、外資ITでSaaSを売っていた営業人材を次々と迎え入れた。だが、「当時のSaaSソリューションは、正直なところ大して深くないプロダクトだった」と、COOの佐藤氏は振り返っている。
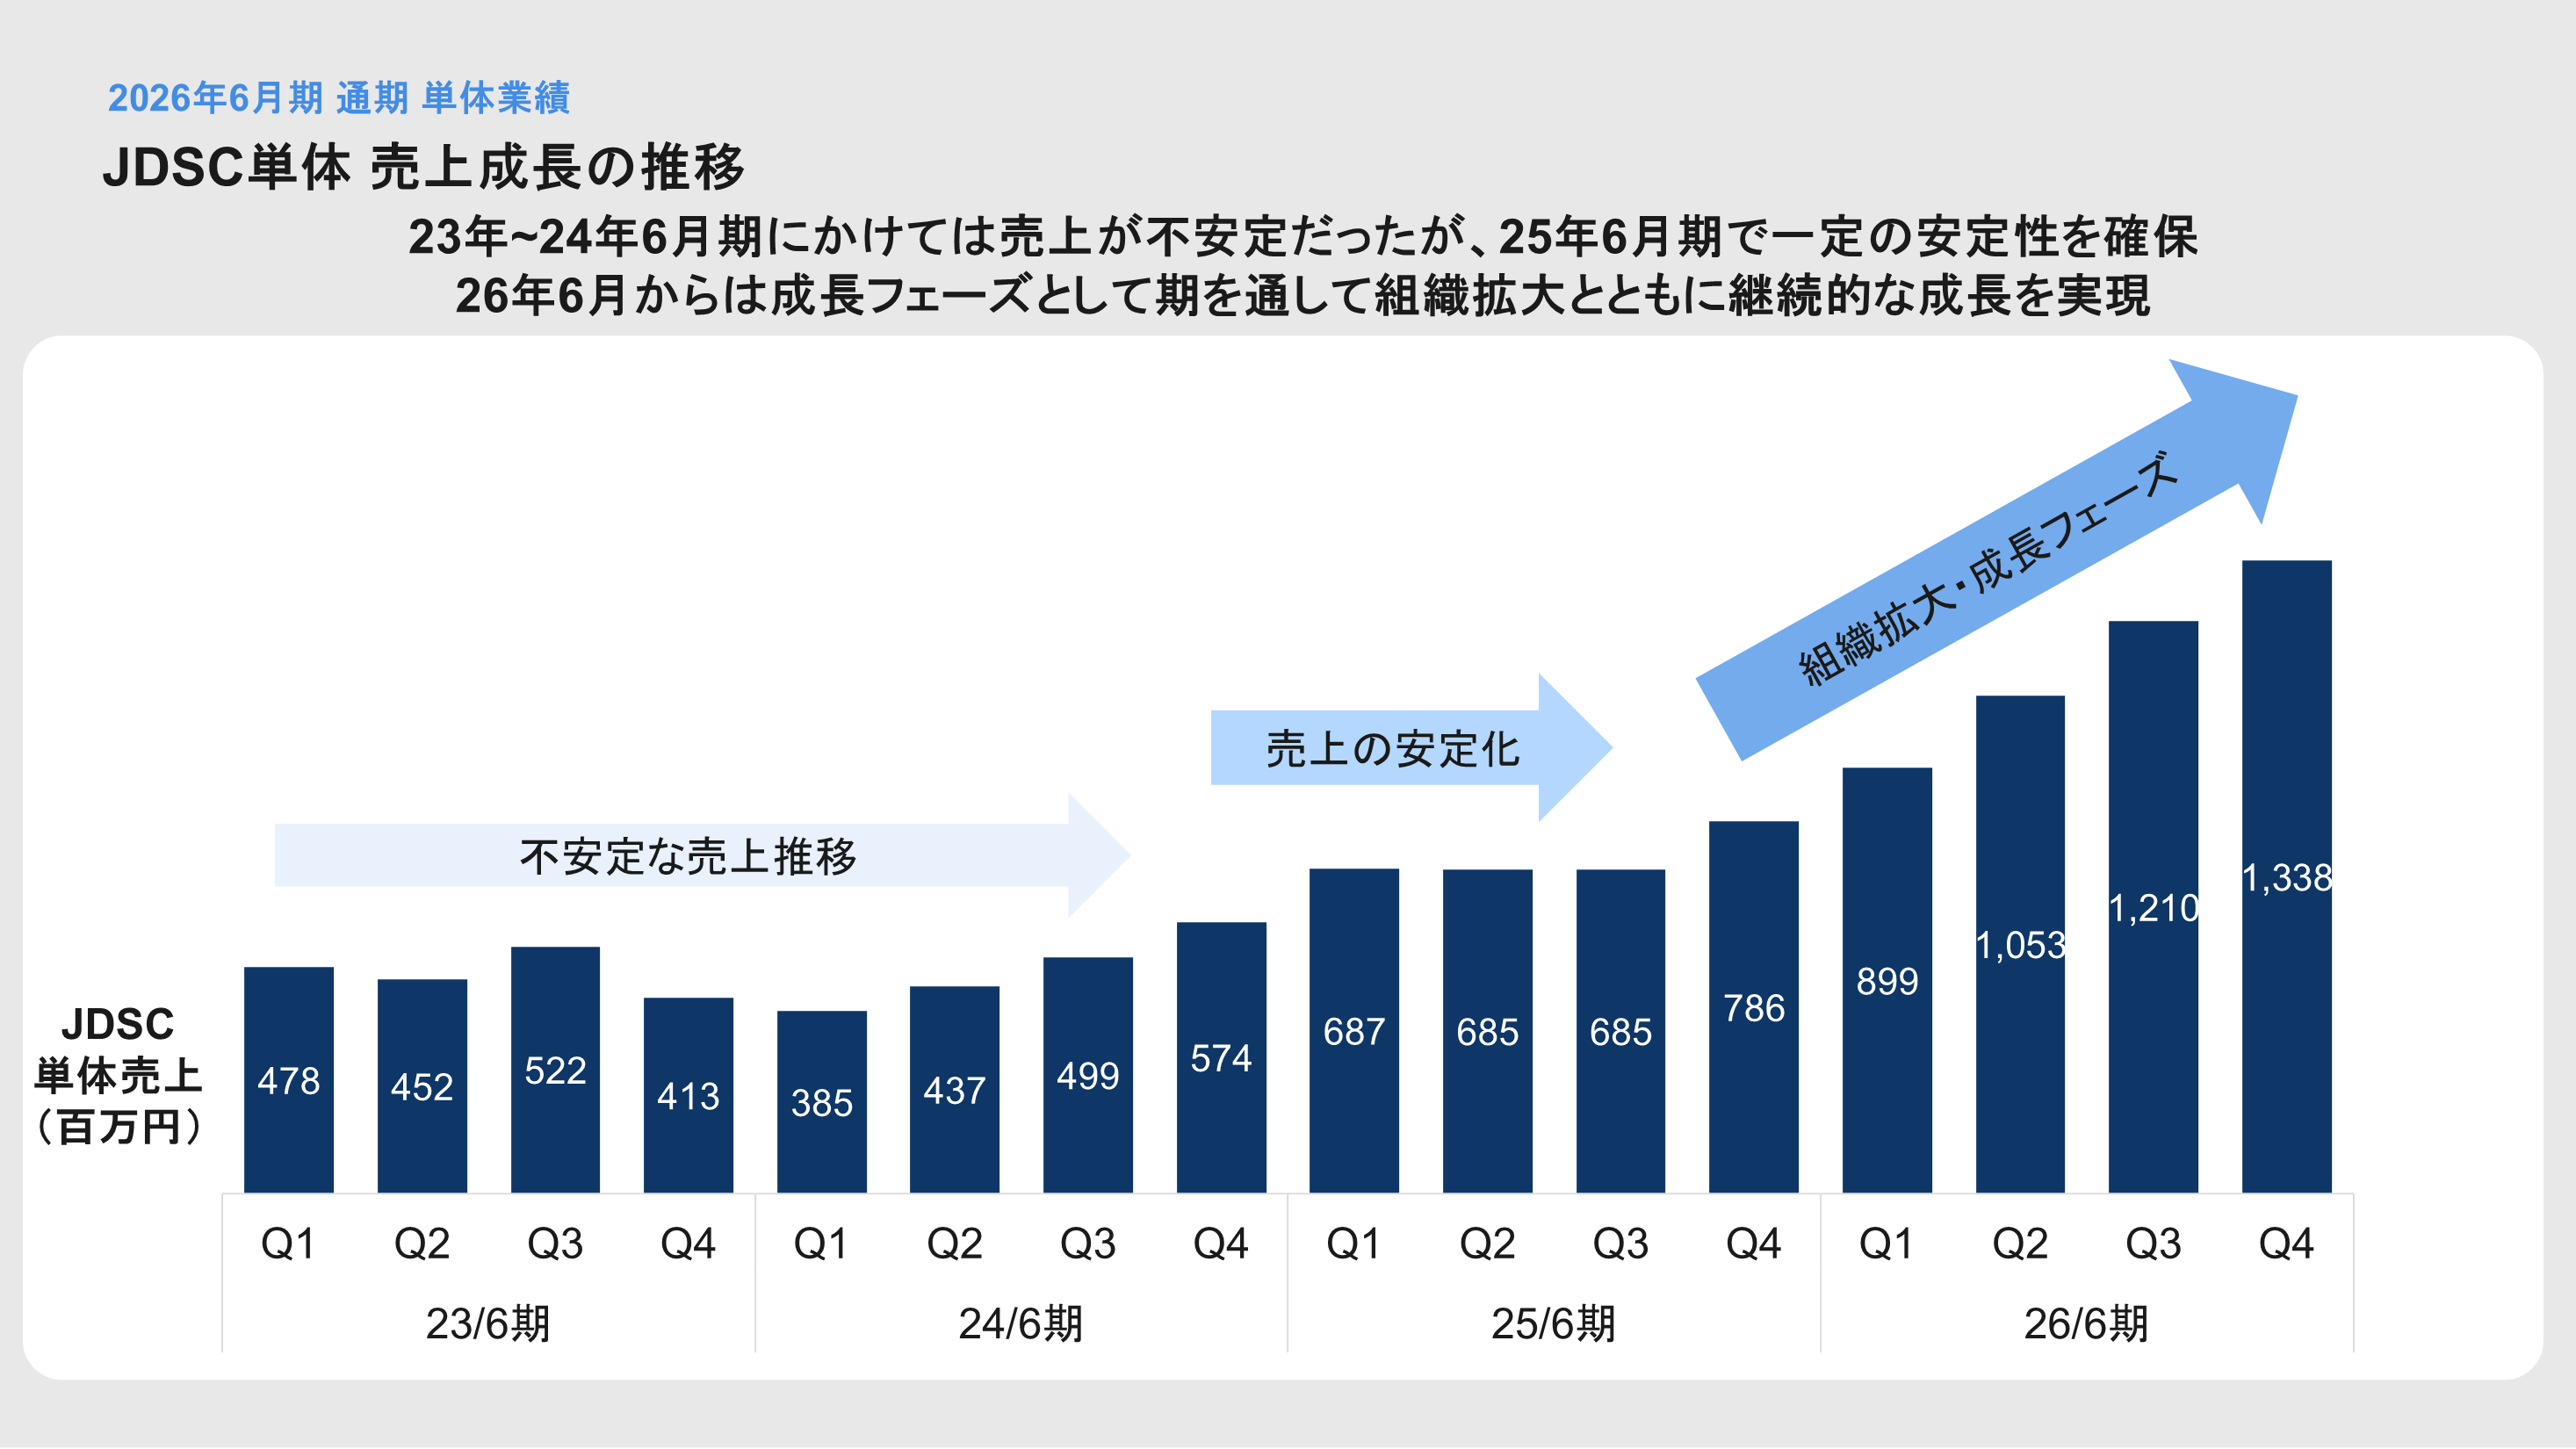
事実、実績は急激に落ちていく。2023年6月期から2024年6月期にかけての四半期営業利益は、0.44億円から下降線をたどり、マイナス0.55億円にまで到達。上記決算資料でもこの時期を、自ら「不安定な売上推移」と記している。正社員数は66名から51名へ、1年で15名減った。5人に1人以上である。株価も、6分の1になった。
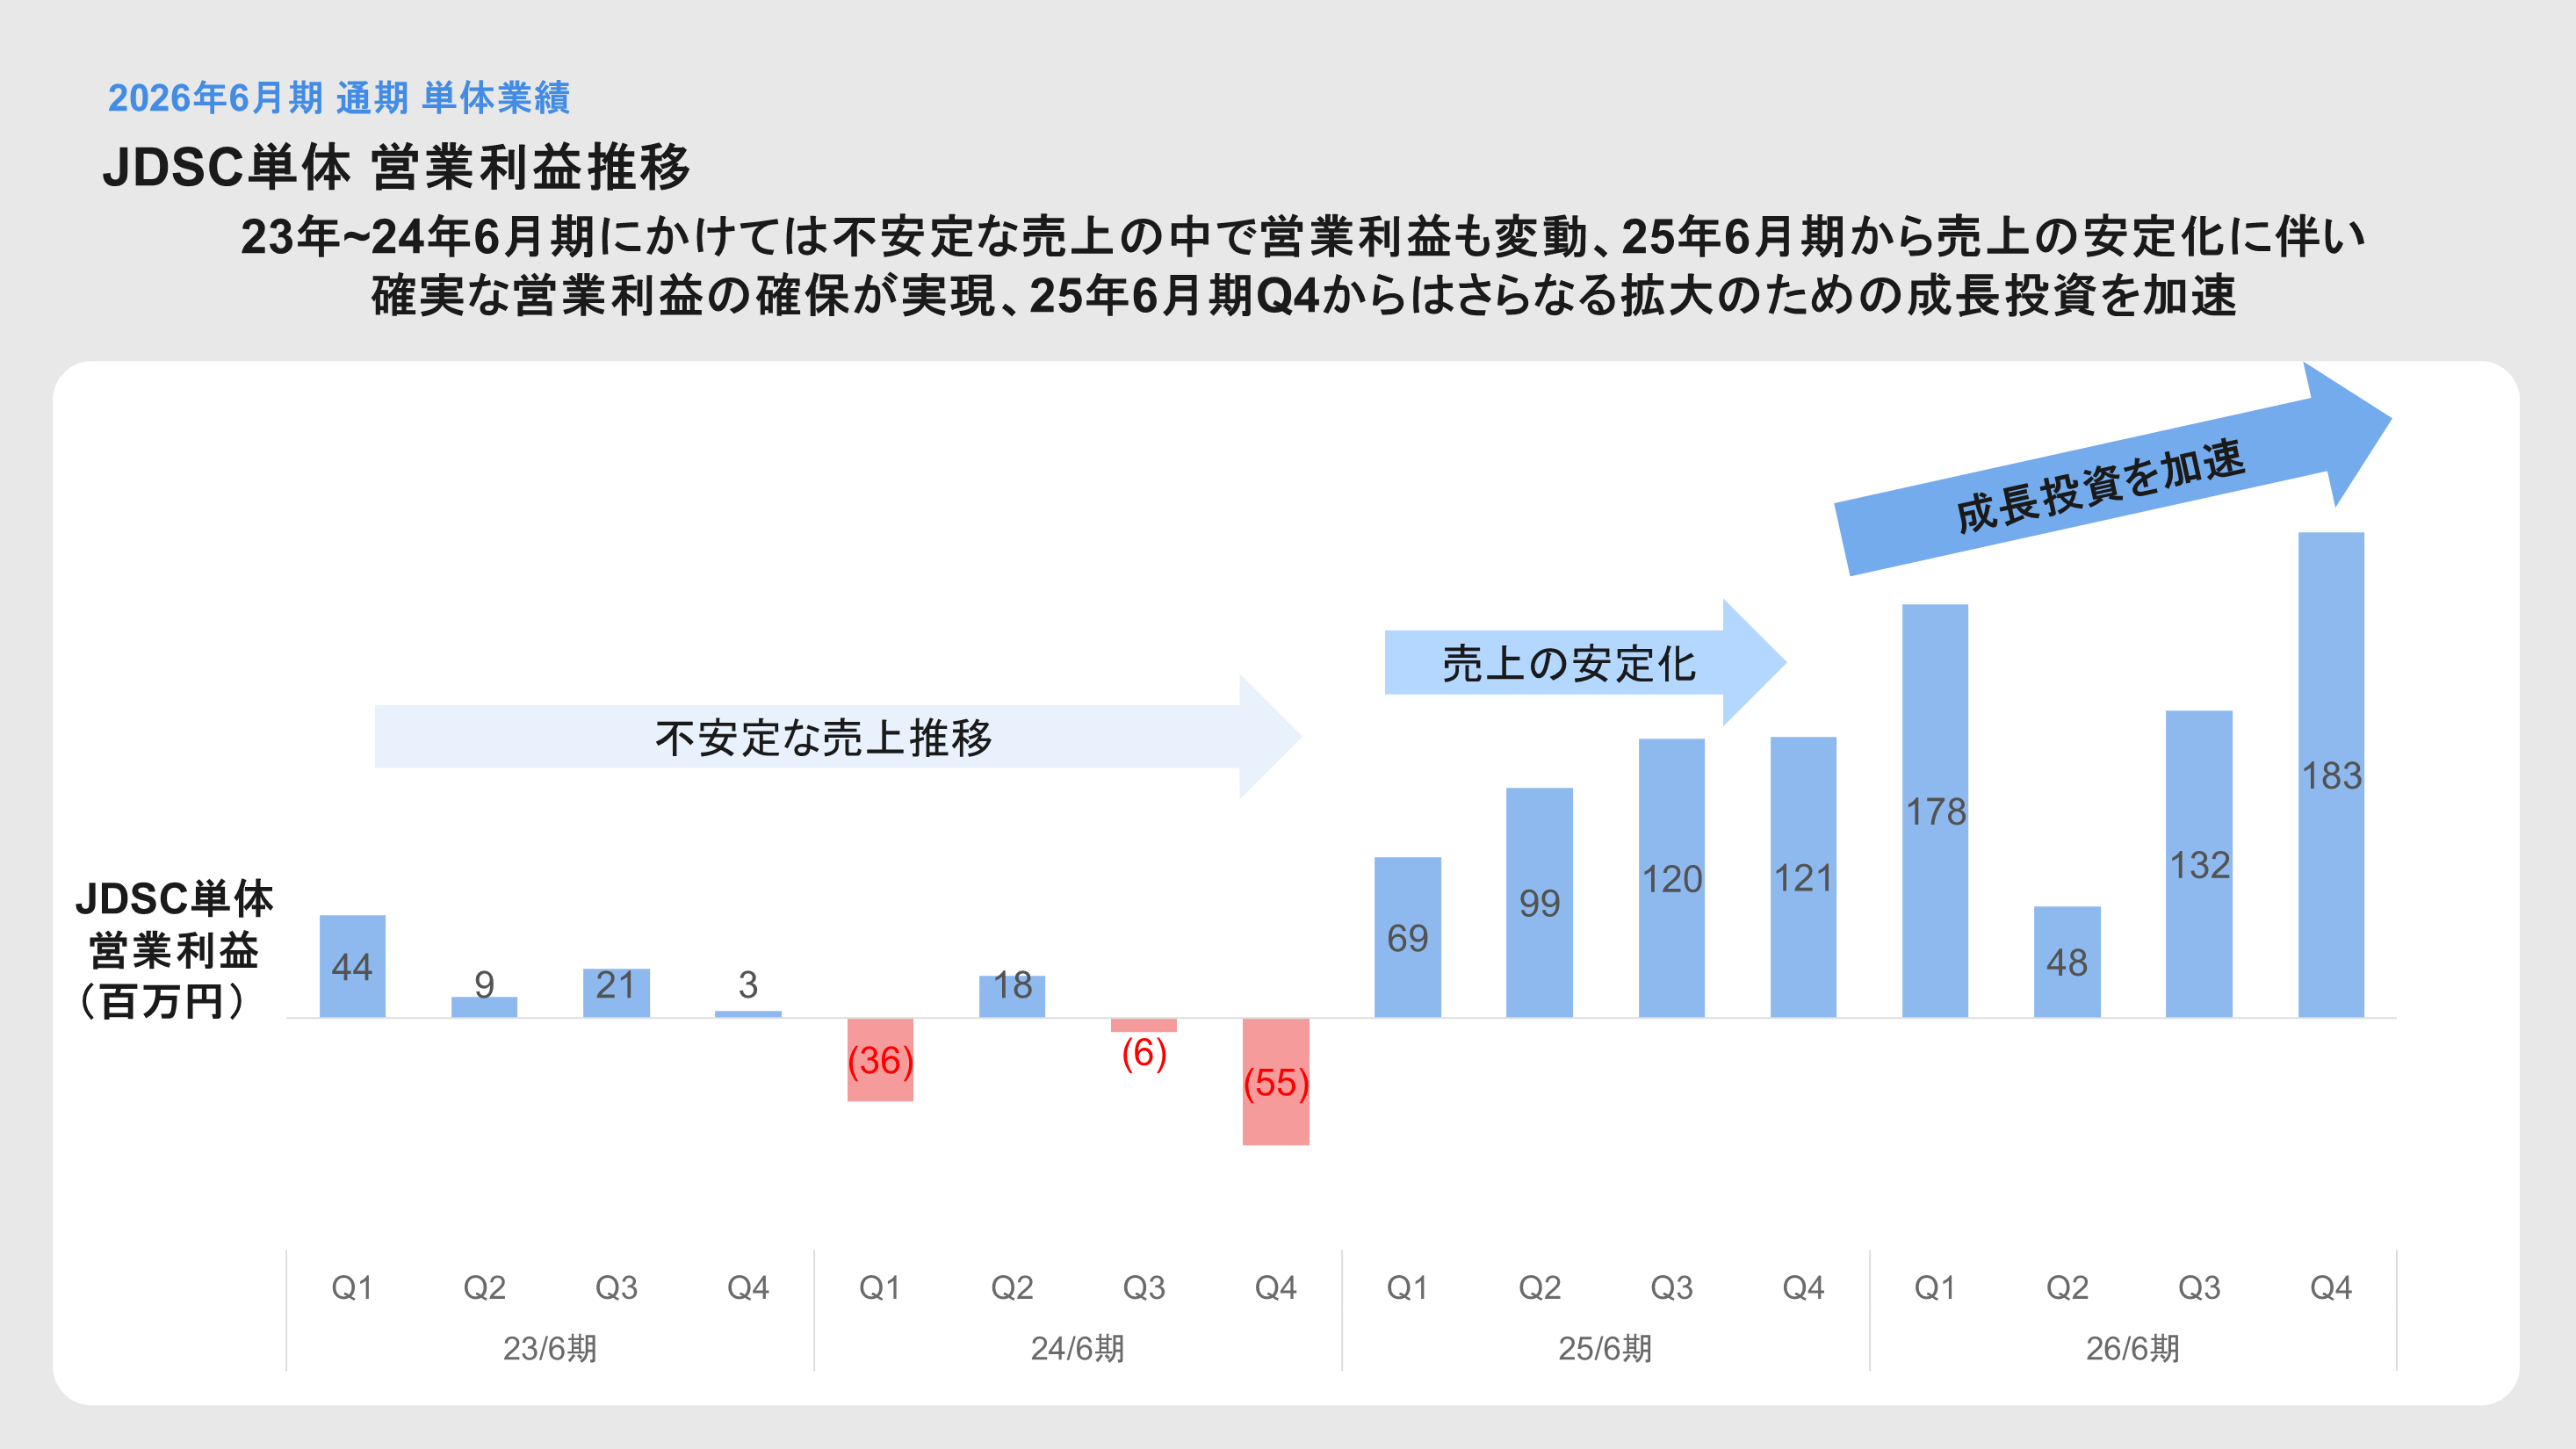
コンサルティングとデータサイエンスを組み合わせれば産業を変えられる、というこの会社の存在理由そのものが、根拠を失いかけていた瞬間であった。
当時ビジネス部門にいた佐藤氏は、経営方針を強く批判したことで、意思決定の中心から外れるポジションに配置される。本人いわく「窓際」と表現する状況だったというが、実態は、正しいと信じていたことを、伝え方や巻き込み方を誤ったまま押し通した結果でもあった。当時の空気を、彼はこう振り返る。
佐藤次々に辞めていくわけです。この流れは、かなり最悪な雰囲気でした。
ミッションそのものが、机上の空論だったのではないか。社内外の誰もがそう疑っても、おかしくない状況だった。
そんな最中、この「窓際」から書かれた1本の提案書が、この状況を動かす。
中途半端にコンサルとSaaSを両立することをやめ、大きな課題をクライアントと一緒に解く形へ振り切るべきだ、という、佐藤氏が書いた内容である。
当時のナンバー2に送りつけたところ、返ってきた反応はこうだった。
「面白いから来い、プレゼンしてみろ」
そして2022年、佐藤氏は執行役員に就任する。営業チームを率い、わずか1クォーターで240件の新規提案を打った。
2022年5月頃から、同社は軸足を移す。SaaSの横展開ではなく、大きな社会課題に深く入り込むコンサルティング・業務変革へ。更に直近1年では生成AI・AIエージェントによる業務プロセスの抜本的な組み換えへと進化した。
売上は安定した。2026年6月期は四半期ごとに8.99億円、10.53億円、12.10億円、13.46億円と、一度も落ちずに伸び続けている。51名まで減った会社が、いま約300名(2026年11月時点)になっている。
だが、回復した数字だけを見て、健全な会社だと判断するのは、尚早だ。
プロフェッショナルからアカデミアまで。
採用費を倍にできる経営チームの強さ
JDSCの連結営業利益率は2.8%。これだけを見て「儲かっていない会社」と判断する人もいるだろう。
連結売上228.33億円のうち179.30億円は、郵便料金変更の影響で減収が続いていた子会社メールカスタマーセンター(MCC)の売上だ。同子会社は、2026年8月にグループの経営資源・事業ポートフォリオを最適化を目的として、全株式の譲渡が決議されている。低く見えていたのは、事業ポートフォリオの見え方の問題で、AIソリューション事業単体の営業利益率はすでに12.1%ある。
そのうえで、この会社は意図的に利益を削っている。2026年6月期、単体の採用費は3億5,700万円で、前期比100.6%増、つまり倍増した。
佐藤堅実な経営をしているとは、かけらも思っていません。どっちかというと、踏めるだけ踏みに行っている、スタートアップのような経営スタイルを取っていると自認しています。今期の利益をもっと出そうと思ったら、いくらでも出せると思っているくらいです。
この余裕がどこから来るのか。答えの一端は、財務基盤にある。2026年6月末時点で、現金及び預金は約51億円。加えて金融機関からの借入枠(当座貸越)が6億円ある。ソフトバンク、AZ-COM丸和ホールディングス、SCSKといった戦略アライアンス先からの出資が、この基盤を積み上げてきた。
この判断を誰が下しているのかも見ておきたい。
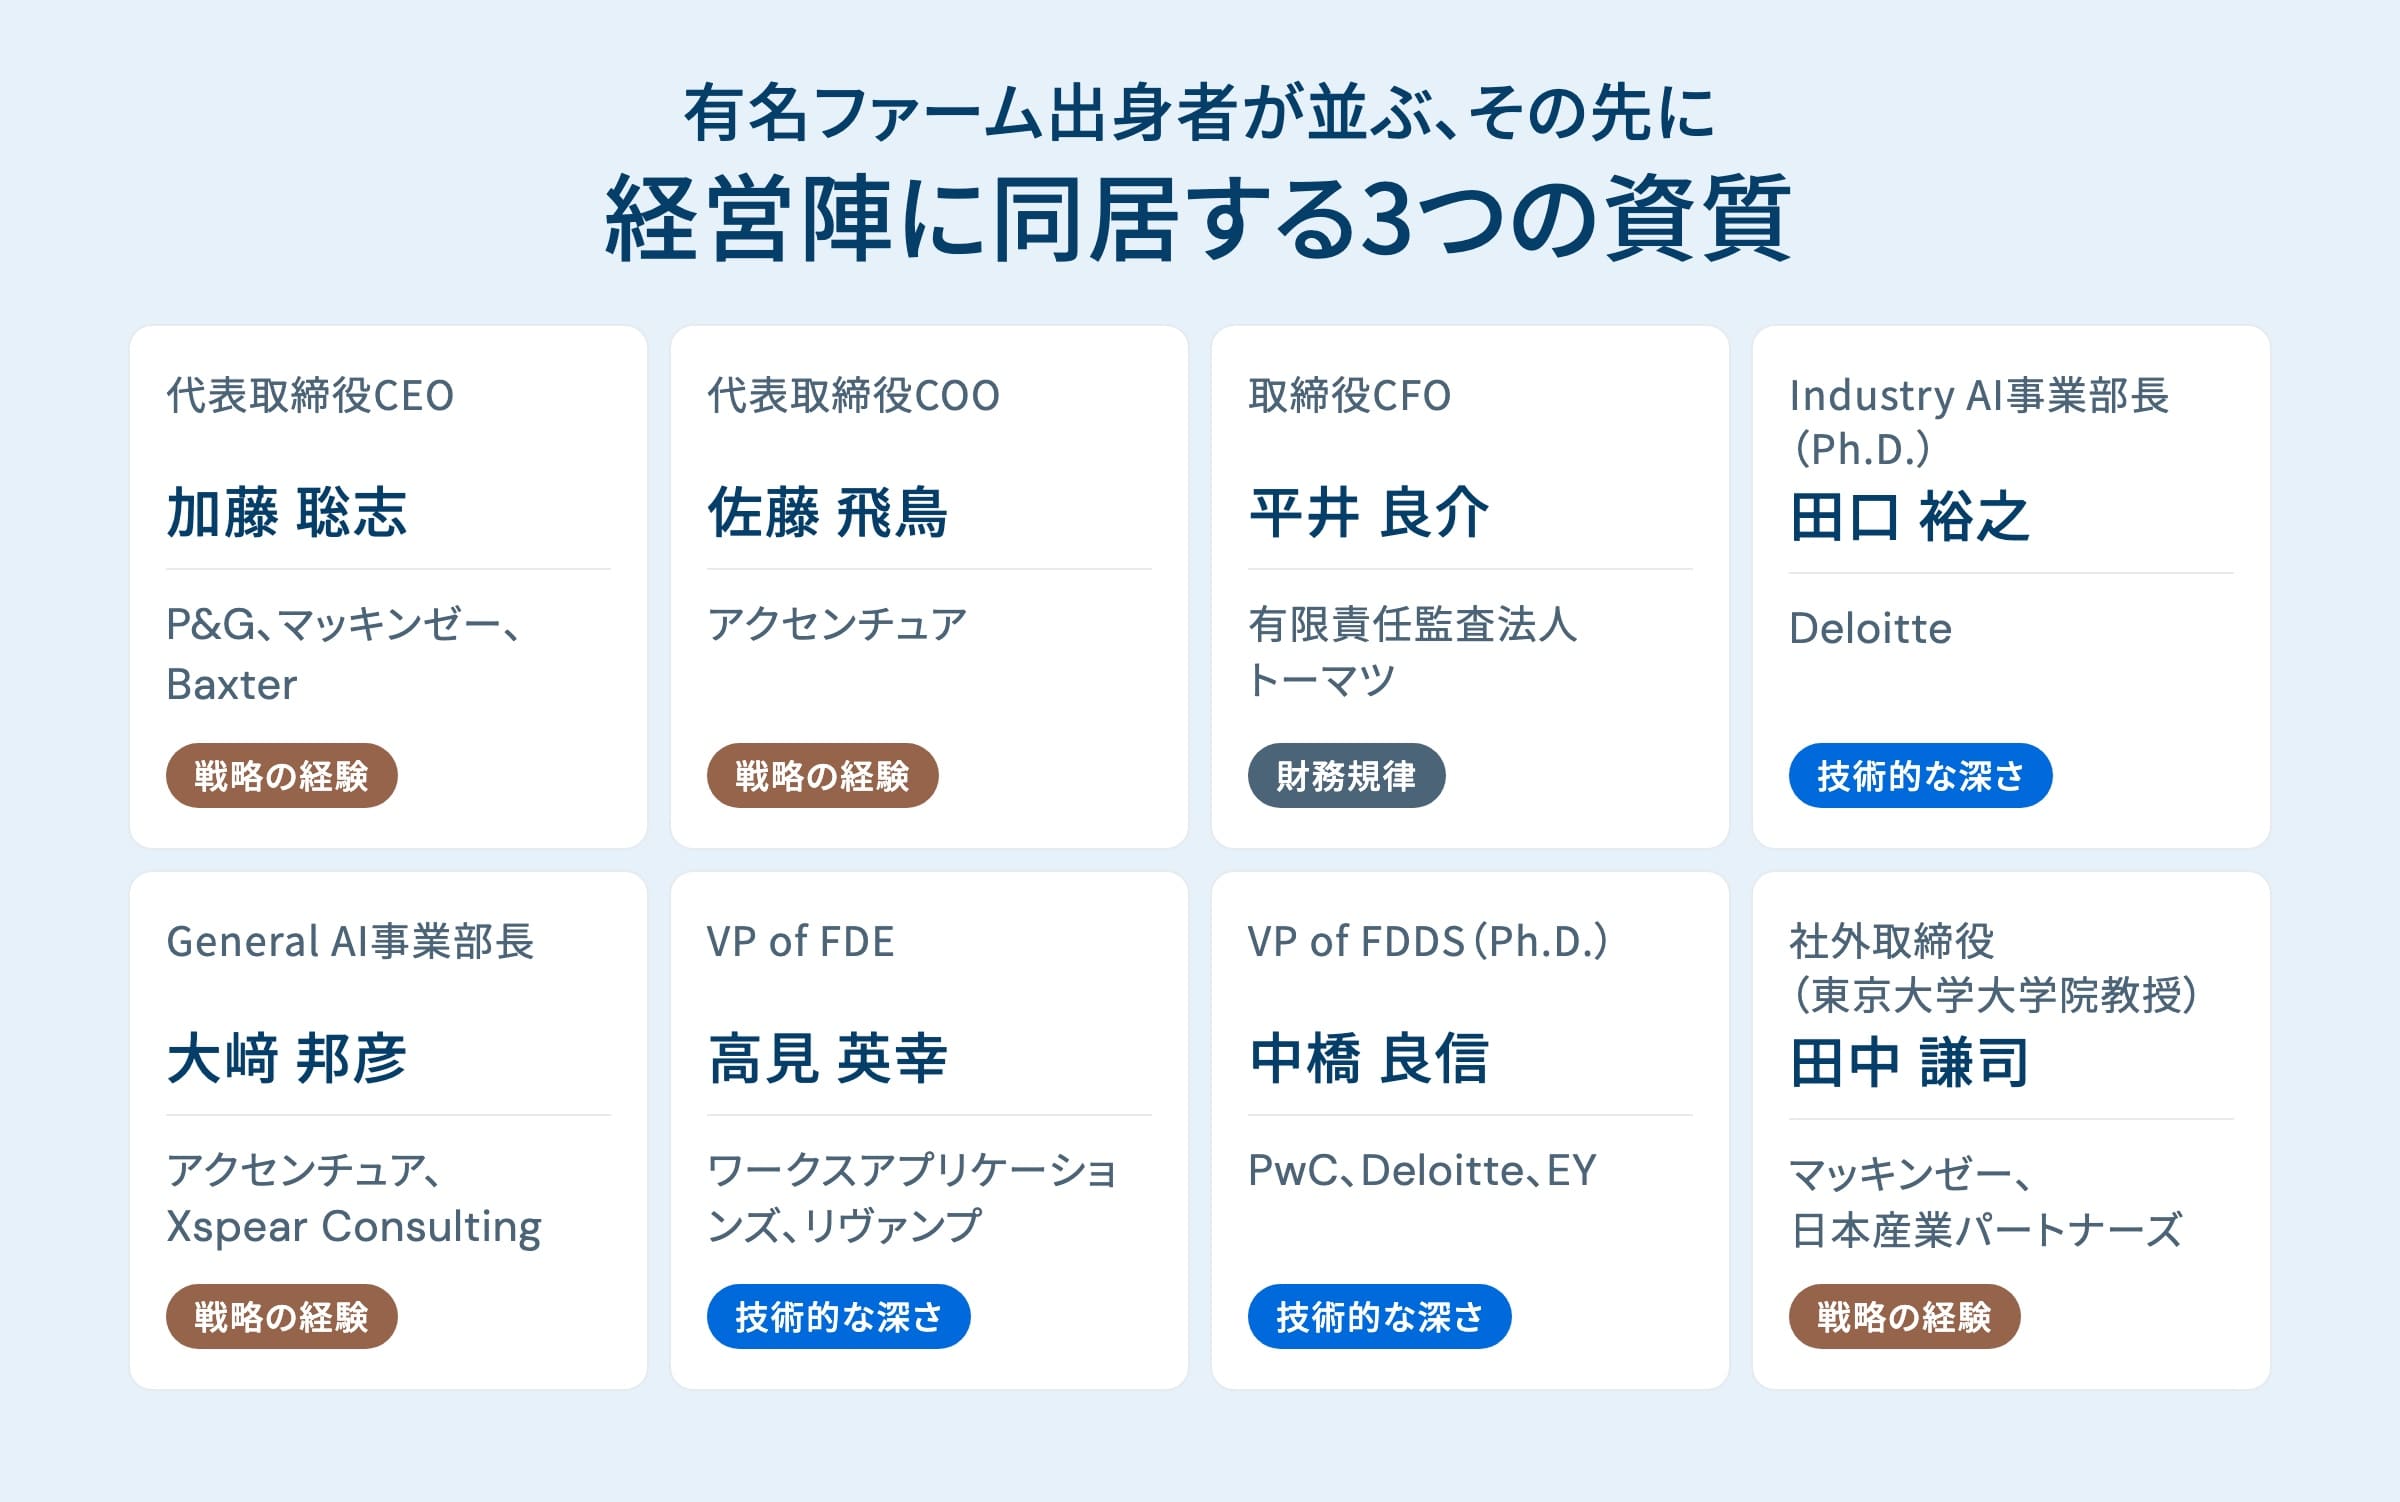
単に有名ファーム出身者が揃っている、というだけではない。財務規律(CFOは監査法人トーマツ出身)、戦略の経験(CEOはP&G・マッキンゼー・Baxterを経てきた戦略畑)、学術レベルの技術的な深さ(博士号を持つ役員が2名)。本来なかなか同居しない3つの資質が、同じ経営陣の中にある。財務のプロが経営陣の中にいるからこそ、あのリスクの取り方にも、多様な視点で議論をしつくした規律があるのだ、と見ることもできる。
新生バリューは、事業構造そのものの設計図だ
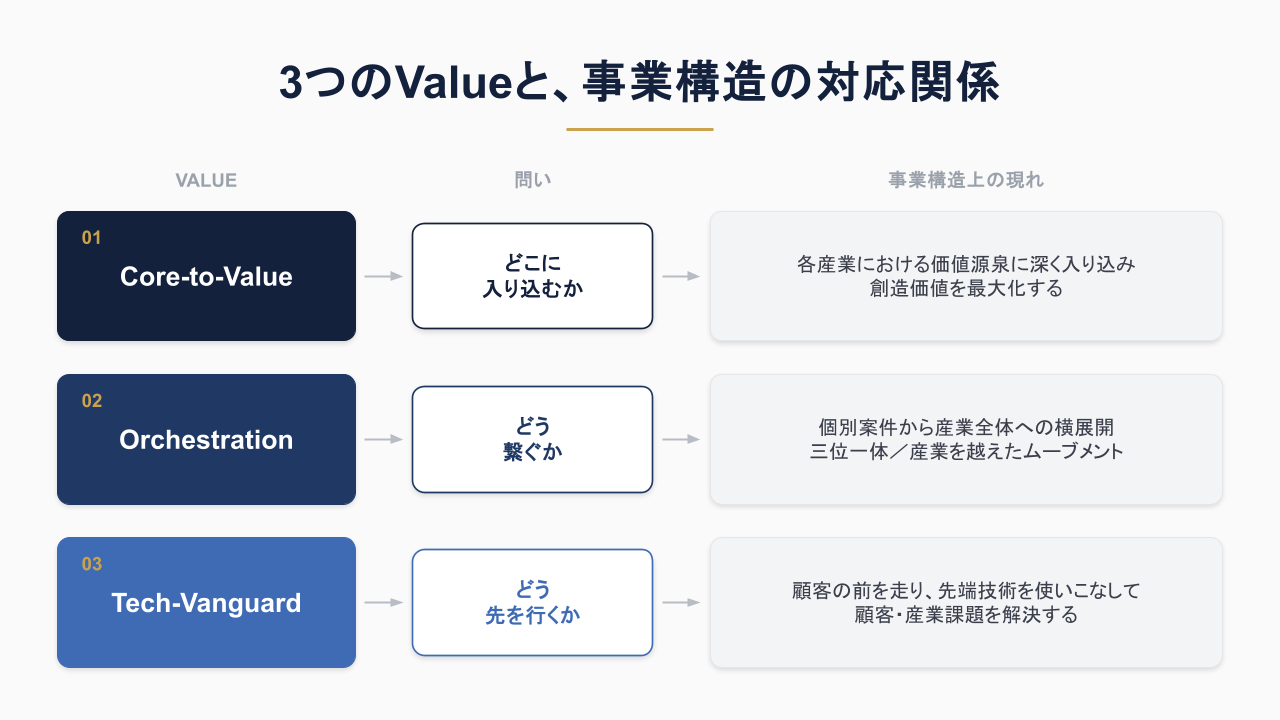
これだけ経歴はバラバラでも、全員が同じ方向を向いている。その仕掛けを説明するのが、2026年に再定義された3つのValueだ。
Core-to-Valueが指しているのは、セクション3で見た、課題解決の為の技術調達から 現場に入るという泥臭さそのものだ。
Orchestrationが指しているのは、個別案件から産業全体への汎用横展開であり、Joint R&Dパートナーの多業種化であり、三位一体という組織構造そのものだ。各プロジェクトに対し、ビジネス・データサイエンス・エンジニアリングを1つのプロジェクトチームとして編成するのも、異なる産業のパートナーを同じ設計図の上に乗せるのも、根っこは同じ発想である。
佐藤氏自身は、この横展開の狙いを「ムーブメントを生み出す」という言葉で語っている。単発のプロジェクトや実証実験で終わらせず、業界全体に波及する動きを作ること、「社会実装していく」ことこそが目的。将来的には特定領域でデファクトスタンダードとなるソリューションを、何百社という規模で実装していく構想も語っていた。
Tech-Vanguardが指しているのは、伴走ではなく前を行く、という姿勢だ。コンサルティング業界では長らく「伴走」が美徳とされてきたが、JDSCはこの言葉を明確に否定している。隣ではなく、前。顧客を身を挺して先導し、課題だけでなくその解決策を模索し、実行・実現する、という姿勢である。
3つのValueを並べると、事業構造との対応関係が見えてくる。Core-to-Valueが「どこに入り込むか」を、Orchestrationが「どう繋ぐか」を、Tech-Vanguardが「どう先を行くか」を、それぞれ担っている。1つの組織原理が3つの角度から書かれているということだ。
そしてOrchestrationの説明にある「私たちが触媒として産業・テクノロジー企業・アカデミア等をつなぎ」という一節。8年前に社名に入れたConsortiumという言葉と、そのまま重なる。
あなたはまだ、JDSCを「AIコンサル」だと思っているか?
社名の3文字、8年前の約束、そしていまの3つのValue──。分かりにくかった理由が、ここでつながる。
プロダクトを1つに絞らなかったのは、Core-to-Valueが現場ごとの入り込みを求めているからだ。
1社受託に見えたのは、Orchestrationが1社との契約の中に、外からは見えない横展開の仕掛けを埋め込んでいるからだ。
コンサルタント層の役割が読みにくかったのは、Tech-Vanguardという先導者の定義に合わせて、職種の定義自体を作り変えている最中だからだ。
この「型にはまらなさ」こそが、名だたるコンサルティング会社を押しのけて、この会社だけが選ばれた理由だった。むしろ、分かりやすい会社なら、既存の枠組みの中で比較され、そのまま埋もれていたかもしれない。
JDSC自身は、この姿勢をTech-Vanguardという言葉で定義している。だが、ここまで見てきた事業の作り方を、会社の公式な言葉を借りずに一言で言い表すなら、別の表現になる。
産業を変えろ、ムーブメントを起こせ
現場の課題を解くための技術要素の選定・検討から入り込み、1社目の契約に横展開の条項を仕込み、職種の定義そのものを書き換える。これらはすべて、顧客の外側から助言する立場に留まらず、顧客の内側に自分たちの型を埋め込みにいく行為だ。分かりにくさの正体は、ここにある。
冒頭で触れた通り、この会社はまだ完成していない。
事業ポートフォリオを組み替えている最中。人事評価制度を刷新している最中。7月に組織を再編したばかりで、社内への浸透もこれから、である。
だが、いまならその理由が分かるはずだ。完成していないのは、怠慢ではない。支援するのではなく、常に現場に埋め込まれ続けているからこそ、この会社は止まって「完成する暇がない」のだ。
AIが浸透し、「助言」の値段が半分になったコンサルティング業界で、実装の値段が数兆円規模で立ち上がろうとしている。分かりにくいまま、その最前列にいる会社が、ここにある。
次回は、この会社を率いる代表取締役COO・佐藤飛鳥氏の半生を追う。
こちらの記事は2026年11月10日に公開しており、
記載されている情報が現在と異なる場合がございます。
連載世が変わるのは、事業になったときだ──株式会社JDSC
2記事 | 最終更新 2026.11.10おすすめの関連記事
今のAIは格差拡張機、今後はどうなる?カオナビ平松×Third Intelligence草深が語り合う、差を分ける環境と、本人の好奇心
- 株式会社カオナビ 執行役員 CBO
「安心に、ゴールはない」──研究者が起こしたChillStackが、3つの事業を同時に育てる理由
- 株式会社ChillStack 代表取締役CEO
危機に瀕したSaaSは、米VCの投資先で9%だった──DNX Capitalが見たSaaStr AI 2026。差を分けるのは「現場に入るFDE」
- DNX Capital Principal