年収はそのまま、社長になる。ゼロイチの起業でも転職でもない「サーチャー」という道──上場・TOBを経たロケットスター荻原猛氏に聞く
いつかは起業したい。ただ、これだという事業テーマには、まだ出会えずにいる。かといって、このまま会社員を続けるのも、物足りなさがつきまとう。ベンチャーで成果を出してきた20〜30代なら、そんなモヤモヤを抱えたことがあるのではないか。
起業に踏み切れない理由は、はっきりしている。日本政策金融公庫の2025年度調査で、起業に関心を持つ人が失敗のリスクとして挙げたのは、「事業に投下した資金を失うこと」(74.8%)、「安定した収入を失うこと」(66.0%)、「借金や個人保証を抱えること」(58.7%)だった。
では、給与を受け取りながら、個人保証を負わずに、社長として会社を動かす道はないのか。そのヒントを探るべく、本記事で取り上げるのは、サーチファンドを運営する株式会社ロケットスター代表取締役社長CEOの荻原猛氏だ。中小企業向けのデジタルマーケティング支援を手がけるソウルドアウトを創業し、東証一部(現プライム)上場、そして約200億円規模のTOBによる博報堂DYホールディングスの完全子会社化まで率いた人物である。そんな荻原氏が、いまは「サーチャー」と呼ばれる社長候補の発掘・選抜と、承継後の伴走に力を注いでいる。
ただし、荻原氏が面談で必ず問うのは、経営の腕に加えて、「覚悟」の中身だ。仕組みと条件、求められる覚悟、そして荻原氏がいま動く理由から、このキャリアの実像に迫る。
ゼロイチだけが起業ではない。会社を継ぎ、伸ばして社長へ
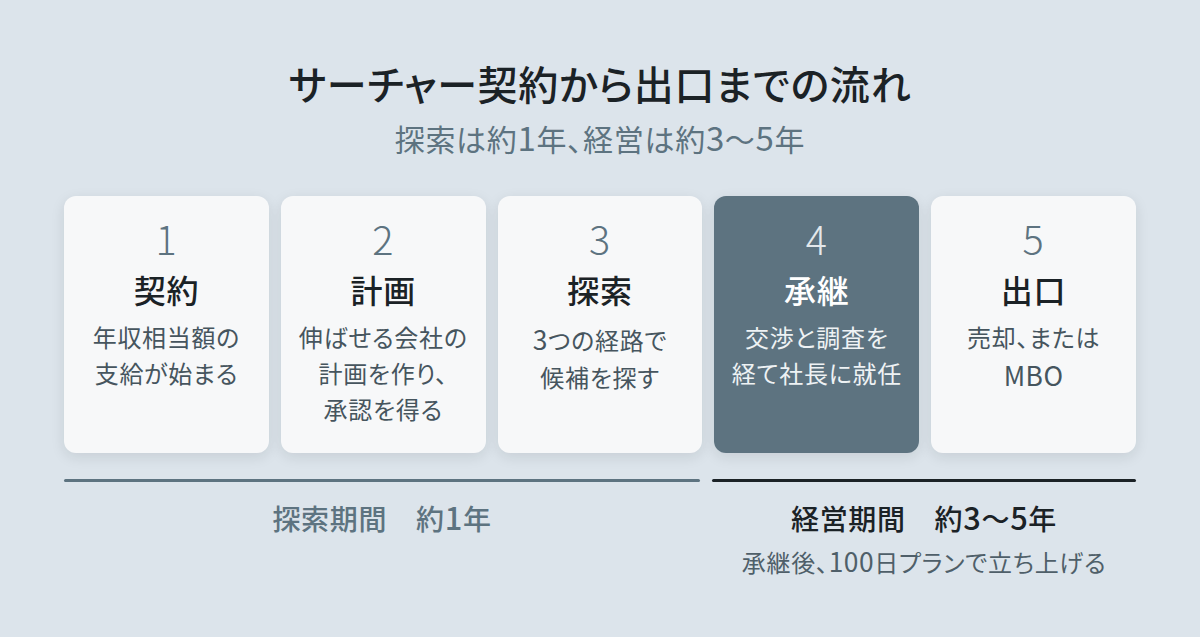
サーチファンドとは、社長候補であるサーチャーを起点に、投資家から集めた資金で中小企業を承継し、サーチャー自身が社長として企業価値の向上を目指す仕組みだ。ロケットスターの場合、サーチャーは契約時点の年収額をサーチコストとして受け取りながら、約1年かけて承継先を探し、その後約3〜5年をかけて経営にあたる。
ただ、聞き慣れない仕組みだけに、思い込みも多い。代表的な4つを、先に整理しておこう。
| よくある思い込み | 実際 |
|---|---|
| 怪しい一過性のブーム | 1984年に米国で生まれ、40年の実績がある |
| 起業家タイプでないと務まらない | 経営の腕に覚えがあるCXO型が向いている |
| 起業と同じく、資金も個人保証も背負う | 給与水準は原則維持され、個人保証も不要 |
| 買収後は一人で経営する | ロケットスターなら、毎週の伴走と、サーチャー同士のギルドがある |
表のとおり、サーチファンドは怪しいブームではなく、会社を継いで社長になる、れっきとした起業の形だ。思い込みの4点には、以降の章で順に答えていく。なかでも引っかかるのは、「起業家タイプでないと務まらない」という一点。これだという事業テーマを持たない自分に、社長は務まるのだろうか。
起業家に要るのは「テーマ」、サーチャーに要るのは「経営力」
結論から言えば、事業テーマがなくても、サーチャーにはなれる。その前提として、荻原氏は、起業という言葉の捉え方から見直す。
荻原アメリカで成功している起業家には、ゼロから事業を立ち上げた人だけでなく、会社を買って伸ばしてきた人がたくさんいます。ゼロイチだけが起業だという固定観念は、日本特有のものかもしれません。中小企業を承継し、いまある資産を磨いて大きくするのも、立派な起業です。一般的にはETAと呼ばれています。Entrepreneurship Through Acquisition(買収による起業)の略です。既存の中小企業を買収&承継して経営者となり、事業を成長させていく「承継型起業」の手法となります。
ただ、ゼロイチの起業と、会社を継ぐ起業とでは、最初に求められるものが違う。両者を並べると、次のようになる。
| 項目 | ゼロから起業する人 | 会社を継いで社長になる人(サーチャー) |
|---|---|---|
| 最初に要るもの | 事業テーマ(世の中に何を証明したいか) | 経営力(1を100に伸ばす力) |
| 事業の状態 | ゼロから立ち上げる | 顧客や技術などを引き継ぐ |
| 向いている人 | 何かを生み出したいという使命感が強い人 | 経営の腕に覚えがあり、全体を見て価値を考えられるCXO型 |
| 大変さの種類 | 商品が売れない、給料も出ない状態から、一人で立ち上げる大変さ | 歴史の詰まった会社を引き継ぐ重みと、前のオーナーや社員との関係づくり |
両者の分かれ目は、動機の違いにもあると荻原氏は言う。
荻原起業家は、世の中に何かを証明したい、何かを生み出したいという使命感を持っている人がほとんどだと思います。そういう人は、どんどん起業すればいい。起業家は日本の宝です。
一方で、事業承継によって起業する人を、僕は「承継起業家」、セカンド起業家と呼んでいます。動機がまったく違うんです。これをやりたい、証明したい、という思いは、起業家ほど強くないかもしれない。けれど、経営の腕には覚えがある。伸ばした実績もある。だから自信もあるし挑戦もしたい。そんな人にマッチします。
つまり、必要なのは0から1を生み出す力ではなく、1を100に伸ばす経営力だ。
荻原言うなれば、CXOに近いと思います。夢を語るのが社長で、その夢をどう形にするかを考えるのがCXOの役割でもありますよね。そういう役割分担を前提にすると、CXO出身の方は、サーチャーに向いているのではないでしょうか。ハイプレッシャーの中で達成を担い、グロースした経験を持っているということなので、1から100へ伸ばす局面に向いている。
ただ、CXOの中でも、マーケティングに強い、テクノロジーに強いといった一分野の強みだけだと、向いていないかもしれません。事業全体を見て価値を考える癖がついている人がいい。サーチャーは社長ですので、優先すべきは全体最適ですから。例えば、学生時代にキャプテンや部長として、チームをどう強くするかを考えていたような人、のイメージです。
言い換えれば、一分野の専門性ではなく、会社全体を見渡して判断できるか。サーチャーに求められるのは、その視点だ。
実際、ロケットスターで社長を務めるサーチャーにも、事業会社の幹部として組織を伸ばした人が多い。北方靖人氏はWEGOの副社長として年商を約400億円規模に成長させ、LESPORTSAC JAPAN代表を経て株式会社キャセリーニを承継した。飯島隼人氏は、ベクトルグループのアンティルで執行役員を務めたのち、2025年1月に『Business Journal』を運営する株式会社アングルクリエイトの代表取締役に就いている。
経営の腕を試す機会としても、この道は希少だ。
荻原M&Aで会社を買収して承継する経験は、普通の仕事ではなかなかできません。僕らと組んでサーチャーになれば、M&Aが仕事になる。仮に3年で売却したら、また僕らと一緒に、次の会社を承継してもいい。中小企業向けのプロ経営者という職業が、これからどんどん増えていくと思っています。
つまりサーチャーは、転職でも、ゼロイチの起業でもなく、それでいて経営者になれる道だ。いわばキャリアの「第三の道」とも言える ような、絶妙な立ち位置の選択肢である。
こうして見ると、サーチャーの条件になるのは、事業テーマの有無ではなく、1を100に伸ばす経営力と、会社全体を見渡す視点。腕に覚えがあれば、挑む資格はあるというわけだ。
とはいえ、安定した会社員の収入を手放すのは、やはり怖い。食べていけるのか、借金や個人保証を背負うことにならないのか。本音を言えば、気になるのはそこだろう。
年収は原則維持、個人保証は不要。上昇分10%とオーナーへの道まで
サーチャーのリスクは、ゼロイチの起業とは構造から違う。荻原氏はそう強調する。
荻原サーチャーには、僕らファンドが給料分の額を保証します。そして承継する会社も一緒に探すし、社長になって困ったら助けにも行く。たった一人で、商品が売れない、給料も出ないという状態の起業家とは構造が違うんです。
サーチャーは、ソーシング(探索)の約1年、契約時点の年収をロケットスターから保証され、サーチコストとして給与分の額を受け取る。つまり、現在と同じ水準の給与が支払われるのだ。そして承継後は、承継先企業から役員報酬として、原則として契約時点と同水準が支払われる(ただし、投資委員会での議論によっては、水準が変わる場合もある)。
荻原承継先候補の会社と話し始めてから決まるまでには、1年くらいはかかります。うちは9カ月ほどで決まった例もありますが、それでも早いほうです。
もっとも、年収相当分のサーチコストが尽きて、約1年の探索期間内に承継先が決まらないこともありうる。「もっといい会社があるかもしれない」「もっと自分に合う会社があるはずだ」と意思決定できないとズルズル時間が過ぎ、結局買収できないパターンだ。その場合、契約は打ち切りとなってしまう。
また、インセンティブ制度として、承継した会社の株式の10%を取得できるストックオプションも付与される。仮に承継時の株式価値が1億円で、売却時に10億円になれば、上昇分9億円の10%、約9,000万円がサーチャー自身の利益になる計算だ。
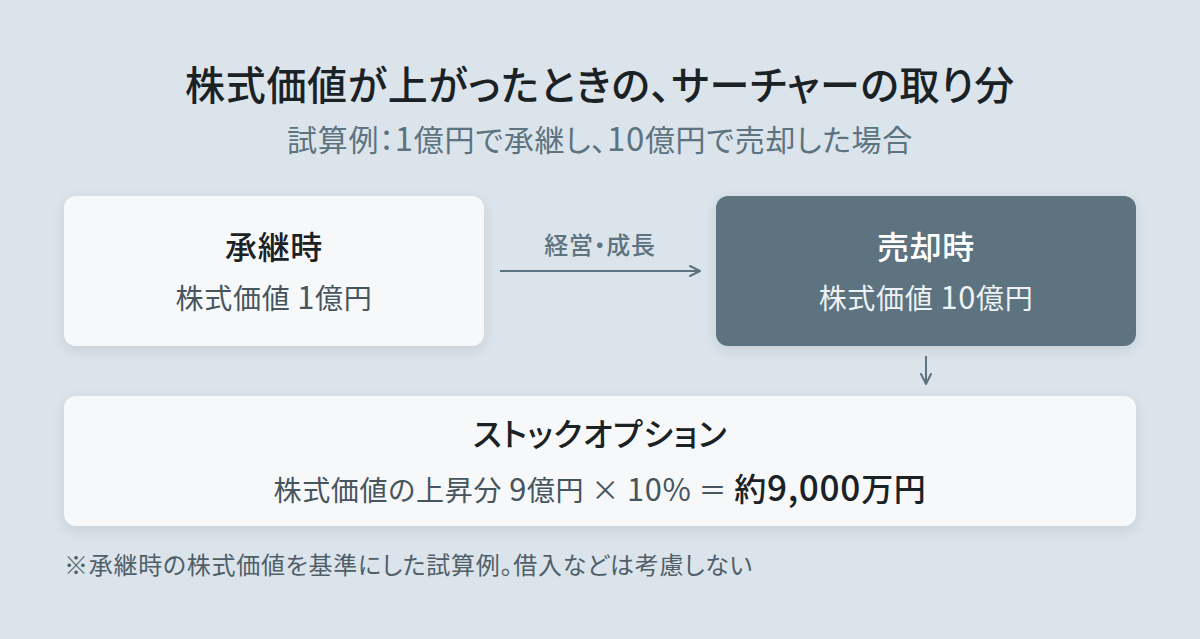
取材内容等を基にFastGrowにて作成
さらに、希望するサーチャーには、MBO(経営陣による買収)で会社のオーナーになる道もある。ここでも、個人の資金だけに頼る必要はない。
荻原MBOを希望する人とは、どこまで会社を伸ばせばMBOが現実的になるか、目安を早い段階から共有しておきます。そこまで会社を伸ばせば、MBOという道が開けます。 その際の買収資金は、例えば銀行からお金を借りて調達する選択肢もあるだろうし、MBOファンドを活用する方法もある。必ずしも個人資金だけで考える必要はありません。その後、借りた金額の返済については、承継した会社の利益を含め、様々なストラクチャーを組んだらいいと思います。
オーナーになる道があるからこそ、取り組む意識も変わると荻原氏は言う。
荻原最初はファンドの会社なので、雇われ社長の立場です。ですが、数年たてばこの会社は株式含め全部自分のものになる可能性もある。そう考えると、自分の会社だという感覚で取り組むので、アニマルスピリッツ(リスクを取って挑む意欲)が出やすいんです。
ここまで見てきたとおり、起業に関心を持つ人の多くが恐れる「安定した収入の喪失」と「個人保証」は、この仕組みでは大きく抑えられている。 さらに、サーチャーは一つの会社に縛られない。
荻原ずっと続けてほしいとは言っていません。3〜5年ほどのプロジェクトなので、そこで一区切りです。会社売却後は、別の会社の事業承継をしてもいいし、もっと大きな会社に挑んでもいい。次の道は、自分で選べます。
しかも、得られるのはお金だけではありません。中小企業の事業承継は社会課題に正面から向き合える、誇り高い仕事です。誰かに用意された椅子に座るのではなく、オーナーから「あなたになら」と会社を託される。その経験は、他では得られません。そして、中小企業を伸ばした社長という実績は、社会からまったく違う評価を受けるはずです。
ここまでをまとめると、探索中も承継後も、年収の水準は原則として維持され、 個人保証の負担も大きく抑えられ、うまくいけば上昇分の10%とオーナーへの道まで開ける。お金の面では、ゼロイチの起業のようにすべてを賭けずに挑める。
しかし、数字の不安が消えても、経営の判断を下すのは社長自身だ。方針や人の問題で迷ったとき、相談できる相手がいるかどうか。ここが、次の気がかりだ。
社長を孤独にしない伴走の設計。毎週の会議と、本音を持ち寄るギルド
承継後の孤独という懸念に、ロケットスターは運営の設計で応えている。軸になるのは、GP(ジェネラル・パートナー。ここではファンドを運営するロケットスター)が、株式を持っているファンドから委託されて、承継やグロースの全工程に深く関わることだ。
荻原ほかのサーチファンドでは、サーチャーが単独で動くケースも多いんです。一人で資金を集め、会社を探し、買収して、一人で経営し、一人で売却する。それでは起業家と同じくらい大変です。僕らは資金集めをこちらで担い、会社探しも一緒にやる。GP主導で進める部分が多いんです。なぜなら、サーチャーに最も求めているのは、業績を伸ばす力なので。「なぜあなたが社長になるだけで、この会社は伸びるの?」という問い。それに応えてくれることを第一優先にしているため、周辺は我々がフォローする、という構造です。
承継の各工程をサーチャーと共同で進めるなかでも、売り手のオーナーと向き合う場面では、売却や買収後の統合(PMI)を知る運営陣の存在が大きい。
荻原オーナーさんが会社を売るのは簡単なことではありません。若い人が「売ってください」と頼むより、僕たちも一緒に前に出ていったほうがいいこともある。起業も、上場も、売却もPMIもすべて経験しているので、売る側の気持ちもわかります。オーナーの皆さまも我々がいる、という安心感があるのではとも思っています。それに、これから社長をやりたい人にとっても、我々のような先輩がいたほうがいいはずです。サーチファンドというビジネスは経験を重ねた我々だからこそできるモデルだと思っています。
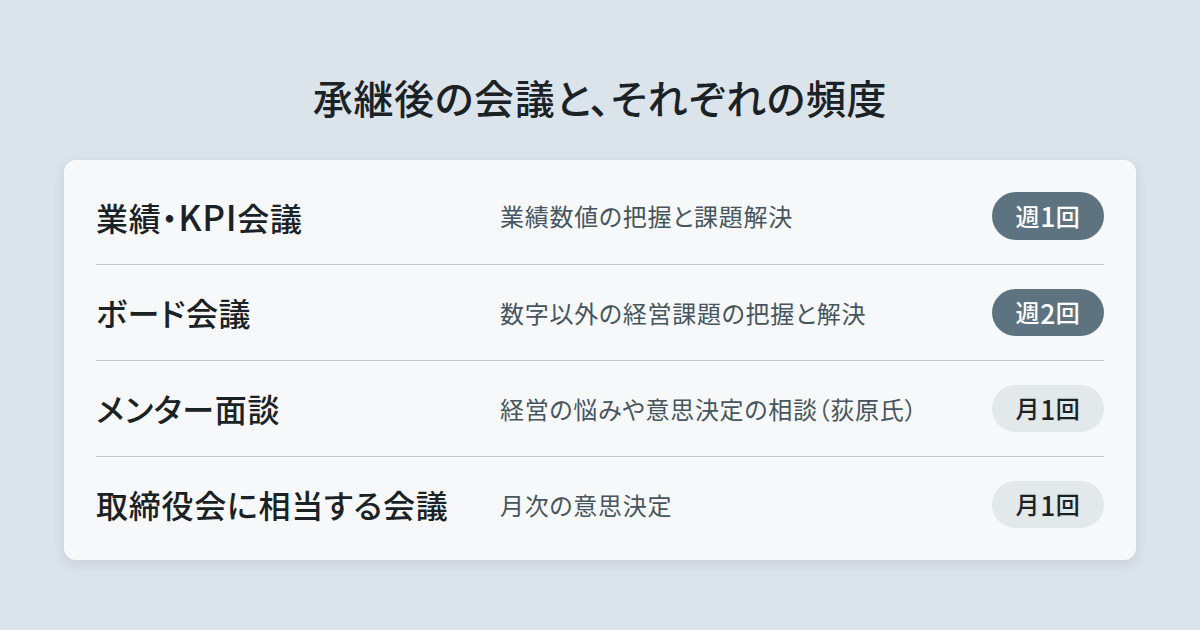
承継後の伴走は、さらに密だ。業績やKPIを確認する会議が週1回、数字以外の経営課題を話し合うボード会議が週2回。加えて、荻原氏とのメンター面談と、取締役会に相当する会議が月1回ずつある。
取材内容等を基にFastGrowにて作成
荻原数字の確認とは別に、相談の場もあります。僕たちが一緒にいるという感覚なので、悩みも、いま何が起きているかも共有できる。問題は、風船と同じです。小さいうちに割ってしまえば済みますが、大きくなってからでは大問題になります。密に会話して素早く共有することが大切なのです。
運営側の伴走に加えて、サーチャー同士が月に1〜2回集まるギルド「RSG(リアル・セッション・ギルド)」も、孤独を和らげる役割を担っている。
荻原外では格好をつけて、「こんなに業績が伸びた」「いい人が入った」と話していても、本当はつらいし苦しいことがたくさんある。でもそれは大っぴらには言えない。僕はそれを知っています。それが社長なのです。だから、弱さも苦しみも皆で持ち寄ろうと。苦しい話をしてもいいんだよ、と。それをサーチャーのみんなで話すと「わかる」が連発して、自分だけが苦しいわけじゃないんだと気づくんです。そして経験した対応方法をシェアしてくれる。RSGというのは、勇気と解決案をもらえる場なのです。
実際、web creation代表の宮田彩也氏は、同社サイトのインタビューで、家族には強がってしまう悩みも、RSGでは全員の前で本音で話せると語る。UDG代表の岩本眞二氏も、チームで戦う設計だからこそ全力で攻められると表現した。
支えが手厚いのは心強い。ただ、体制が立派でも、肝心の会社が伸びてこそ、体制も生きる。気になるのは、この仕組みで、実際に中小企業が伸びているかどうかだ。
経営力が、中小企業を伸ばす。世界のデータと1号ファンド5社の実績
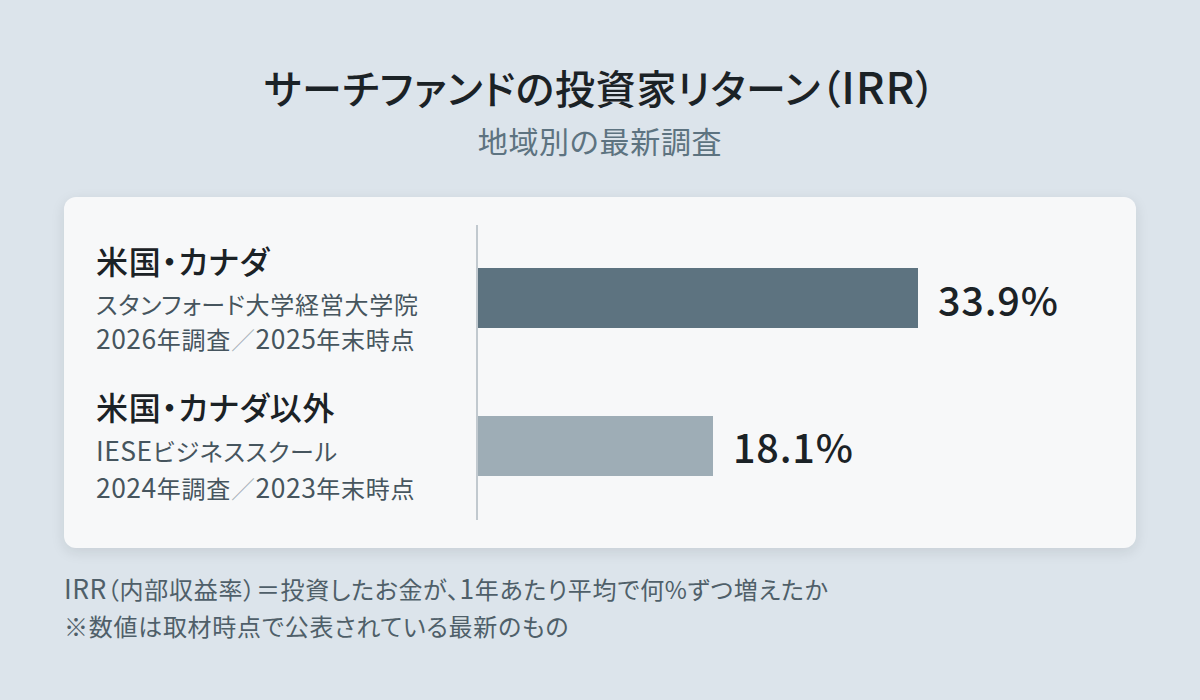
ロケットスターが事業を通じて証明しようとしているのは、「経営力さえあれば中小企業は成長できる」ことだ。世界のデータも、この考えを裏づけている。米国・カナダの850を超えるサーチファンドを追跡するスタンフォード大学経営大学院の2026年調査によると、投資家リターンはIRRで33.9%、投資倍率で4.75倍に達した(2025年末時点)。米国・カナダ以外を対象とするIESEビジネススクールの2024年調査でも、IRRは18.1%を示している(2023年末時点)。
IRR(内部収益率)とは、投資したお金が1年あたり平均で何%ずつ増えたかを示す指標だ。33.9%なら年3割強のペースで増えてきた計算で、投資倍率4.75倍は、1億円が最終的に約4.75億円になったことを意味する。
荻原サーチファンドの利回りは、世界的にはIRRで30%を超えると言われています。中小企業でも、経営の力が入れば、これだけの成果につながる。そのことを日本でも証明していきたいんです。
取材内容等を基にFastGrowにて作成
リターンが高くなる理由について、荻原氏はスタートアップ投資との違いから説明する。
荻原中小企業は規模が小さくても、利益が出ていてお客さんも定着しています。大きく掘ってJカーブ(初期に損失が先行し、のちに急伸する曲線)を狙うわけでもなく、すでに回っている事業を承継するので、マイナスに振れにくいんです。
しかも、中小企業は会社が小さい分、少し伸びただけでも成長率は何百%という数字になります。規模が小さいうちは、小さな成果でも利回りが大きく上がる構造なのです。
もっとも、会社を買えるファンドは一部だ。同調査によると、1996年以降の累計で、探索の末に買収へ至ったのは58%にとどまる。買収まで、平均で約20カ月を要している。
一方、日本では、ロケットスターが「経営の力で未来を拓く」という理念のもと、2023年2月に設立された。2024年12月には、総額18億円の1号ファンドを組成している。
こうしたなか、ロケットスターの1号ファンドは堅調に滑り出した。2025年から2026年3月までに5社を承継し、損失や減損はゼロ(2026年3月末時点)。
荻原いまロケットスターが承継した会社は、全戦全勝で伸びています。「事業承継して会社を伸ばす。それが日本にとっていいことだ!」と言いたいし、「経営力があれば中小企業は伸びる」と証明していきたい。また、サーチャーとしても、事業承継で中小企業を大きく伸ばしたという社長の実績、トラックレコードを一度つくれば、「中小企業向けのプロ経営者」として、今までとまったく異なる評価を社会から受けるだろうし、別次元の道が開けると思います。
まとめると、世界の調査では、投資家リターンはIRR33.9%に達した。ロケットスターの1号ファンドも、5社を承継して損失・減損はゼロと、滑り出しは堅調だ。数字の上では、結果が出ている。では、その結果とはどんな進め方から生まれているのか。自分が挑むなら、実際の手順を知っておきたい。
社長が先、会社はあと。探索から100日プランまでを描く、承継の設計図
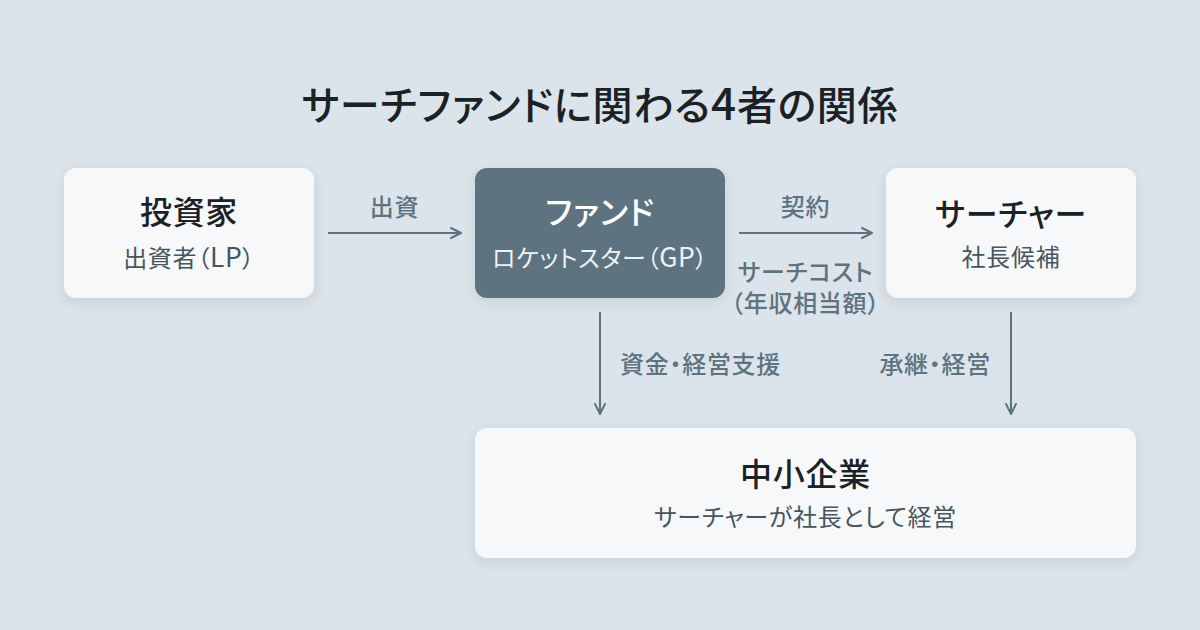
承継の進め方は、4者の関係から始まる。サーチファンドには、投資家、ファンド、サーチャー、承継される中小企業の4者が関わっている。投資家がファンドに出資し、ファンドの運営者(GP)がサーチャーと契約を結ぶ。サーチャーは、その資金で中小企業を承継し、社長に就任する流れだ。
取材内容等を基にFastGrowにて作成
似た仕組みに、未上場企業へ投資して価値を高めるPEファンドがある。両者の違いは、どこから入るかにあると荻原氏は言う。
荻原PEファンドは、GPが買収先の会社を探してきて、「では社長は誰にするか」という順番で決めていく。会社が起点です。対するサーチファンドは、先に社長を立てて、その人がどんな会社を承継すると伸ばせるのかを考える。社長が起点なんです。
サーチファンドにも、大きく2つの型がある。サーチャー自身が投資家を集めて探索を始める「トラディショナル型」と、ファンドが資金をあらかじめ用意して複数のサーチャーを支援する「アクセラレーター型」だ。ロケットスターは後者で、承継先の株式を原則100%取得する前提で動いている。
この型では、承継の第一歩は、サーチャーが「自分ならどんな会社を伸ばせるか」を描くオリジネーションプランづくりだ。このプランには投資委員会の承認が必要で、作成はロケットスターと一緒に進めていく。
そして、承継先探し(ソーシング)には、直接のアプローチ、持ち込まれる案件、M&A仲介会社との協働という3つの経路がある。
候補が見つかれば、次は価格や契約条件の交渉と、デューデリジェンス(買収前の企業調査)だ。承継後は100日プランに沿って経営を立ち上げ、約3〜5年の経営を経て、売却、または希望者はMBOという出口を迎える。
*なお、社長(取締役)の任期は1年で、毎年の株主総会で選任される必要がある。 どの会社でも同じことだが、最後まで社長でいられるかどうかは、結果次第でもある。
取材内容等を基にFastGrowにて作成
承継の対象は、営業利益1億円以下のマイクロキャップと4億円以下のスモールキャップ。このゾーンはPEファンドの参入が少ない規模帯だ。そして、領域としてはスタートアップ的な新市場の創造ではなく、成熟産業のアップデートを掲げている。なかでも、荻原氏が培ってきたデジタルマーケティングの知見が効く企業を狙っていく。
日本でこの仕組みが求められる背景には、後継者がいない中小企業の多さがある。
荻原サーチファンドが注目されているのは、社長になりたい人が先に増えたからというより、事業承継という大きな課題が先にあったからだと思います。承継の課題はこれからますます増えるので、その解決策の一つとしてサーチファンドは期待されていくはずです。
実際、帝国データバンクによれば、2025年の日本企業の後継者不在率は50.1%で、7年連続で改善したとはいえ、なお半数が後継者未定だ。
このように、先に社長を決め、その人が伸ばせる会社を、ファンドと一緒に探す。対象はPEファンドの参入が少ない小規模な会社で、後継者不在率50.1%の日本には、案件の余地も大きい。仕組みも市場も、十分に整っている。ただ、サーチャーは承継後、GPと毎週のように顔を合わせながら経営を進める。仕組みと同じくらい、組む相手がどんな人かも、挑む前に知っておきたいものだ。
「小さくまとまりたくない」。
上場とTOBを経た50歳が選んだ、3度目の起業
組む相手となる荻原氏は、上場もTOBも経験したうえで、2023年に3度目の起業に踏み出した。荻原氏が掲げる使命は、中小企業の成長を通じて、日本の再成長を加速させること。その出発点には、少年時代の記憶がある。
荻原子どものころは、社長の息子として何不自由なく育ちました。それが10歳のとき、父の事業がうまくいかなくなって、一気に貧しくなった。家に借金取りが来るほどでした。
大学を出てすぐ、仲間と立ち上げた什器の販売会社は、起業そのものがゴールになっていて、2〜3年で行き詰まりましてね…。立ち直れずにいたとき、同い年のサイバーエージェントの創業者(藤田晋氏)が上場したニュースを見て、「もう一度やろう」と思えた。そこから、オプト創業者の鉢嶺さんに拾ってもらい、インターネットの世界に入ったんです。
荻原氏は2000年にオプトへ入社し、広告部門の執行役員を経て、2009年にソウルドアウトを設立した。中小・ベンチャー企業のデジタルマーケティングを支え、全国に営業拠点を広げ、東証一部(現プライム)上場まで導いている。地方の経済発展への貢献は、荻原氏が個人のライフワークに掲げるテーマでもある。それでも荻原氏は、50歳になる2023年に再び起業へ向かった。自ら社長に戻る道もあったが、選んだのはサーチファンドだった。理由は、二つある。株主として会社を内側から動かせること。そして何より、スケールすることだ。
荻原企業のマネジメントには、株主として関わる、経営者として関わる、外部のコンサルとして関わる、の3種類があると思っています。コンサルだと外からでは意思決定ができないので、提案するしかない。それはソウルドアウトで十分にやりました。「この会社には伸びるチャンスがある!」と考えるならば、「リスクを取って株式を取得するべきなのでは」と考えました。だから今度は、経営者としてだけではなく、株主として企業をマネジメントする立場で勝負しようと決めました。
また、ソウルドアウトでは連結経営をやっていたので、ホールディングスと事業会社の関係を、自分たちでつくって体験していました。いろんなタイプの事業会社の社長たちがいて、我々ホールディングスとお互いにやり取りし、管理しながら規律を求め、教育しながら全体最適で進めていく。そのイメージはついていましたね。
ロケットスター創業メンバー陣 提供:株式会社ロケットスター
こうした経験を踏まえると、サーチファンドは、外からの提案にとどまらず、株主として内側から会社を動かす手段だった。複数の事業会社の社長と向き合った経験も、サーチャーへの伴走にそのまま活きる。ただ、荻原氏にとって最大の決め手は、その先にあった。
荻原このサーチファンドというモデルは社会的なインパクトが大きいじゃないですか。いろんな人とチームを組んで、お互いに相談し合いながらどんどん事業承継していくほうが、一人で何社か承継するよりも、よっぽど大きなスケールになる。「我々が日本を変えていかないと」と本気で思っているので(笑)。このモデルであれば中小企業から日本を前進させられる、日本を再び成長軌道に乗せられる、そう思えたのです。
それに、やるんだったら、でかくやりたいんです。世の中を変えて前進させないと、社会をアップデートしていかないと。なぜなら、今の日本は待ったなしだからです。一度売却して終わり、で満足している場合じゃない。我々がベンチャーで生きてきた意味がなくなってしまう。我々の経験を活かして社会にインパクトを与えるべきだし、小さくまとまりたくない。そうやって生きてきましたから。
実際、承継した5社はそろって好調に推移し、周囲に様子見されていた挑戦は結果を出した。荻原氏は、表に出てこの仕組みの価値を語れる段階に入ったと考えている。目指す先も大きい。夢は、100人の承継起業家を生み出し、固い絆で結ばれた仲間をつくること。公式サイトの代表メッセージには、仲間と経営を語り合い、真っ白になるまでやり切りたいと綴っている。サーチャーにとって荻原氏は、資金を出す運営者であり、同じ勝負を隣で支える先輩でもある。
振り返ると、少年時代に経営の行き詰まりで暮らしが一変し、最初の起業では挫折も味わった。そのうえで、上場とTOBを経た荻原氏が、規模を求めて選んだのがサーチファンドだった。構想の先には、100人の承継起業家がいる。その一人になるには、何が求められるのか。荻原氏が面談で見ているのは、スキルのさらに先にあるものだ。
前オーナーが託したくなる人であること。サーチャーに問われる覚悟
経営の腕に加えて、荻原氏が重んじるのは、承継ならではの難しさに向き合う力だ。先の対比表で見た「大変さの種類」の違い、つまり、歴史ある会社を引き継ぐ重みを、荻原氏は面談で正面から問う。
実際、ロケットスターは2024年以降に500名超と面談し、サーチャーとして適格と判断したのは約40名、10%未満にとどまる。基準には、経営スキルのほかに、人としての姿勢も含まれる。公式サイトでも、サーチャーは自ら手を挙げて社長になる存在ではなく、前オーナーが「この人になら」と託したくなる存在だと説明している。その土台にあるのが、荻原氏が面談で必ず問う「覚悟」だ。
荻原面接で「覚悟はあります」と言ってもらえるのはうれしいのですが、覚悟という言葉の度合いは人によってまったく違います。まず、オーナーさんから歴史の詰まった会社を引き継ぐ重みを理解しているか。自分が潰してしまったらまずい、ということを全部引き受けられるかどうかです。
たとえば、事業承継が成立すると、売る側と買う側が一つのテーブルを囲んで調印式をします。そこで、前のオーナーの娘さんが手紙を読むことがある。「お父さん、土日はいなかったよね。でも、この会社が私たちを育ててくれたんだよね」と。中小企業の社長は、現実にはみんなそうなんです。僕は、そうして会社を守ってきたオーナーたちが大好きなんです。だから、サーチャーには、その人たちを背負う覚悟を、しっかりと持っている人であってほしいんです。
ただ、引き継ぐ重みを受け止めても、承継後の現実は別の顔で待っている。想定外の出来事が同時に起き、社長は逃げ場のない立場に置かれる。荻原氏は、その場面を面接で候補者に正面から突きつける。
荻原面接では、こう聞くんです。「承継して3カ月。前のオーナーが社員と飲みに行き、あなたの評判を肴に盛り上がっている。古参の社員は仕事を抱え込んで、何も報告してこない。張り切った若手は隠れて残業を重ね、ある朝、出社してこない。そこへ競合から内容証明が届く。しかも、これが全部同じ週に起きる。それでも、あなたは逃げませんか」と。MBAの教科書には一行も書いていないことばかりです。でも、それを全部受け止めるのが社長業なんです。
こうした現実を前にして、荻原氏が最後に求めるのは、前のオーナーへの敬意と、人としての魅力だ。
荻原誰かがつくり上げてきたものを引き継ぐことに、リスペクトを持って接してほしい。それが僕にとっていちばんうれしいことです。
そして、サーチャーにとってもう一つ大事なのは、人間的な魅力やチャーミングさです。今まで生きてきて、積んできた徳が出る瞬間です。オーナーから「あなたになら任せたい!」と思ってもらえるか、社員から「この社長、面白いな」と思ってもらえるか。机に座ってExcelを冷静に回しているだけで、業績が伸びるわけではありませんから。
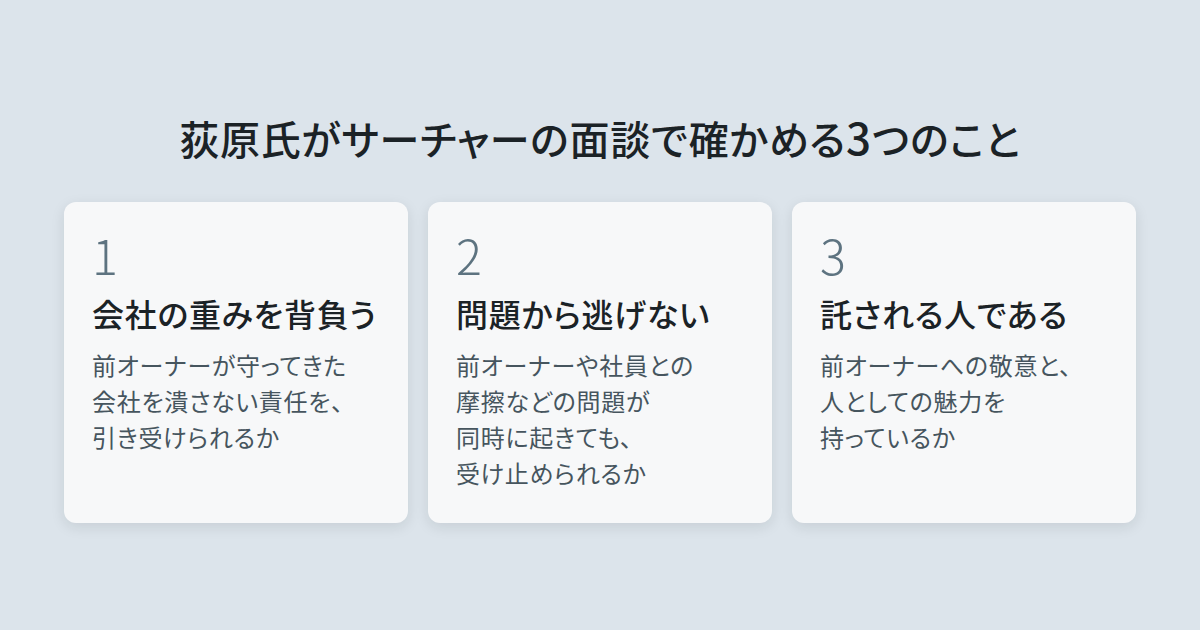
取材内容等を基にFastGrowにて作成
ハードルは高い。ただし荻原氏は、覚悟は最初から完成していなくていいと考えている。選ぶまでの時間のなかで、固まっていくものだからだ。
荻原最初はカジュアルに来てもらっていいと思っています。選ぶまでの間に知識もつくし、覚悟もだんだん固まっていく。少人数のクローズドなセミナーもあるし、現役のサーチャーから話を聞くこともできます。サーチャーを目指す人が集まる場に行けば、なぜサーチャーをやりたいのかという話の中で、自分の考えも浮かび上がってくるはずです。
北方氏も、同社サイトのインタビューで、完璧な会社を探しすぎず、自分が何とかするというテーマに腹をくくれるかがすべてだと語っている。ただ、その腹のくくり方は、一人で決めなくていい。
しかも、上場も売却も経験した先輩が、いまも大きな勝負の最前線にいる。その近くで経営に向き合えることも、この道の魅力だろう。
ゼロイチで起業するほど強いテーマは持ち合わせていないが、経営の腕は試してみたい。そう感じたことがあるなら、まずは荻原氏に話を聞きに行くところから始めてみるといい。
【サーチャーへの面談希望】
こちらの記事は2026年11月09日に公開しており、
記載されている情報が現在と異なる場合がございます。
おすすめの関連記事
トラクションよりも「思想」を選ぶ──「48時間ルール」で巨大な証券市場を切り拓く、ブルーモ証券代表・中村氏の執念
- ブルーモ証券株式会社 代表取締役社長
金融業界の「歪み」を突く──テクノロジーを通じて人々の人生、新しい選択肢を。スマートバンクCOO・赤池氏の執念
- 株式会社スマートバンク COO
「日本のインフラ崩壊を食い止める、“国家的な防波堤”を築く」──未経験から建設×3Dプリンタで国内シェア94%を突破する。Polyuse代表・岩本氏の熱狂
- 株式会社Polyuse 代表取締役/共同創業者
「前に倣うな、偉人に倣え」──上場企業を経営しても私財ゼロ。Terra Charge代表・徳重徹が抱く“日本人への怒り”の真意
- Terra Drone 株式会社 代表取締役社長
- Terra Charge株式会社 代表取締役社長
「届かなければ、事業家の罪だ」──有用な選択肢を獣医療の現場へ届け切る、HACHIの事業設計論
- 株式会社HACHI 代表取締役
「子どもがいるだけ」で、優秀な人材が埋もれていく──全国46拠点・1,500人の雇用を生んだ、ママスクエア藤代聡氏の信念とは
- 株式会社ママスクエア 代表取締役社長
触覚を、次の世界標準にする──東北大発ディープテックで客員起業家の成功モデルをつくるTouchStar代表石田氏
- 株式会社TouchStar 代表取締役
「信用」をベースに設計する金融サービス?──来日前費用を後払いに。Trust & Trust中山氏が外国人材の“最初の壁”に挑むワケ
- Trust&Trust株式会社 代表取締役