株価は戻った。それでも評価が分かれるSaaSとは──DNX Capitalが読む、2026年10月の日米上場SaaS
※この記事は新田氏(DNX Capital)による寄稿です
2026年初頭、AnthropicがClaude Coworkをリリースしたことを契機に、米国・日本の双方でSaaS銘柄の株価が急落しました。「SaaSpocalypse」「SaaS is Dead」という言葉まで飛び交い、「生成AIがSaaSを丸ごと代替する」という極端な見方が急速に広がりました。しかし、足元ではその懸念は(少なくとも短期的には)払拭されたと言ってよく、株価が戻っています。2026年のSaaS銘柄の株価や市場評価は激しく動いたわけですが、株式マーケットの評価がどのように変わっていったのか、足元では株式マーケットは何を見ているのか等について、あらゆる角度から詳細に分析したいと思います。
なお、本記事は2026年10月時点の情報となります。株式マーケットの分析では、米国についてはBessemer Venture Partnersが公表しているBVP Nasdaq Emerging Cloud Compに採用されている上場SaaS約70銘柄、日本については国内上場SaaS約30銘柄をもとに分析しております。
米国上場SaaS企業の株価推移
まずは米国の株式マーケットから分析を始めます。米国マーケットをまず見る理由として、国内マーケットは大まかに言うと、後述の通り、国内Large cap SaaS (概ね時価総額約500億円以上)の株価推移が概ね米国と同様の動きをしており、ユニコーン級の時価総額を目指す場合、株価の観点からは米国市場の動きがベンチマークになるためです。また、米国マーケットが見ているポイントは日本含めグローバルにも次第に広がっていくと思われ、まず米国マーケットをベンチマーク的に分析していきます。
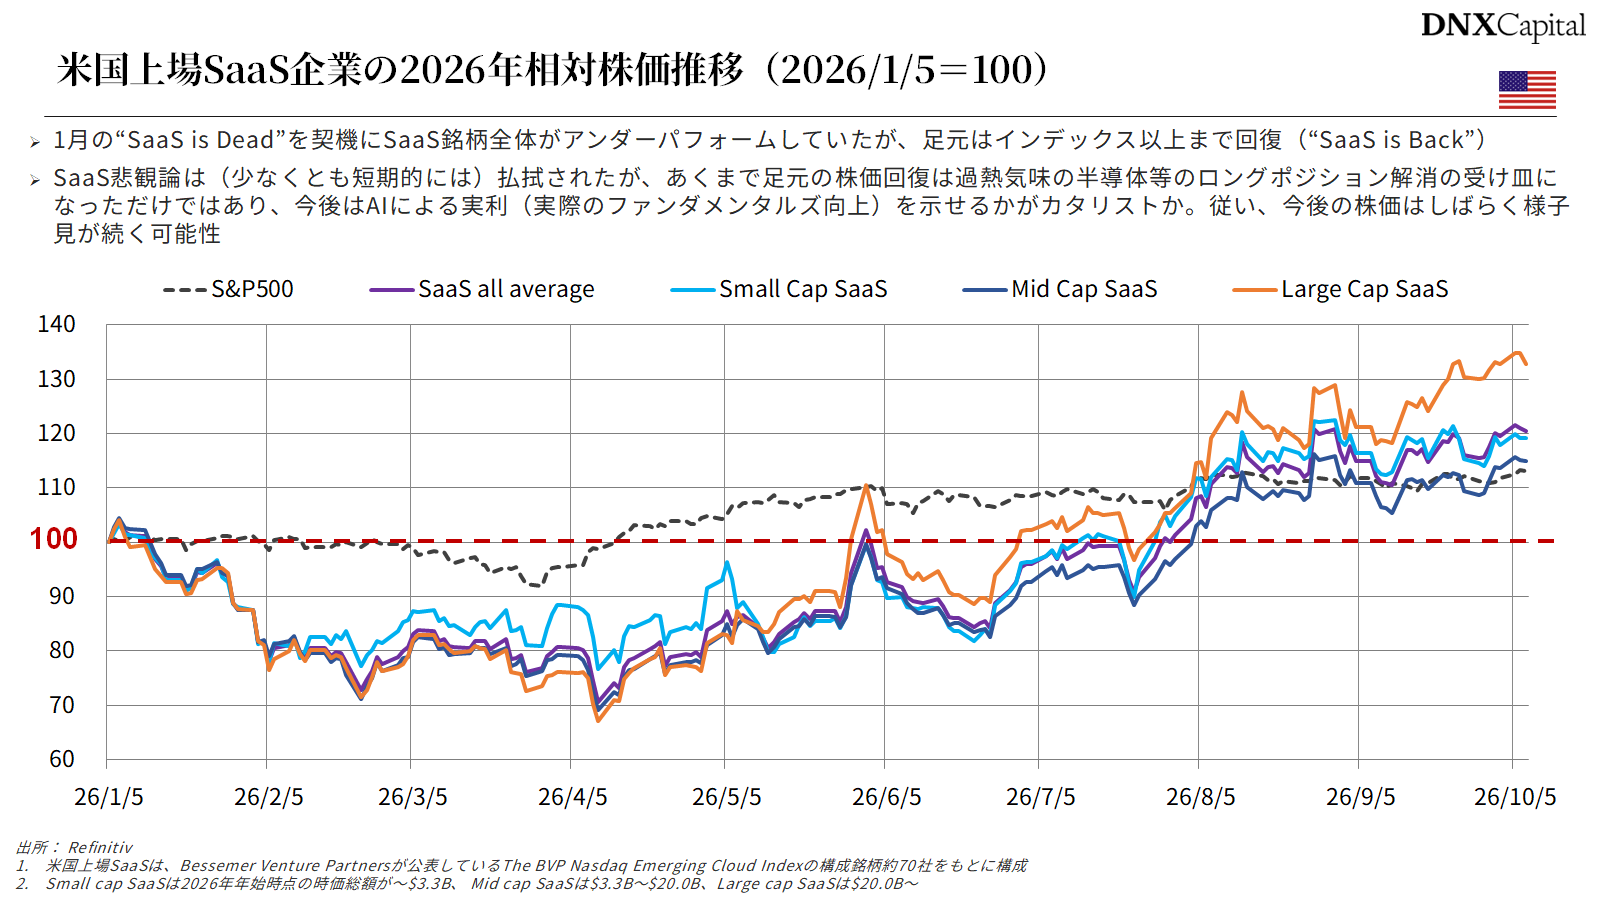
以下グラフは2026年年始を100としたときの、米国上場SaaS銘柄に関する年初来株価推移のグラフです。SaaS銘柄をすべて平均するのではなく、時価総額別に、Small cap(小型), Mid cap(中型), Large cap(大型)と3カテゴリーに分けて株価推移を見ております(※Small cap:$3.3B未満、Mid cap: $3.3B~$20.0B、Large cap: $20.0B以上)。
出所:DNX Capital作成(データ:Refinitiv)
1月の「SaaS is Dead」を契機にSaaS銘柄全体の株価が大きく下落しましたが、3~4月頃から底を打ち、5月頃から徐々に上昇し、6~7月頃に年初来株価まで回復、8月にはインデックス以上まで回復しております(“SaaS is Back”)。重要なのは年初来株価という絶対値だけでなく、インデックス(S&P500)というマクロの相対値までSaaSカテゴリーが回復したという点です。
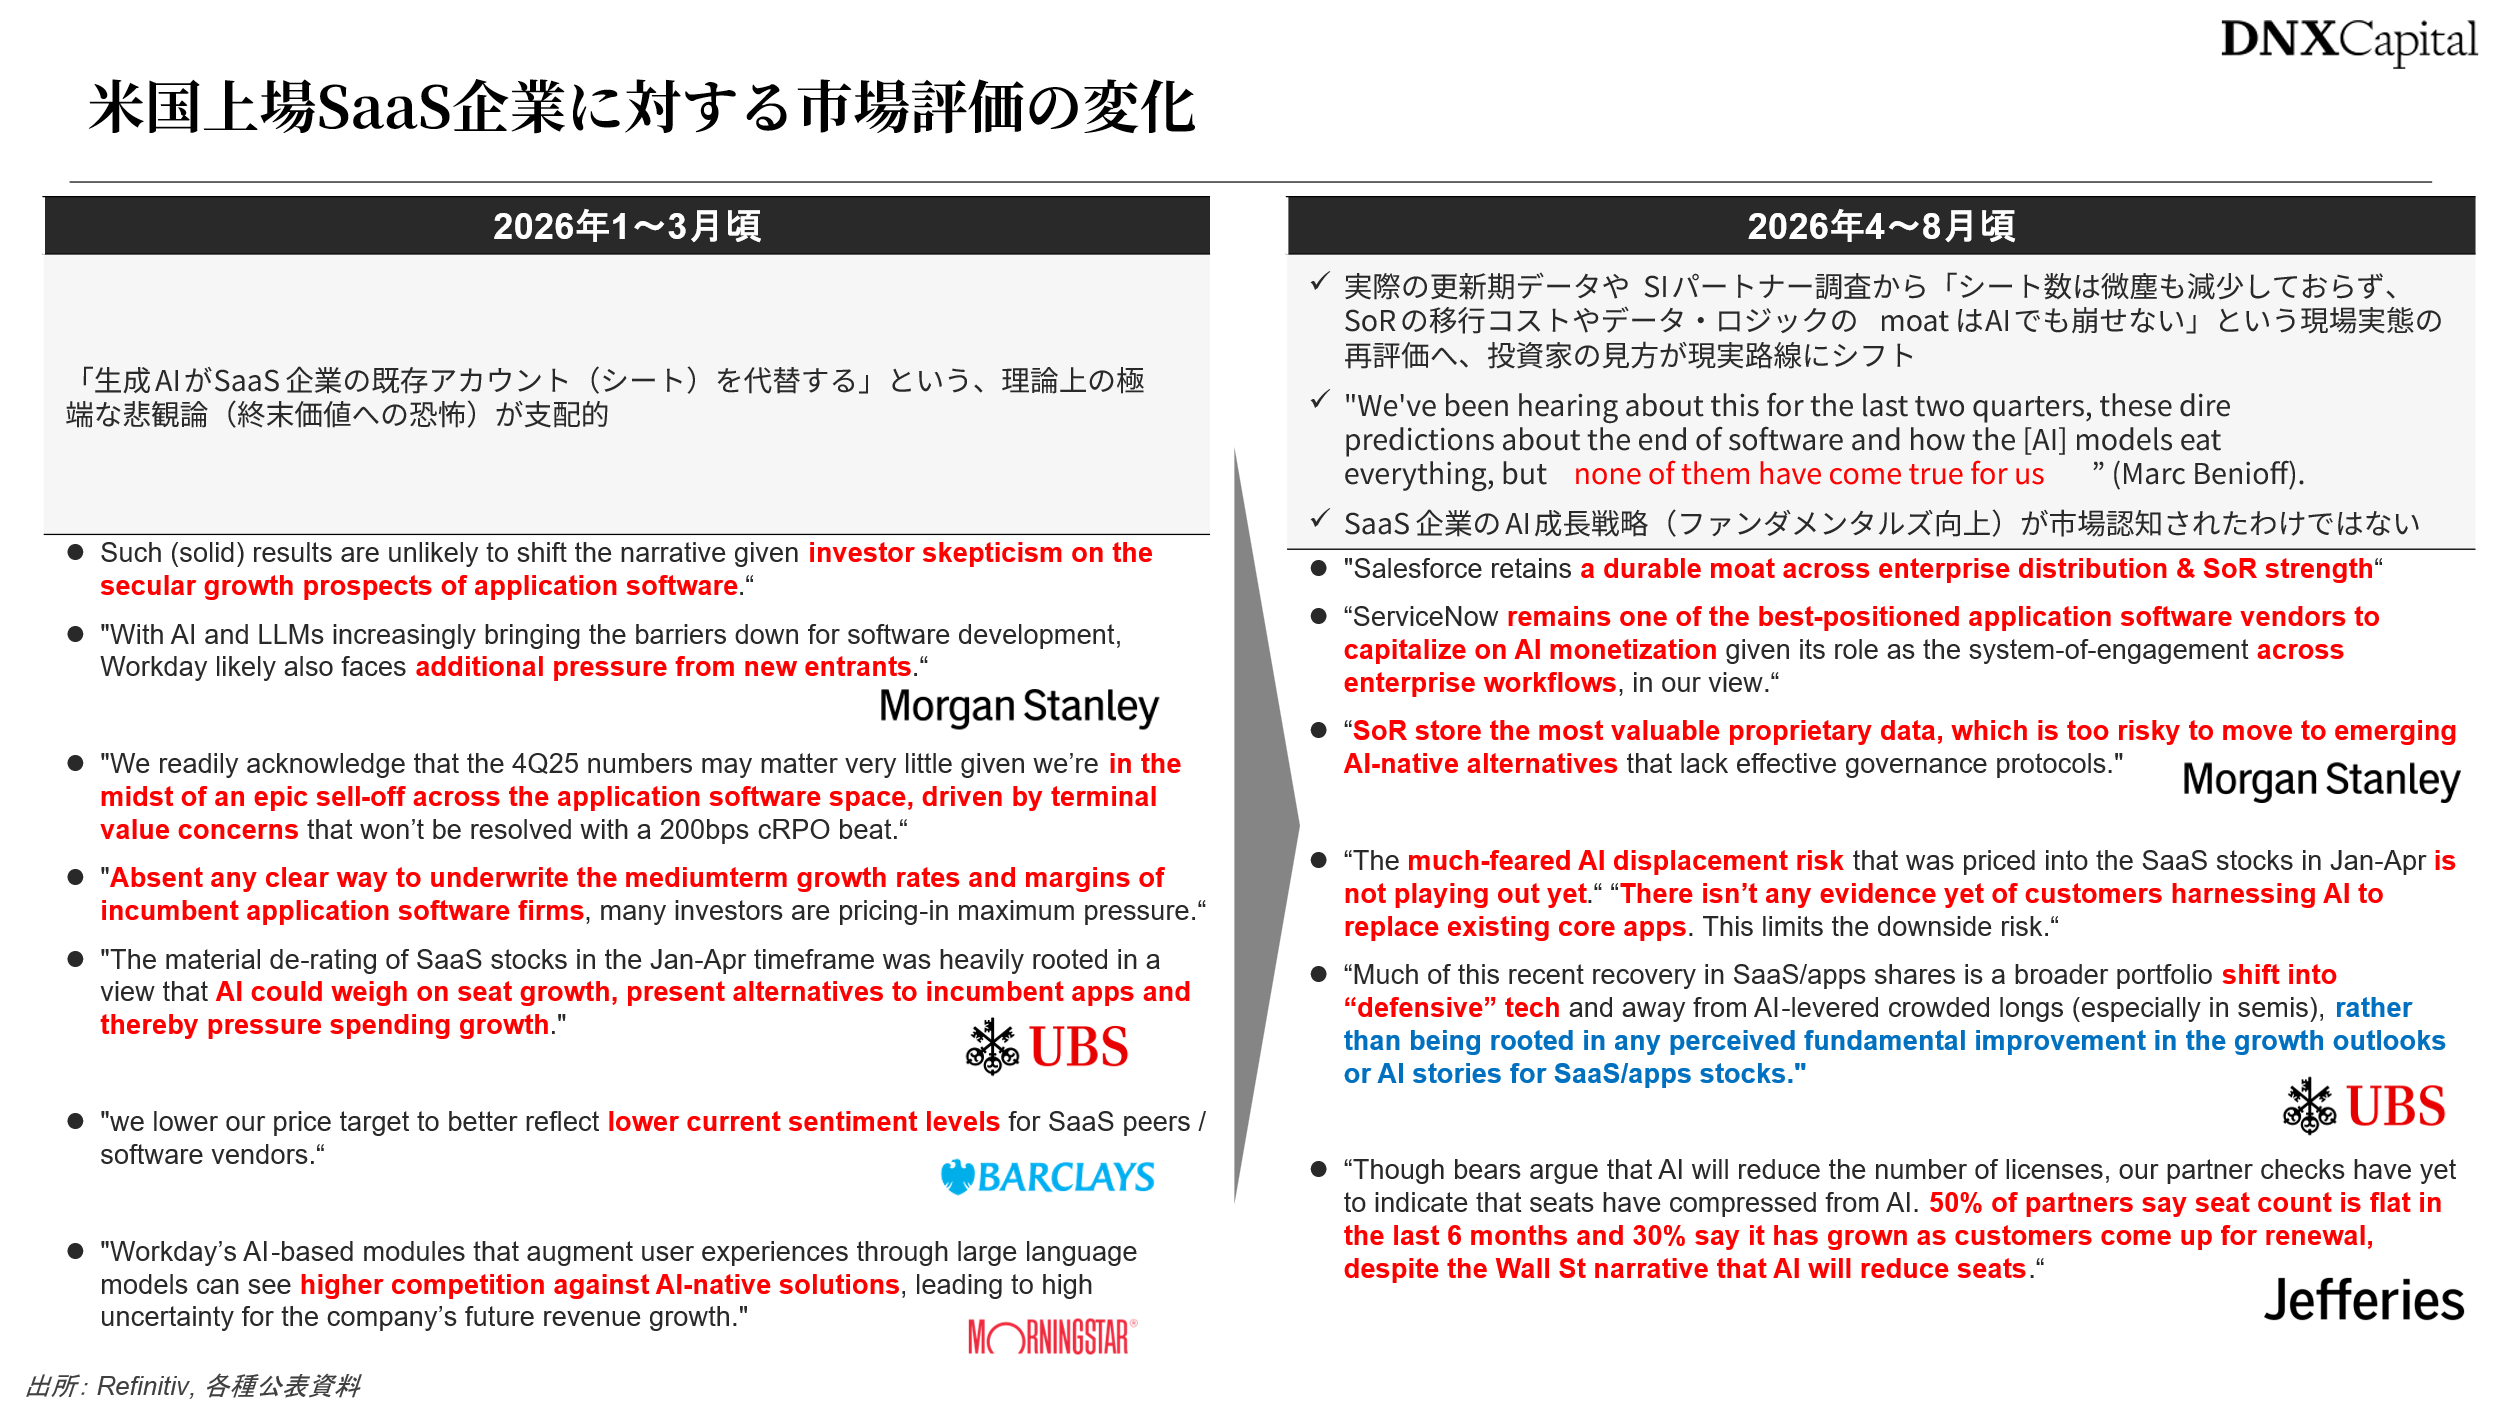
さて、この2026年1月から足元まで投資家の見方がどのように変わったのか、アナリストのコメントを中心に見てみます。
出所:DNX Capital作成(データ:Refinitiv、各種公表資料)
こちらのスライドは、2026年1~3月と2026年4~8月の株式アナリストのレポートをまとめたものですが、2026年1~3月は「生成AIがSaaS企業の既存アカウント(シート)を代替する」という、理論上の極端な悲観論が支配的だったと言えます。ところが、2026年4月頃から、徐々に現実路線にシフトしていきます。実際、SaaS契約の更新データやSIパートナー(SaaSの導入を担うシステムインテグレーター)調査等から、シート数は減っていないことが確認でき(Jefferiesのパートナー調査では、契約更新を迎えた顧客について、この半年でシート数が横ばいと答えたパートナーが50%、増えたと答えたパートナーが30%)、また、顧客企業内での生成AIを活用した内製も進んでいない等の状況から、投資家サイドもSystem of Record (SoR。顧客・会計・人事など企業の基幹データを記録・保管するシステム)の移行コストやデータ・ロジックのMoat(競合が簡単には越えられない参入障壁)はAIでも簡単には崩せない、という現場実態の再評価に繋がっていきます。
それでは、このSaaS株価は今後このまま順調に上昇していくのでしょうか。そのヒントになるのが上記スライドの青字部分ですが、このSaaS株価の回復はあくまで足元で過熱気味だった半導体等銘柄のロングポジション解消(買い持ちしていた株を売ること)の受け皿になっただけだと考えています。要はSaaS悲観論が(少なくとも短期的には)払拭され、これまで売られ過ぎていたSaaS銘柄が足元で過熱気味だった半導体等銘柄のロングポジション解消の受け皿になっただけであり、必ずしもSaaS銘柄のAI成長戦略によるファンダメンタル向上が確認できたわけではない、ということだと思います。従い、今後SaaS銘柄の株価はしばらく様子見が続くのではないかと考えています。次にSaaS銘柄の株価が上昇するカタリスト(株価が動くきっかけ)は、AI成長戦略による実利(ファンダメンタル向上)を示せるか、だと思います。
米国上場SaaS企業のマルチプル(EV/Revenue(FY1))分析
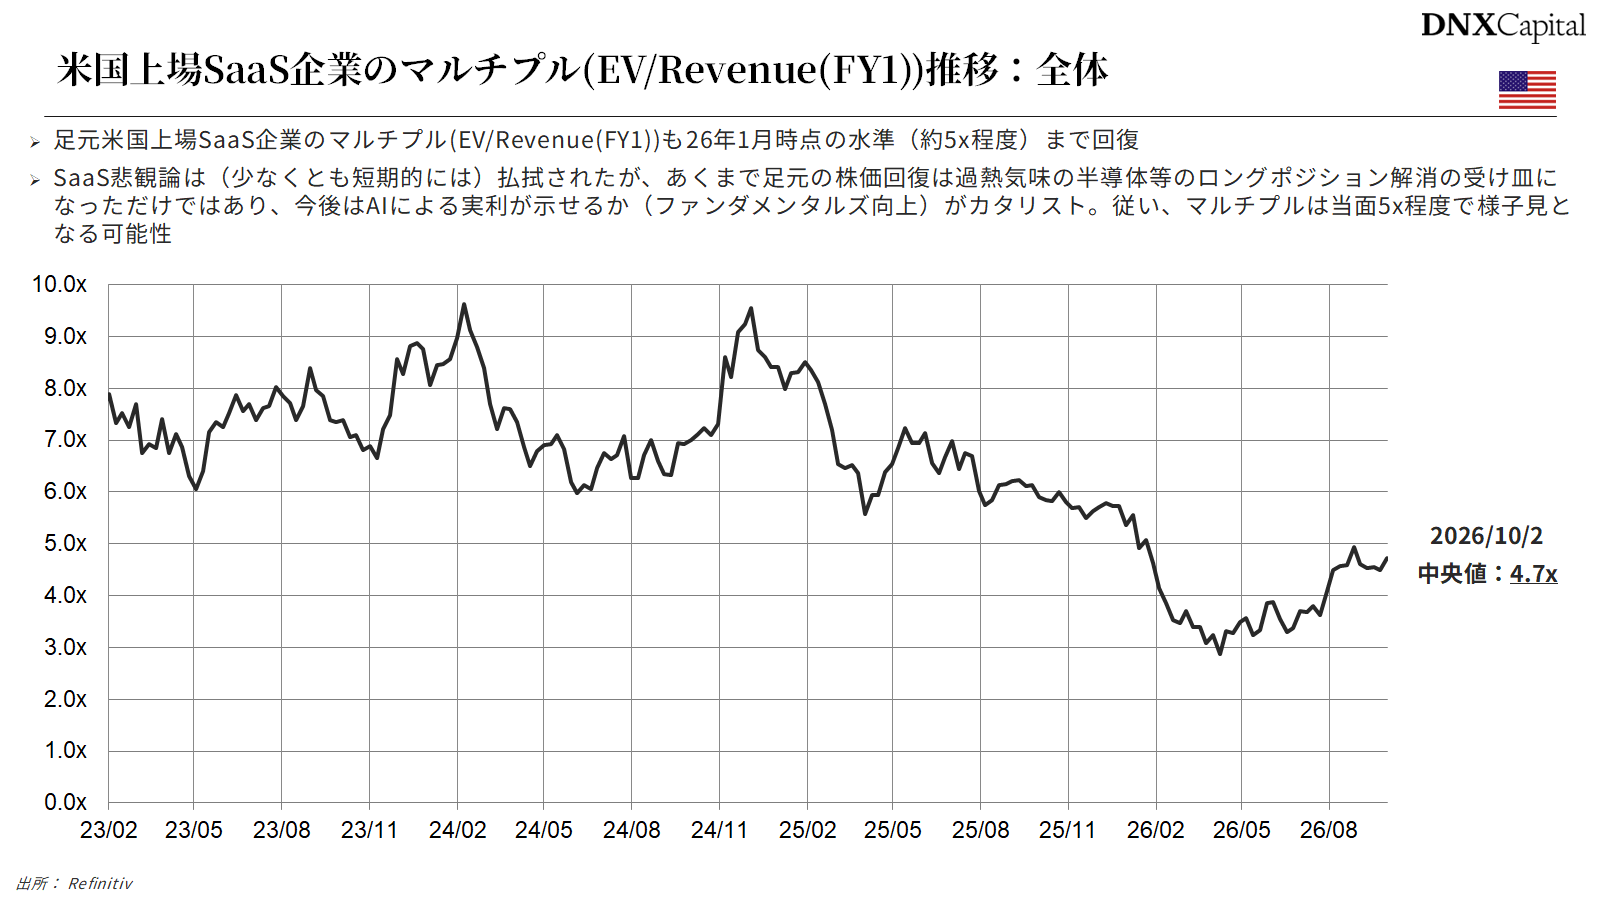
以下、米国上場SaaS企業のマルチプル推移を見ていきます。マルチプル(EV/Revenue(FY1))は、企業価値(EV:時価総額に純有利子負債を加えたもの)が今期の予想売上高の何倍かを示す指標で、株式マーケットがその企業の将来をどれだけ高く見ているかの目安になります。
出所:DNX Capital作成(データ:Refinitiv)
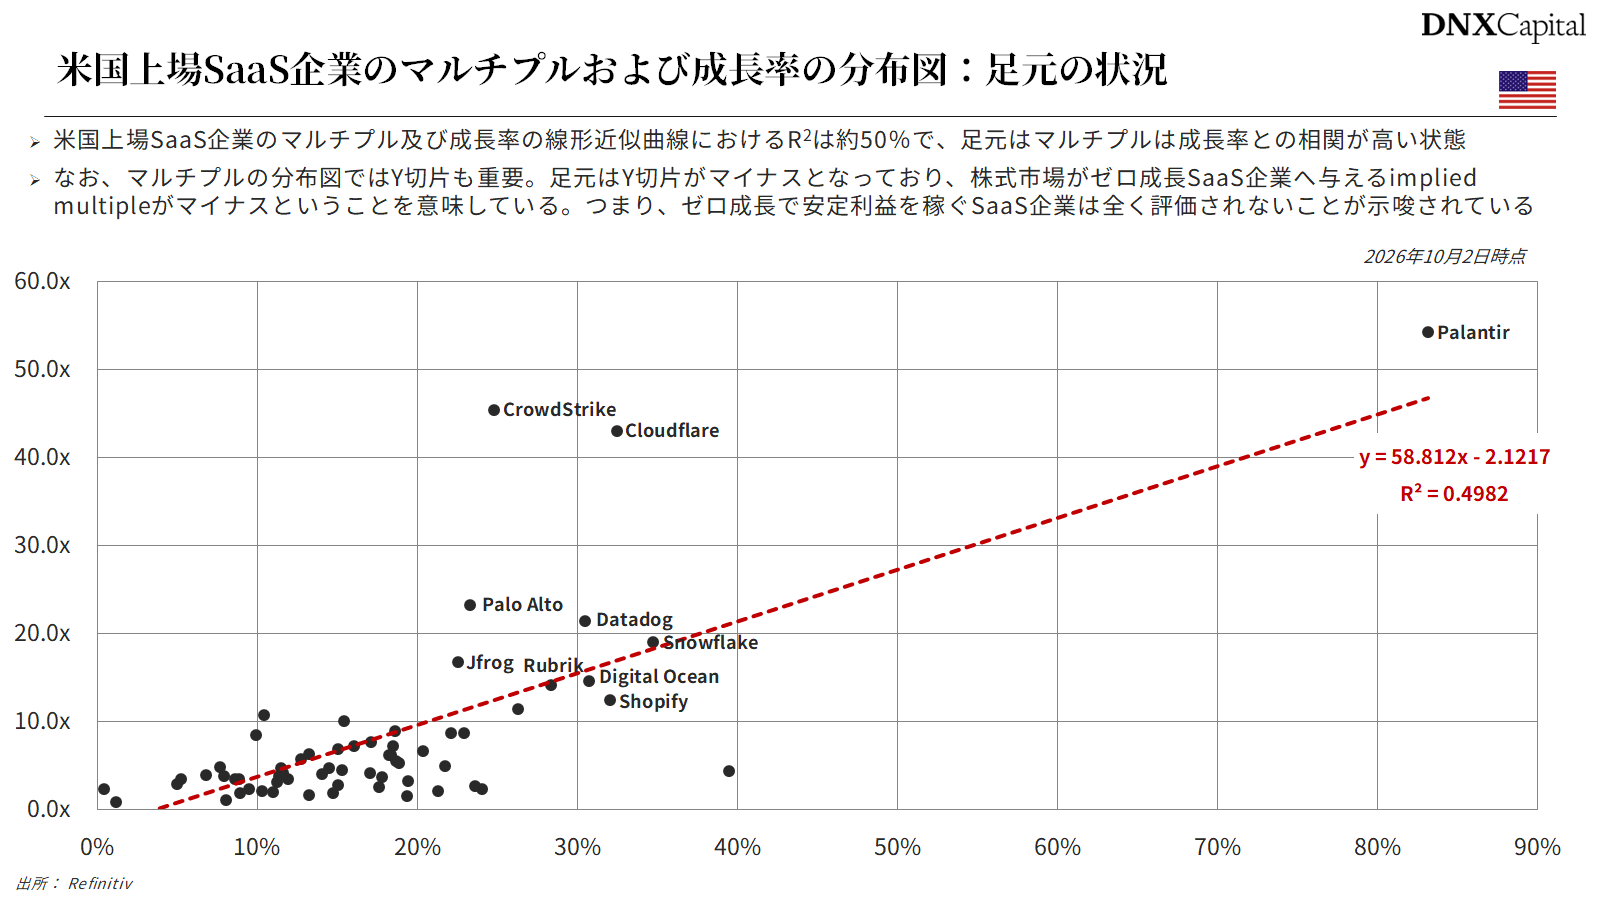
足元、米国上場SaaS企業のマルチプル(EV/Revenue(FY1))も26年1月時点の水準である約5x程度まで回復しております。このマルチプルが何に相関しているかを見る観点で、縦軸にマルチプル、横軸に年予想売上高成長率をとった分布図を見てみます。
出所:DNX Capital作成(データ:Refinitiv)
こちらの図のように、米国上場SaaS企業のマルチプル及び成長率の線形近似曲線におけるR2(決定係数。マルチプルの違いを成長率の違いでどれだけ説明できるかを0〜100%で表す)は約50%となっており、足元は、マルチプルは成長率との相関が高い状態となっています。
なお、このようなマルチプルの分布図における線形近似曲線ではY切片も重要です。Y切片が何を意味するかというと、x軸の成長率がゼロのときのy(マルチプル)の値、つまり、株式市場がゼロ成長SaaS企業へ与えるImplied multipleを意味します。足元はそのY切片がマイナス、つまり、ゼロ成長で安定利益を稼ぐSaaS企業の既得利益は、全く評価されないことが示唆されています。
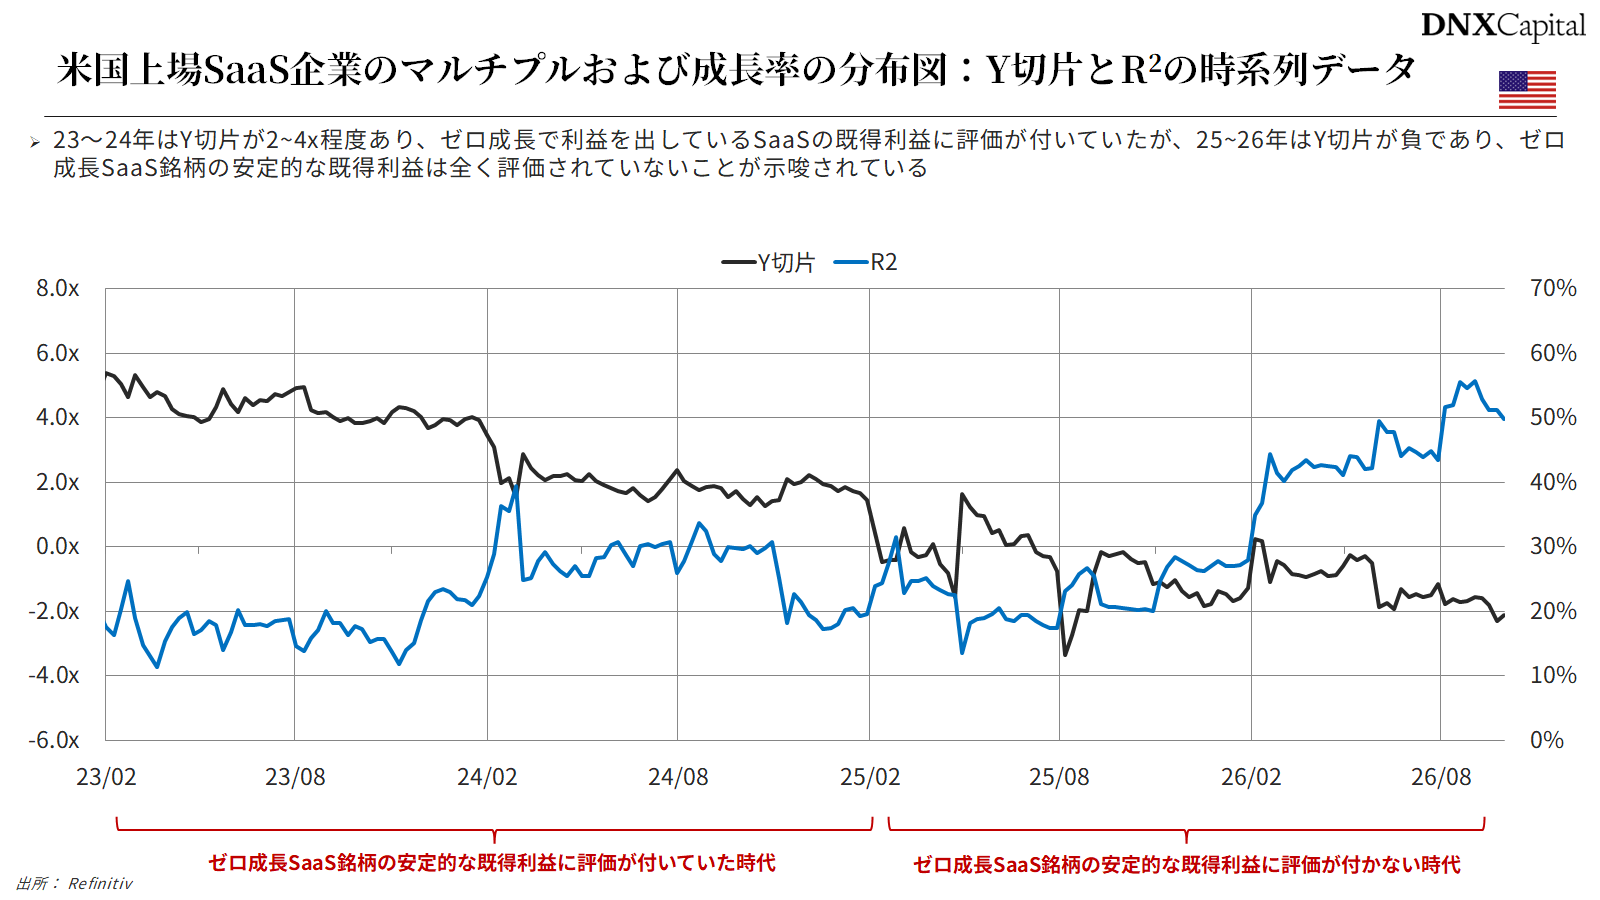
では、このR2とY切片を時系列データで見てみます。
出所:DNX Capital作成(データ:Refinitiv)
こちらの図のように、23~24年はY切片が2~4x程度あり、ゼロ成長SaaS企業の既得利益に評価が付いていましたが、25年からY切片がマイナスに突入しており、ゼロ成長SaaS銘柄の安定的な既得利益は全く評価されていないことが示唆されています。ちょうど時代背景を考えると、23年はChatGPTが出たばかりの頃であり、B2Bソフトウェアの文脈における生成AIの脅威を株式マーケットが必ずしも織り込んでいなかった時代だったと思います。それが25年頃からAIエージェントはじめとした各種生成AIのB2B文脈でのポテンシャルが明らかになっていくにつれ、マーケットがゼロ成長SaaS銘柄の既得利益を評価しなくなり、生成AIの時代に新規で成長できている部分にプレミアムを付けるようになった、と考えられます。26年年初のAnthropicショックで大きく株価は下げましたが、既存SaaSに対する悲観論は、実は25年頃から始まっていたと考えられます。
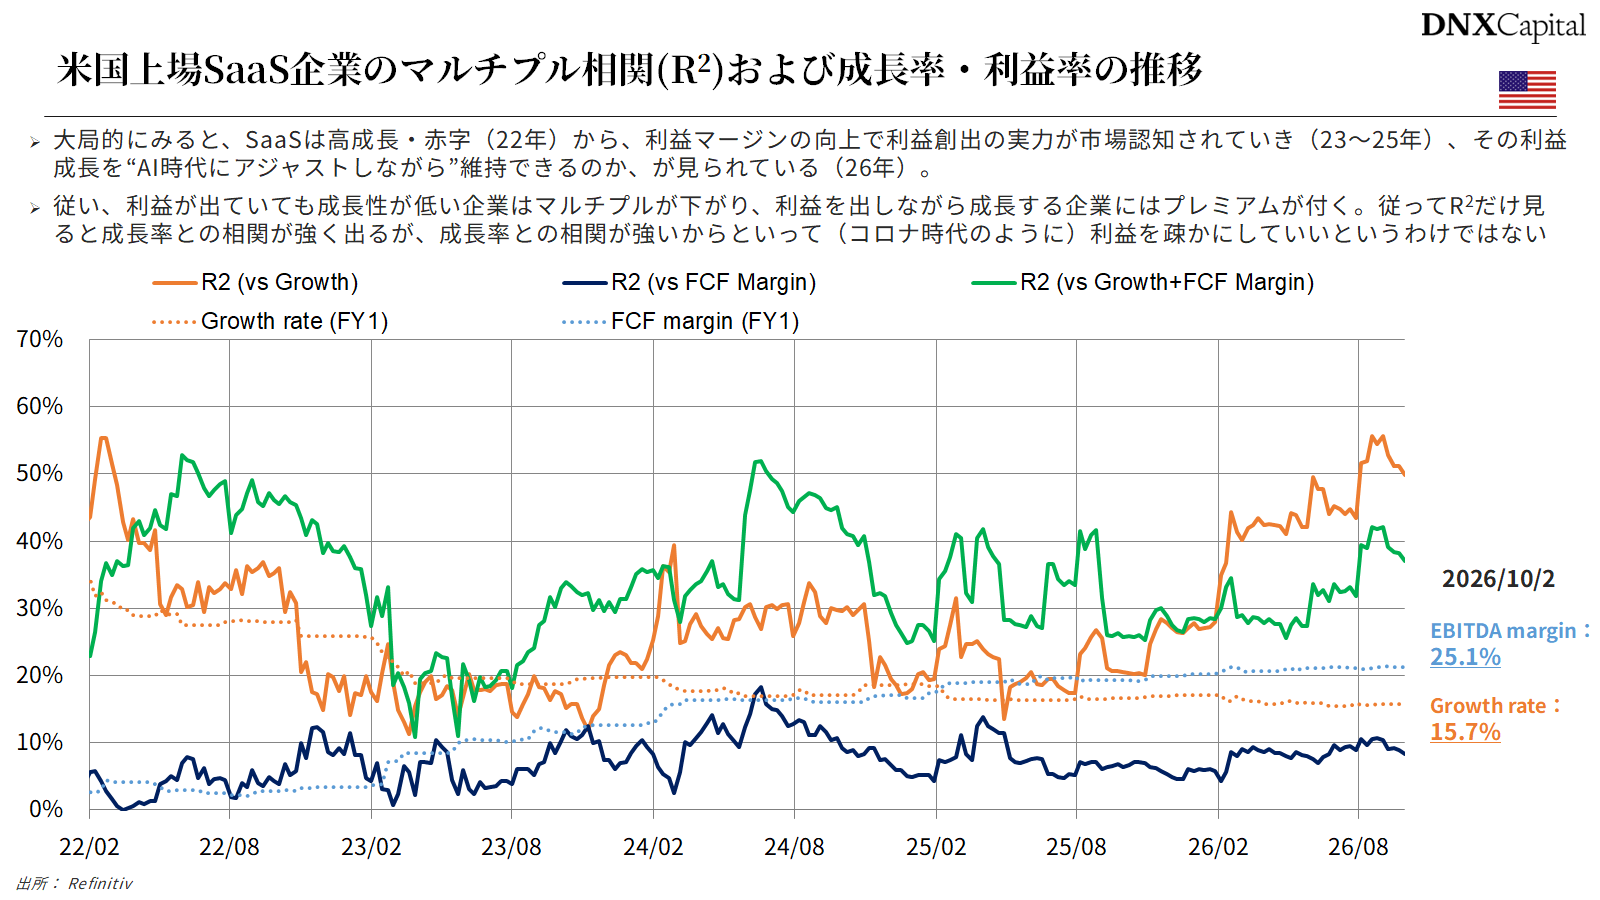
そのようなわけで、足元は過去3年で最も成長率との相関が強くなっているわけですが、以下のグラフで利益との関係性も見てみます。
出所:DNX Capital作成(データ:Refinitiv)
こちらの図は、先ほどのマルチプルと成長率のR2に加えて、FCF margin(売上高に対する、フリーキャッシュフローの割合)、FCF margin+成長率(いわゆるrule of 40。成長率と利益率の合計が40%を超えているかを健全さの目安にする考え方)のR2も時系列に取ったものです。そしてそこに、SaaS銘柄70社の平均成長率と平均FCFマージンの数値推移も載せています。
大局的にみると、SaaSは高成長・赤字(22年)から、利益マージンの向上で利益創出の実力が市場認知されていき(23~25年)、その利益成長を“AI時代にアジャストしながら”維持できるのかが見られている(26年)と言えます。従い、利益が出ていても成長性が低い企業はマルチプルが下がり、利益を出しながら成長する企業にはプレミアムが付く、従ってR2だけ見ると成長率との相関が強く出ますが、成長率との相関が強いからといって(コロナ時代のように)利益を疎かにしていいというわけではない、ということかと思います。ユニバース平均でEBITDAマージン25%近く出ているので、よほどの将来成長の蓋然性が高くない限り、赤字は許容されないマーケット地合いだと思います。
次に、利益を前提とした成長率相関が高いことが分かった上で、その成長率相関を規模で二分して時系列推移を見てみます。
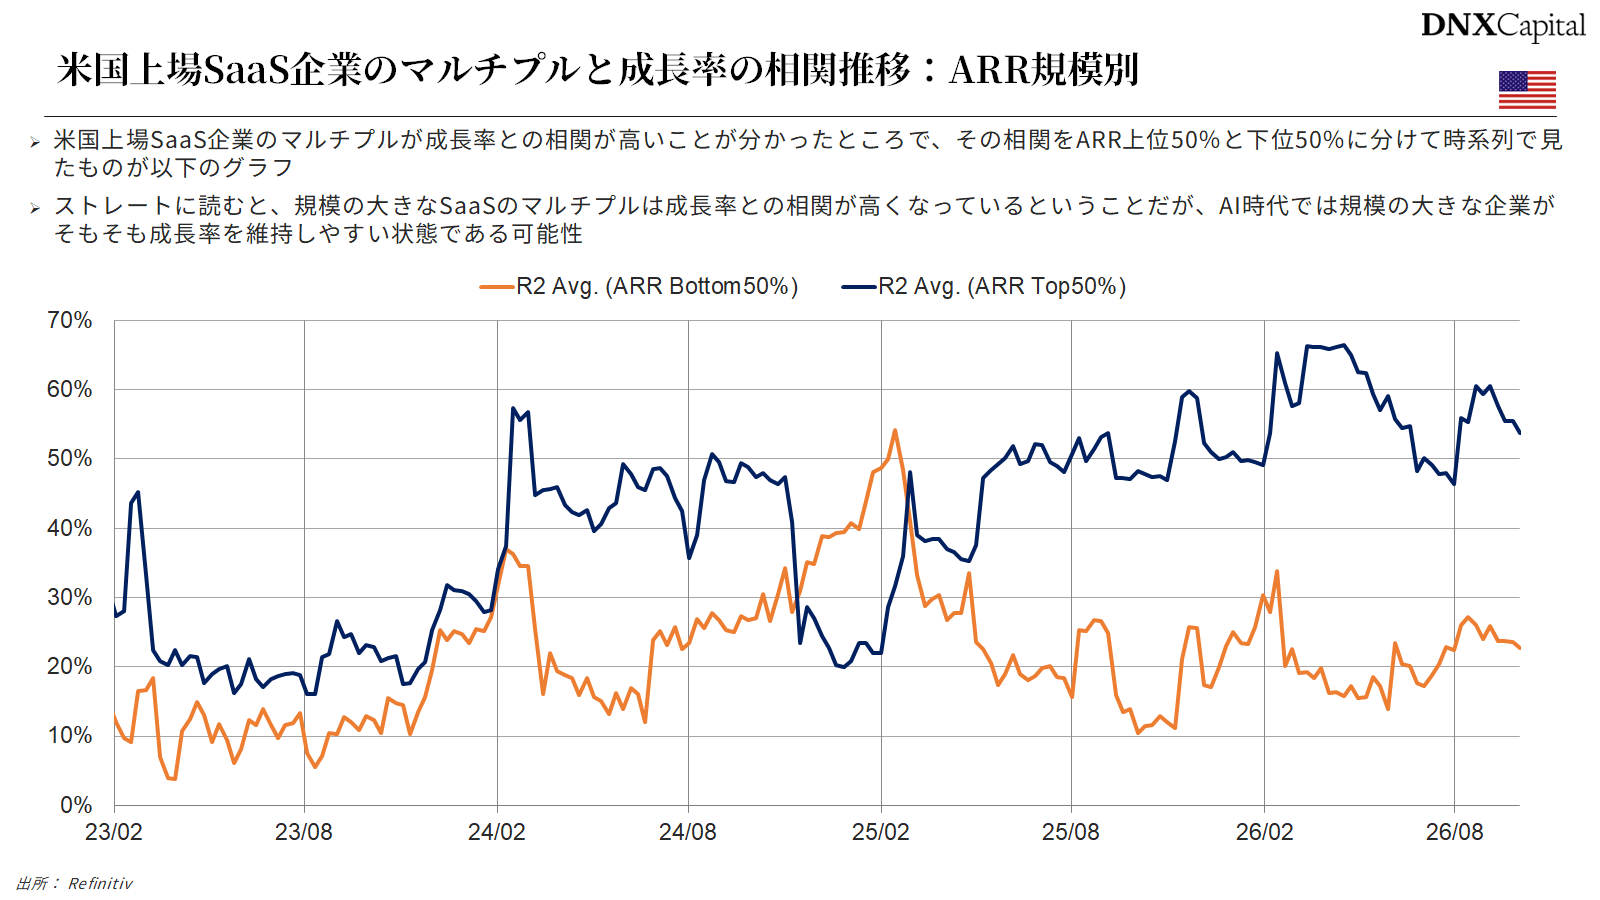
出所:DNX Capital作成(データ:Refinitiv)
こちらのグラフは、米国上場SaaS企業のマルチプルの成長率相関をARR(年間の経常収益)上位50%と下位50%に分けて時系列で見たものです。こちらのグラフをストレートに読むと、規模の大きなSaaSのマルチプルは成長率との相関が高くなっているということですが、AI時代では規模の大きな企業がそもそも成長率を維持しやすい状態である可能性もありますので、以下のグラフで規模と成長率の関係性を見てみます。
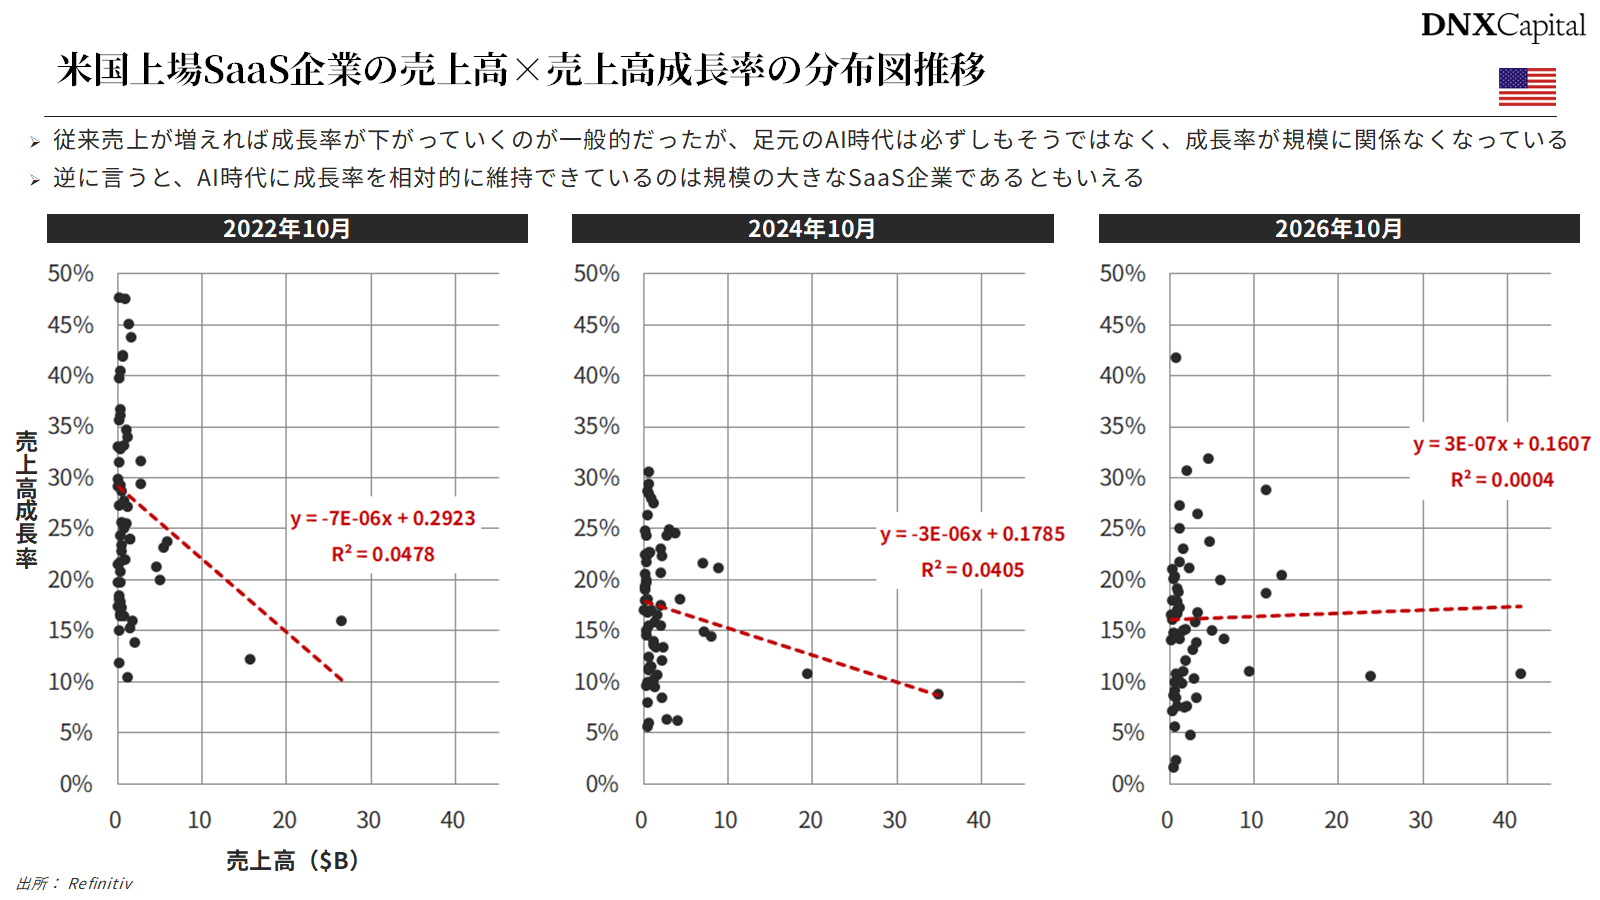
出所:DNX Capital作成(データ:Refinitiv)
こちらのグラフは、縦軸に予想売上高成長率、横軸に売上高を取り、SaaS銘柄をプロットした図を、時系列に22年、24年、26年で見たものです。赤線の線形近似曲線のR2は低いので相関というより全体傾向として捉えていただければと思いますが、これを見ていただくとお分かりのように、赤線が次第に起き上がってきているのが分かります。従来売上が大きくなれば成長率が下がっていくのが一般的な常識でしたが、足元のAI時代は必ずしもそうではなく、成長率が規模に関係なくなってきています。逆に言うと、AI時代に成長率を相対的に維持できているのは規模の大きなSaaS企業であるともいえます。
それでは、そのような企業はどんな企業なのかを見るために、一番右端の26年のグラフを拡大して個社名をプロットした図を見てみます。
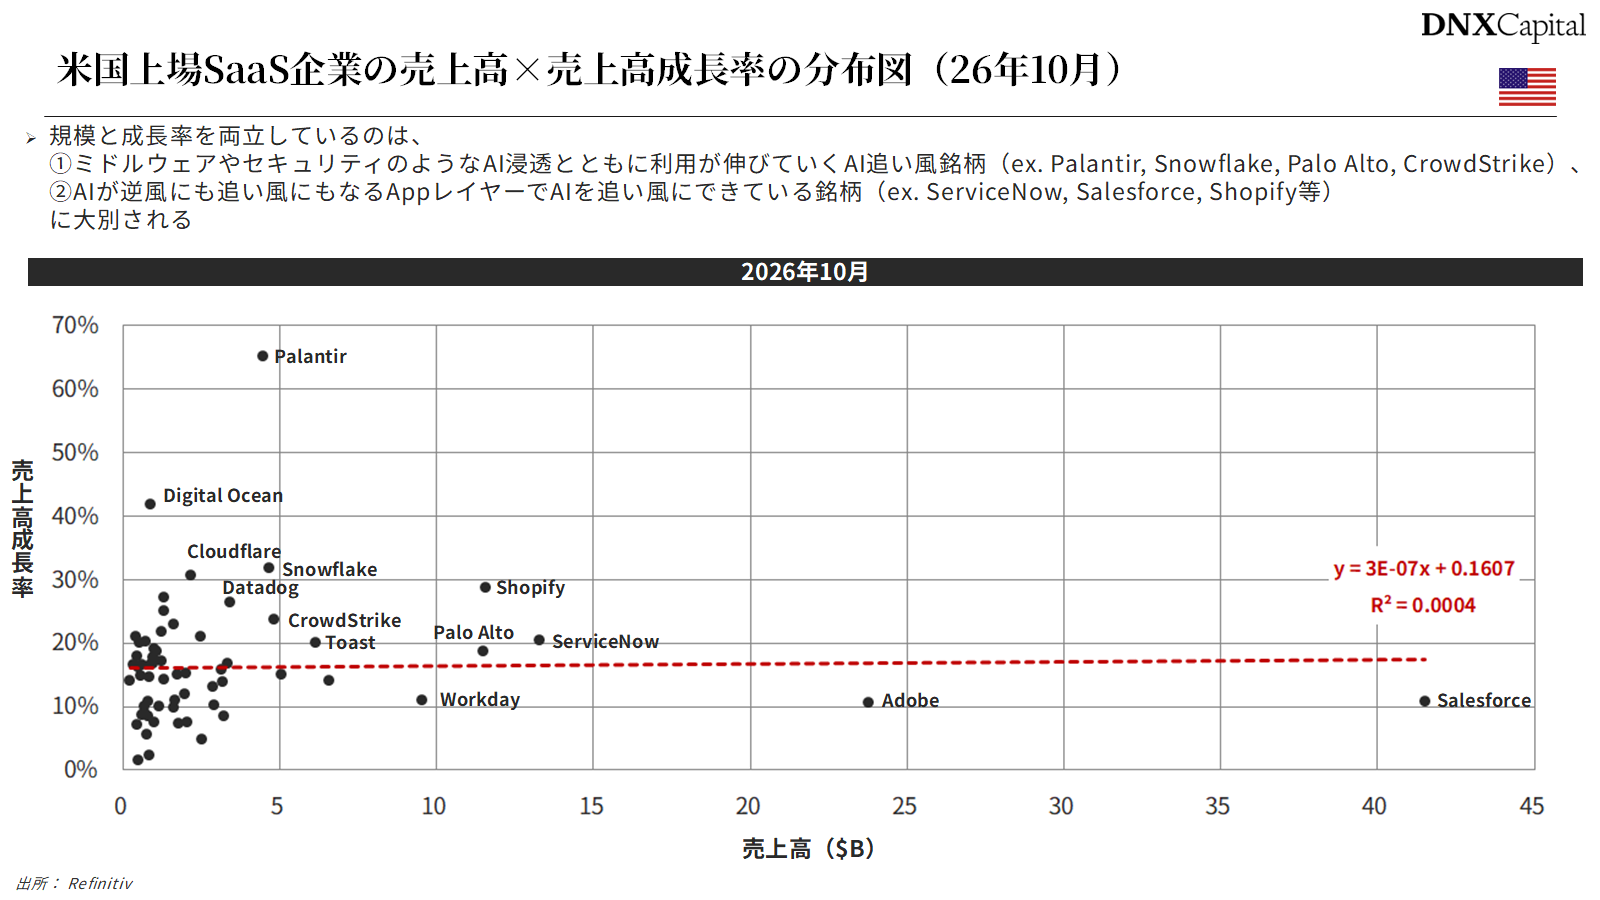
出所:DNX Capital作成(データ:Refinitiv)
こちらの個社名を見ると、規模と成長率を両立しているのは、①ミドルウェアやセキュリティのようなAI浸透とともに利用が伸びていくAI追い風銘柄(ex. Palantir, Snowflake, Palo Alto, CrowdStrike)か、②AIが逆風にも追い風にもなるAppレイヤーでAIを追い風にできている銘柄(ex. ServiceNow, Salesforce, Shopify等)に大別されるかなと思います。
①のミドルウェアやセキュリティは外資が強い領域でもあり、国内スタートアップの多くは②のアプリケーションレイヤーに分類されるかと思います。そこで、②の規模の大きなSaaSがどのように成長率を維持しているのかを定量的観点とマーケット評価からまとめたものが次のスライドです。
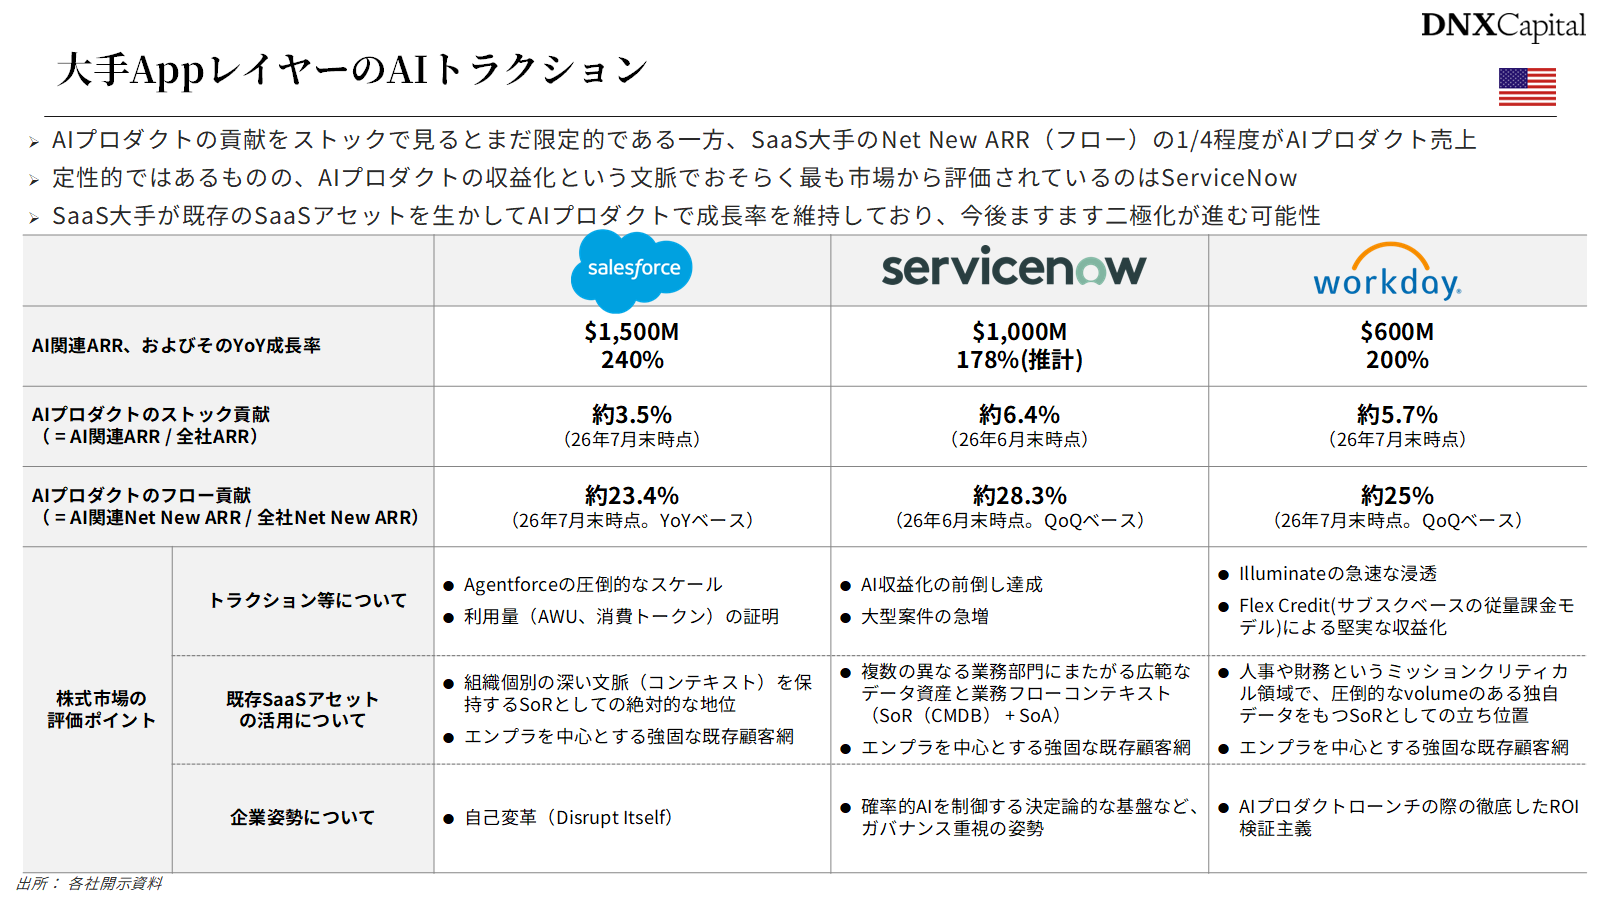
出所:DNX Capital作成(データ:各社開示資料)
大手Appレイヤーとして、Salesforce、ServiceNow、WorkdayのAIプロダクトのトラクションを整理した図ですが、AIプロダクトの貢献をストックで見るとまだ数%ということで影響は限定的です。従って、株式マーケットがAIトラクションで株価評価しているとは言い難いと思います。他方で、重要なのはフロー貢献だと思っており、すでにSaaS大手のNet New ARR(その期間に新たに積み増したARR。フロー)の1/4程度がAIプロダクト売上となっています。例えばServiceNowは、売上が$15B近くありながら年成長率20%程度を維持していますが、その1/4以上がAIプロダクトによる成長です。ServiceNowはAIプロダクトで年間数十件の1M案件を獲得し、AI収益ロードマップを前倒しで達成しており、AI収益化に最も成功しているSaaS企業の一社と言えます。
なお、これら大手SaaS AppレイヤーのAIプロダクトに関する株式マーケットの評価ポイントは、「組織個別の深いコンテキストデータをもつSoRとしての立ち位置」と「高単価が狙えるエンタープライズを中心とする強固な既存顧客網」という既存SaaSアセットの二点に集約されます。
これらSoR×エンタープライズは、以下のグラフのようにマーケット評価で見ても明らかに評価が高くなっています。
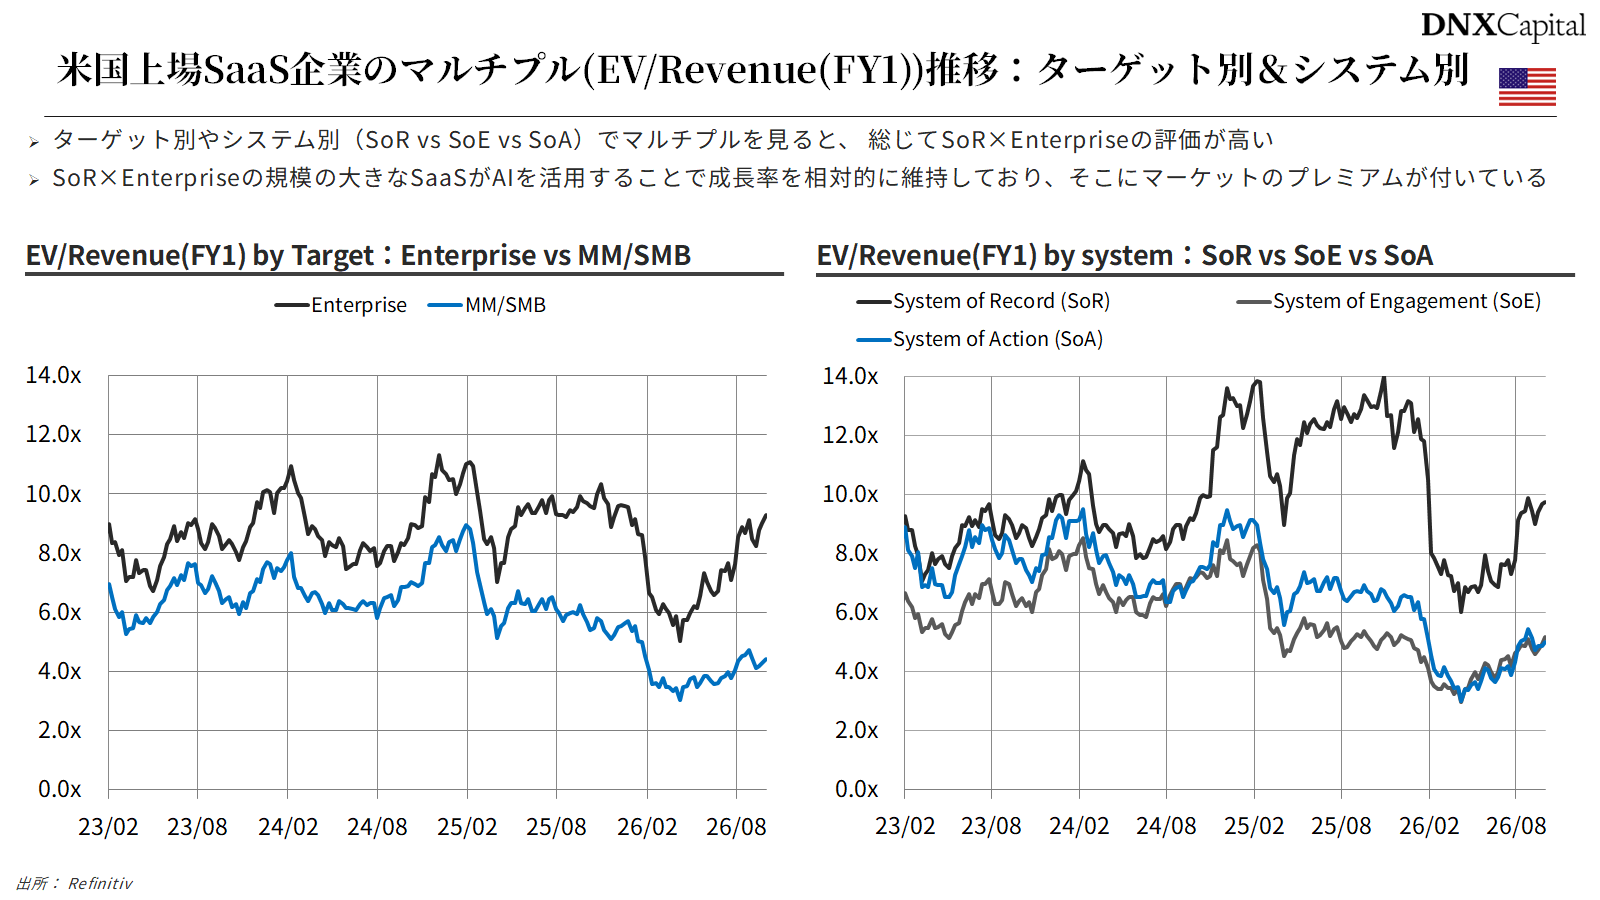
出所:DNX Capital作成(データ:Refinitiv)
ただポイントは、Enterpriseターゲット銘柄も、SoR銘柄も、直近のAI時代だから評価が高いということではなく、数年前から評価が高かったという点です。DNX CapitalではAI時代以前の数年前からEnterpriseターゲットの重要性を投資先にガイダンスしてきましたが、AI時代において、エンタープライズ向けにいかに高単価でソリューションを提供できるかがますます求められてくると思います。
逆に言うと、先ほどの規模と成長率の関係性を示したスライドの左下、つまり、規模に比して成長率が低迷しているSaaS企業は、既存SaaSのアセット(ex. 既存顧客基盤やProprietary(自社独自)なデータベース・ワークフロー)も限定的な中、自社で稼ぐ限られた利益内でしかAI投資ができず、中長期的な大手からの代替リスクの中で株式マーケットの評価も右肩下がりになっていることが予想され、今後はますます二極化が進んでいくと思われます。
日本市場
ここからは日本の上場SaaS企業についてみていきます。
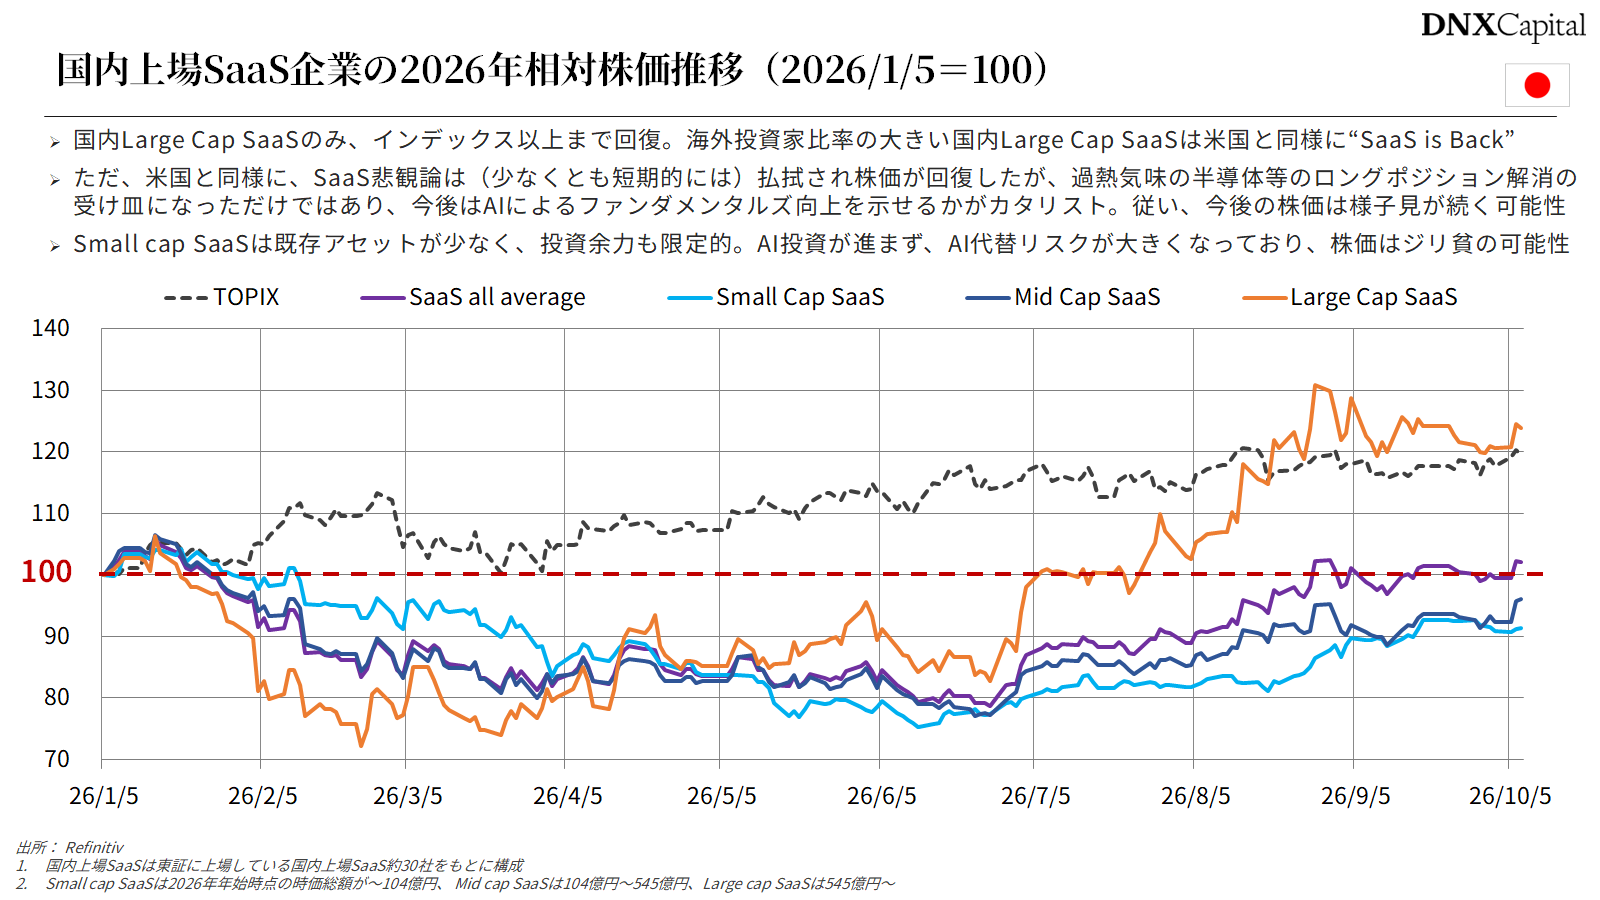
出所:DNX Capital作成(データ:Refinitiv)
まずこちらのグラフが2026年年始を100としたときの、日本国内の上場SaaS銘柄に関する年初来株価推移のグラフです。SaaS銘柄をすべて平均するのではなく、時価総額別に、Small cap, Mid cap, Large capと3カテゴリーに分けて株価推移を見ております(※Small cap:104億円未満、Mid cap: 104億円~545億円、Large cap: 545億円以上)。
国内Large cap SaaSは1月の「SaaS is Dead」を契機にSaaS銘柄全体の株価が大きく下落、3~4月頃から底を打ち、5月頃から徐々に上昇、6~7月頃に年初来株価まで回復、8月にはインデックス以上まで回復ということで、冒頭に触れたように米国SaaSと同様の動きをしていることが分かります。従い、その背景も前述の通りであると考えられます。つまり、SaaS悲観論は(少なくとも短期的には)払拭されたが、あくまで足元の株価回復は過熱気味の半導体等のロングポジション解消の受け皿になっただけではあり、今後のカタリストはAIによる実利(実際のファンダメンタルズ向上)を示せるかなので、今後の株価はしばらく様子見が続く可能性があると考えています。
他方で、国内Small cap SaaSは良くも悪くも米国の状況とは全く異なります。まずそもそも1月の「SaaS is Dead」で株価は落ちていません。ただそこからジリジリと右肩下がりに株価を下げており、足元はインデックスから大きく離された状態となっています。このように国内で時価総額サイズによって株価動向が異なるのは、株主構成の違いが大きいかと思っており、相対的に海外投資家比率の大きい国内Large cap SaaSは米国と同様の状況になりやすい一方、国内Small capは相対的に国内個人投資家比率が大きく、グローバルでのSaaS銘柄としての連動性が低いものと考えられます。Small cap SaaSはAI活用のベースとなる既存SaaSアセット(ex. 既存顧客基盤やProprietaryなデータベース・ワークフロー)が少ない上に、公募増資(新しく株を発行して市場から資金を集めること)もやりづらい時価総額サイズのため、限られた利益内でしか投資できず投資余力も限定的、従ってAI投資が進みにくく、AI代替リスクが大きくなっており、株価の低迷が続く可能性があると考えています。
国内Large cap SaaSをさらにひも解くために、主要国内SaaS(freee, MF, Sansan, Rakus)4社について個社ごとの相対株価推移をみていきます。
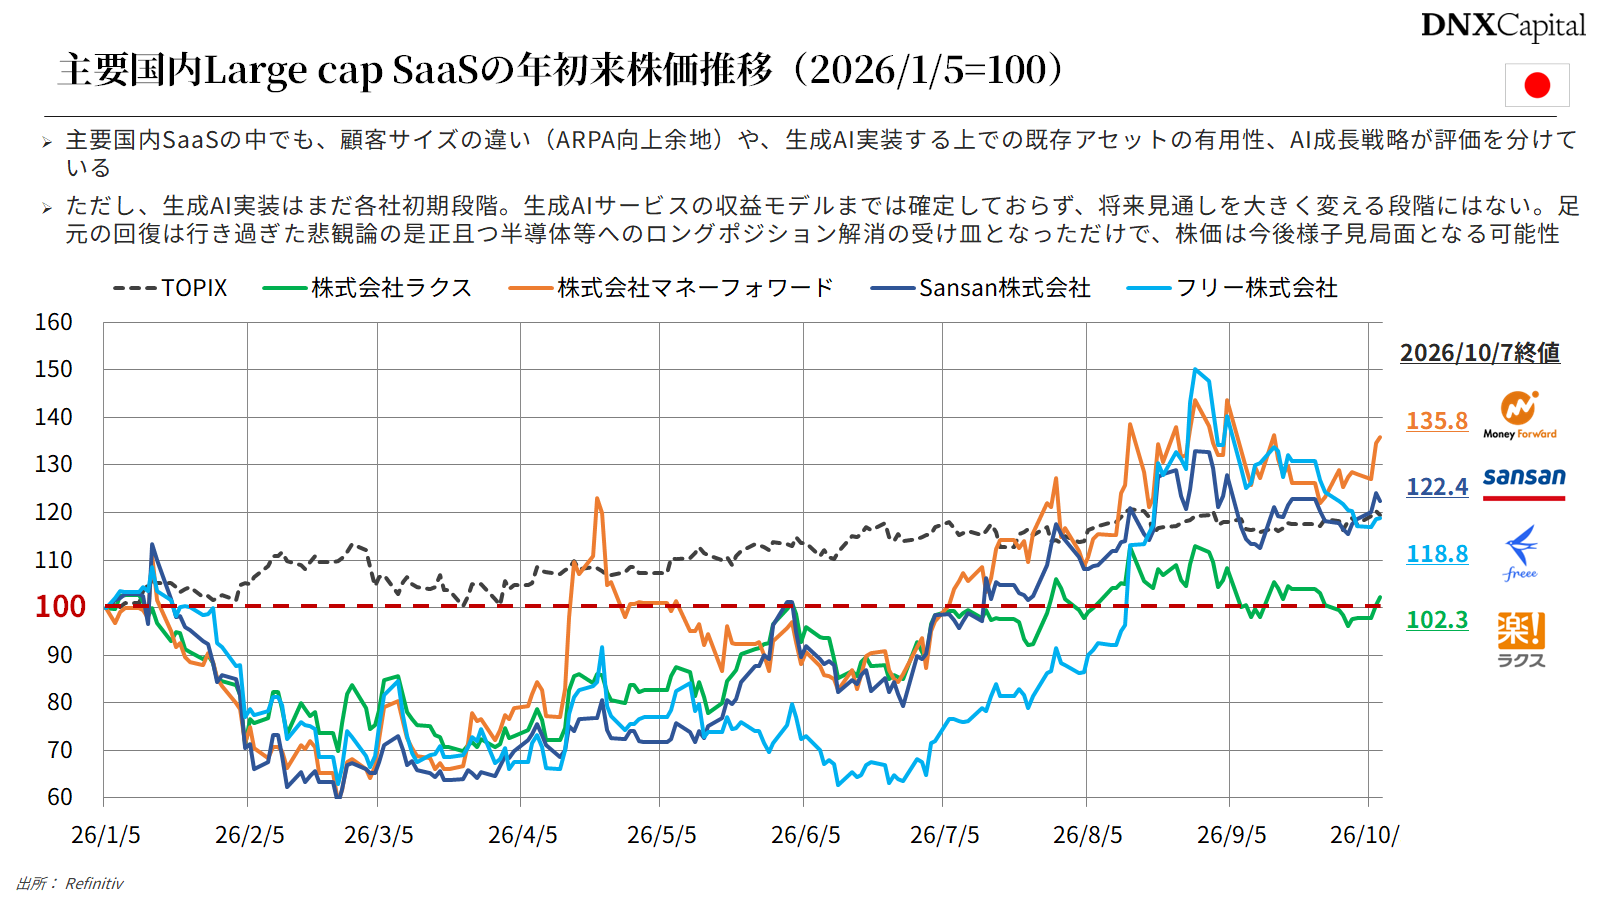
出所:DNX Capital作成(データ:Refinitiv)
主要国内SaaSは、今年春ごろに生成AIを活用して事業成長につなげようとする発表が相次いだことに加え、足元では中長期的な利益、FCF(フリーキャッシュフロー)成長への見方を変えるような材料が結局はなく、全体としては株価がインデックスまで回復しています(米国と同様)。ただその中でも、個社毎にみていくと優劣はあり、顧客サイズの違い(ARPA(顧客1社あたりの平均売上)の向上余地)や、生成AI実装する上での既存アセットの有用性、AI成長戦略等が評価を分けていると思います。
生成AI実装はまだ各社初期段階です。生成AIサービスの収益モデルまでは確定しておらず、将来見通しを大きく変える段階にはないため、繰り返しですが、足元の回復は行き過ぎた悲観論の是正且つ半導体等へのロングポジション解消の受け皿となっただけで、株価は今後様子見局面となる可能性があります。
次に、主要国内Large cap SaaSの年初来マルチプル(EV/Revenue(FY1))推移を見ていきます。
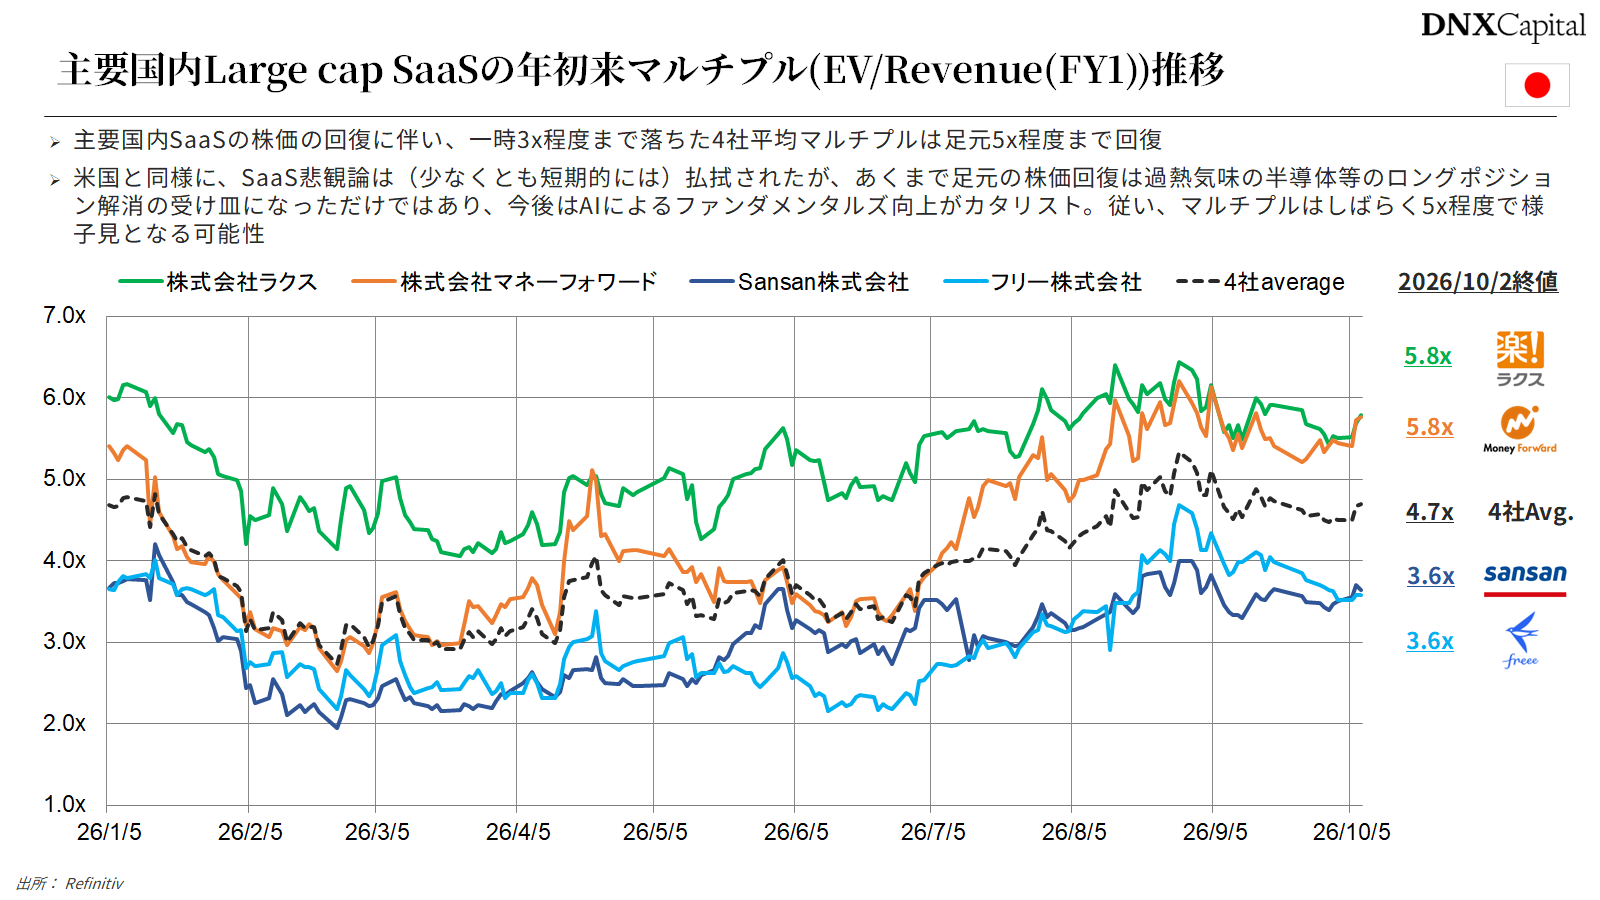
出所:DNX Capital作成(データ:Refinitiv)
株価の回復に伴い、一時3x程度まで落ちた4社平均マルチプルは足元5x程度まで回復しております。ただ、これも米国と同様に、SaaS悲観論は(少なくとも短期的には)払拭されたものの、あくまで足元の株価回復は過熱気味の半導体等のロングポジション解消の受け皿になっただけではあり、今後はAIによるファンダメンタルズ向上がカタリストで、マルチプルに関してもしばらく5x程度で様子見となる可能性があります。
次に、主要国内Large cap SaaSのファンダメンタルズを軽く見ていきます。
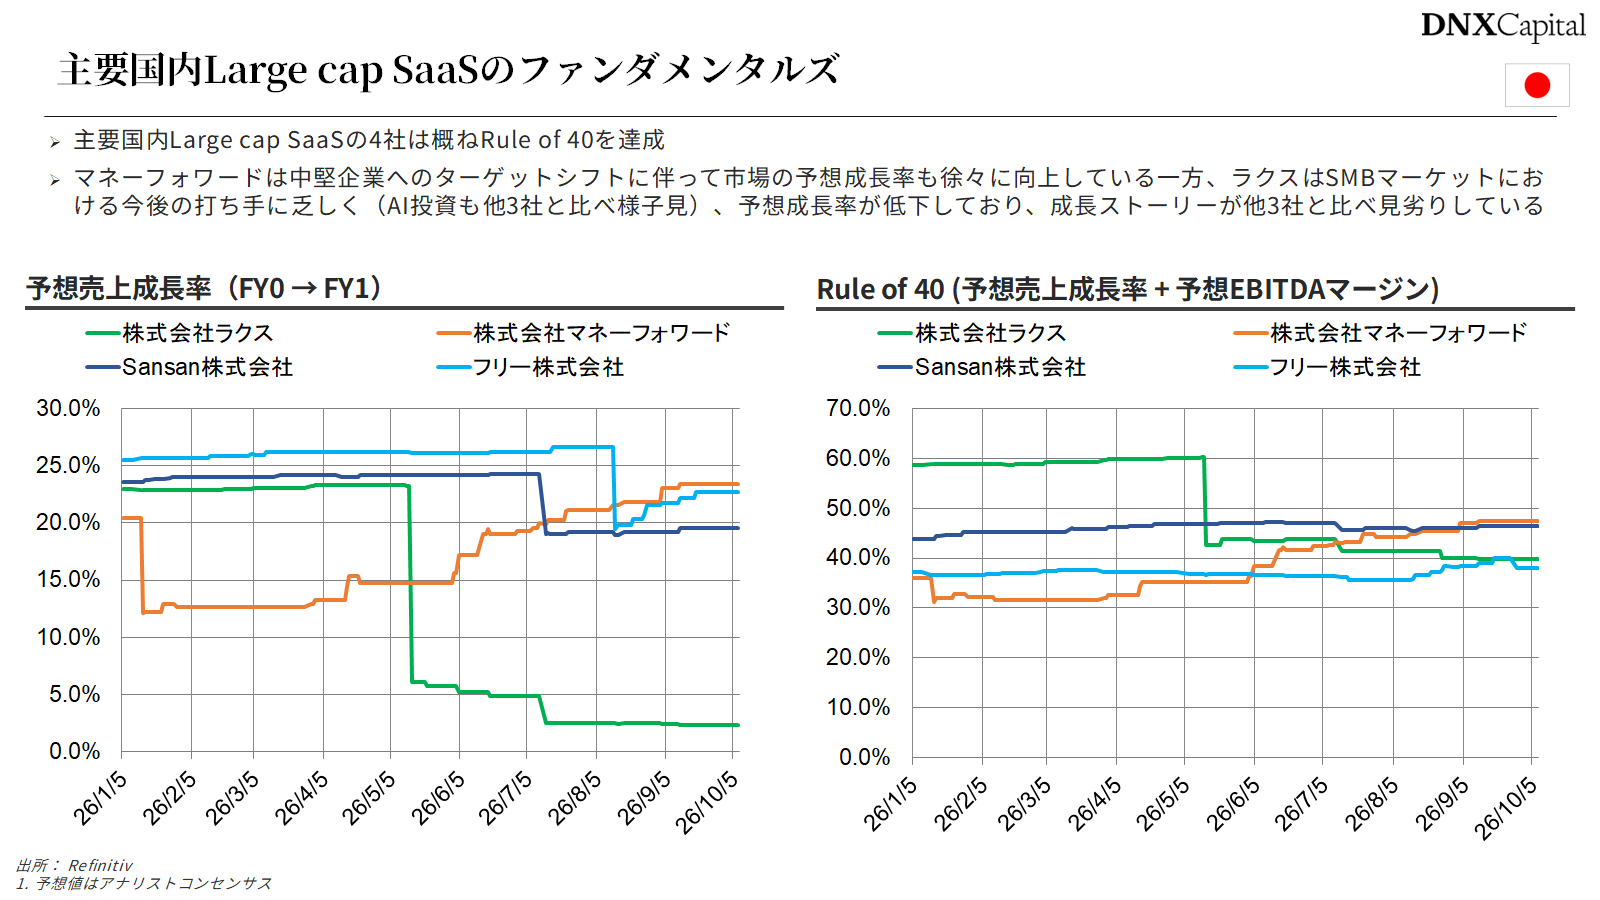
出所:DNX Capital作成(データ:Refinitiv(予想値はアナリストコンセンサス))
こちらのグラフの左側は予想売上高成長率(FY0→FY1。前期実績から今期予想への伸び)のアナリストコンセンサス(証券アナリストの予想の平均)推移ですが、マネーフォワードは中堅企業へのターゲットシフト(ARPA向上余地の拡大)に伴って市場の予想成長率も徐々に向上している一方、ラクスは市場の予想成長率が低下しています。後述のアナリスト評価でも、利益は出ている一方で、SMB(中小企業)マーケットでの次の成長の見通しや、生成AIへの投資の進め方が課題に挙げられており、株式マーケットはその答えを待っている段階だと言えます。ただ、ラクスは足元の利益率が高いため、Rule of 40(予想売上成長率 + 予想EBITDAマージン)で見ると、主要国内Large cap SaaSの4社は概ねRule of 40を達成していることが分かります。
最後に、主要国内Large cap SaaSの市場評価(株式アナリスト評価)について見てみます。
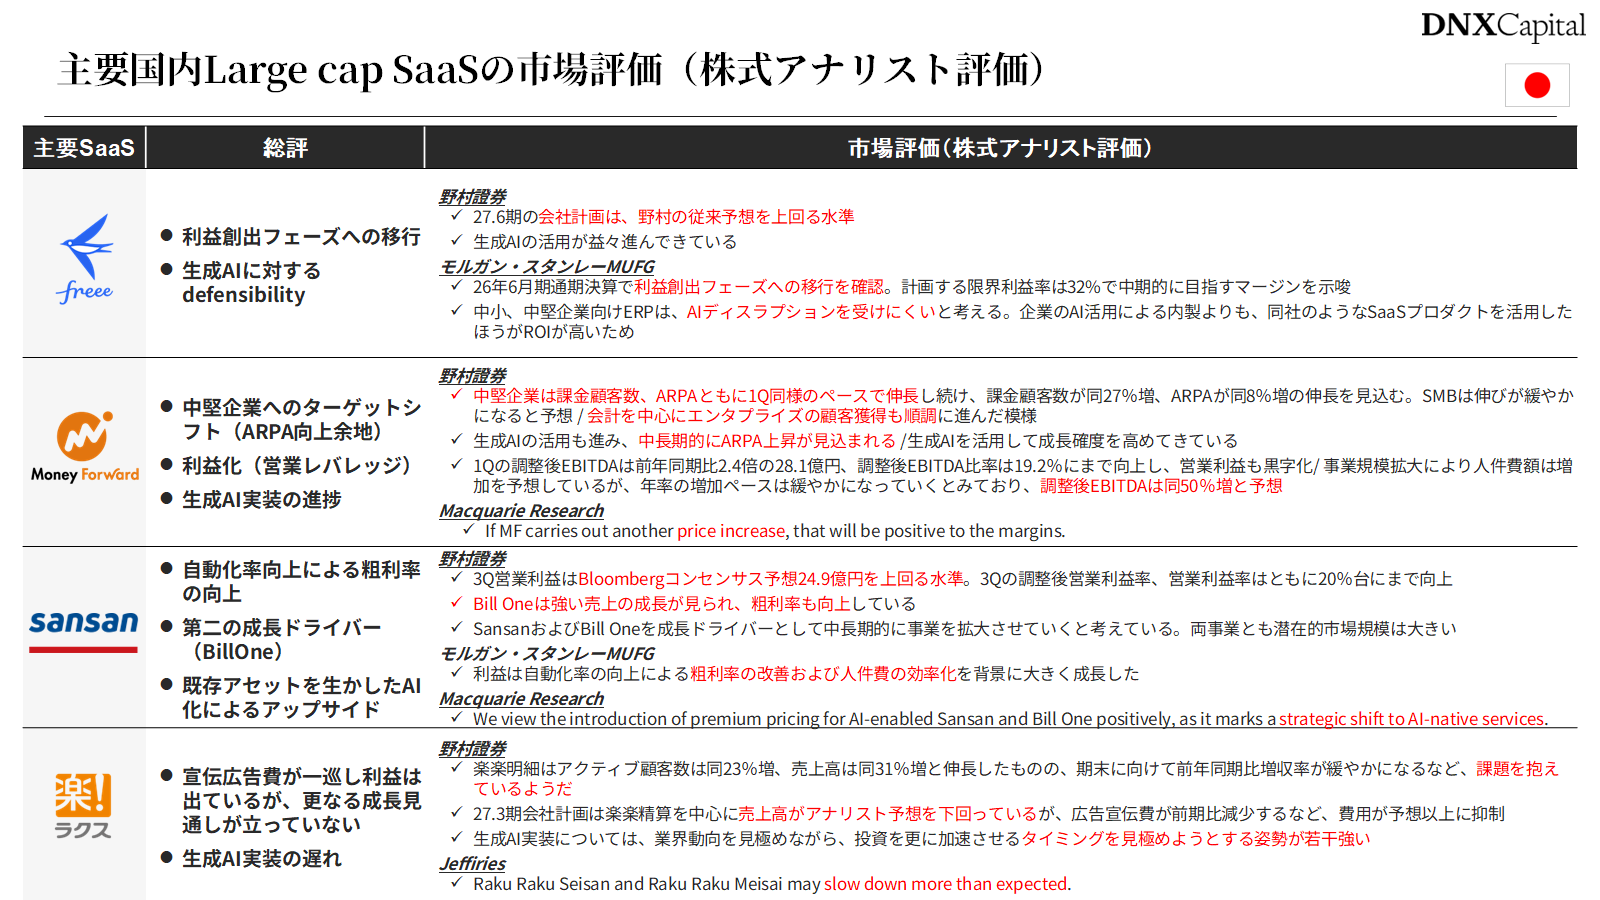
出所:DNX Capital作成
こちらのアナリストコメントのように、まずは利益がしっかりと創出されていることが評価の土台にあり、その上で、顧客サイズの違い(ARPA向上余地)や、生成AIを実装する上での既存SaaSアセット(ex. 既存顧客基盤やProprietaryなデータベース・ワークフロー)の有用性、AI成長戦略等が評価を分けていると思います。
最後に
いかがでしたでしょうか?2026年はSaaS銘柄の株価や市場評価が激しく動いている年ですが、株式マーケットの評価をあらゆる角度から分析することで、これまでの株価推移の背景や、今株式マーケットが見ているポイント等がお分かりいただけたのではないでしょうか。足元ではまだAIプロダクト売上がストックベースで大きな割合になっておりませんが、今後AIプロダクト売上の売上貢献が大きくなり、SaaS企業の売上高構成比も徐々に変わっていくことが予想されます。それに伴って、売上成長率のマルチプル相関や売上原価などにも変化が起きるはずで、AIプロダクトの売上高構成比の増加に伴い、何が変わり、何が評価され始めるのか、について、次回以降で機会をみて分析していきたいと思います。
こちらの記事は2026年10月20日に公開しており、
記載されている情報が現在と異なる場合がございます。
おすすめの関連記事
なぜ“東京の視座”を説くDNXが、京都のランプに賭けたのか?──起業家・河野氏の「変化率」と、SaaSの死の谷を越えた「素直さ」
- 株式会社ランプ 代表取締役
「私もCloudbaseの営業をやってみたい」──DNXとCloudbase対談にみる、起業家と投資家が紡ぐ“With”な関係
- Cloudbase株式会社 代表取締役
勝ち筋は「国産の生成AIミドルウェア」にあり──Vol.1 miibo CEO功刀雅士氏【寄稿:DNX Ventures新田修平】
- 株式会社miibo 代表取締役
難題を抱える歯科医療領域をDX・AIで変えていく──Vol.2 エミウム株式会社 代表取締役 稲田雅彦【寄稿:DNX Ventures新田修平】
- エミウム株式会社 代表取締役
2ndプロダクトを生成AIドリブンで開発する際に押さえたい、3つの視点──テックタッチ取締役CTO 日比野淳【寄稿:DNX Ventures新田修平】
- テックタッチ株式会社 共同創業者 取締役CTO
1年半でエンプラ導入2倍超、利用量は10倍へ──未経験人材も活躍する「エスカレーター式・顧客伴走」による成長戦略【Cloudbase×DNX】
- Cloudbase株式会社 VP of Strategy
コード一行もない「紙芝居」での調達から、売上ゼロの2年間──DNXと共に耐え忍んだInsightXの、“泥臭すぎる検証”から得た勝ち筋とは
- 株式会社InsightX 共同代表CEO
人材輩出企業ではなく、お互いが「選ばれ続ける関係」へ──any清水氏が挑む、“自律”が強度を生む組織デザイン
- any株式会社 執行役員 TeamWill & Culture室長